日本政策金融公庫(以下、公庫)は、国が出資する政策金融機関です。民間の金融機関だけでは貸しにくい分野にお金を貸すことが役割で、創業、経営の改善、事業の立て直しなど、目的ごとに融資の制度を用意しています。
この記事では、中小企業や小規模の会社がよく使う公庫の制度を、公庫の公式のページをもとに紹介します。
この記事の要点
- 公庫には、目的や会社の状況ごとに、条件の違う融資の制度があります
- 商工会議所の推薦や、認定支援機関の助言を受けることで使える制度もあります
- どの制度が使えるかは、会社の状況と使い道で決まります
この記事の条件は 2026年10月時点の公庫のページによります。条件は変わることがあり、どの制度でも審査があります。最新の条件は公庫のページで確かめてください。
新規開業・スタートアップ支援資金
新しく事業を始める人と、事業を始めておおむね7年以内の人が使える制度です。融資の上限は7,200万円で、返済期間は設備資金が20年以内、運転資金が10年以内、据置期間はどちらも5年以内です。女性、35歳未満または55歳以上の人などは、通常より低い金利が使える場合があります。
創業期の融資の考え方は創業したばかりでも融資は受けられるかを書いた記事、創業計画書の書き方は創業計画書の書き方で説明しています。
マル経融資(小規模事業者経営改善資金)
商工会議所や商工会の経営指導を受けている小規模の事業者が、商工会議所などの長の推薦を受けて使える制度です。上限は2,000万円、返済期間は10年以内(うち据置2年以内)で、担保も保証人も要りません。
地元の商工会議所や商工会に相談し、経営指導を受けるところから始まります。日ごろから商工会議所の経営相談を使っている会社は、選択肢に入れておく価値があります。
中小企業経営力強化資金
事業を始める人や始めておおむね7年以内の人のうち、自分で事業計画書をつくり、認定経営革新等支援機関(国が認定した、税理士や金融機関などの支援機関)の指導と助言を受けている人が使える制度です。上限は7,200万円で、返済期間は新規開業・スタートアップ支援資金と同じです。中小企業向けの会計のルールを適用していることも条件になっています。
資本性ローン(挑戦支援資本強化特別貸付)
新しい事業や経営の改善、事業の立て直しに取り組む会社向けの制度です。返済期間は5年1か月、または6年から20年までの各年で、期限が来た時に一括で返します。期限までは元金の返済が無いため、手元のお金を事業に使えます。
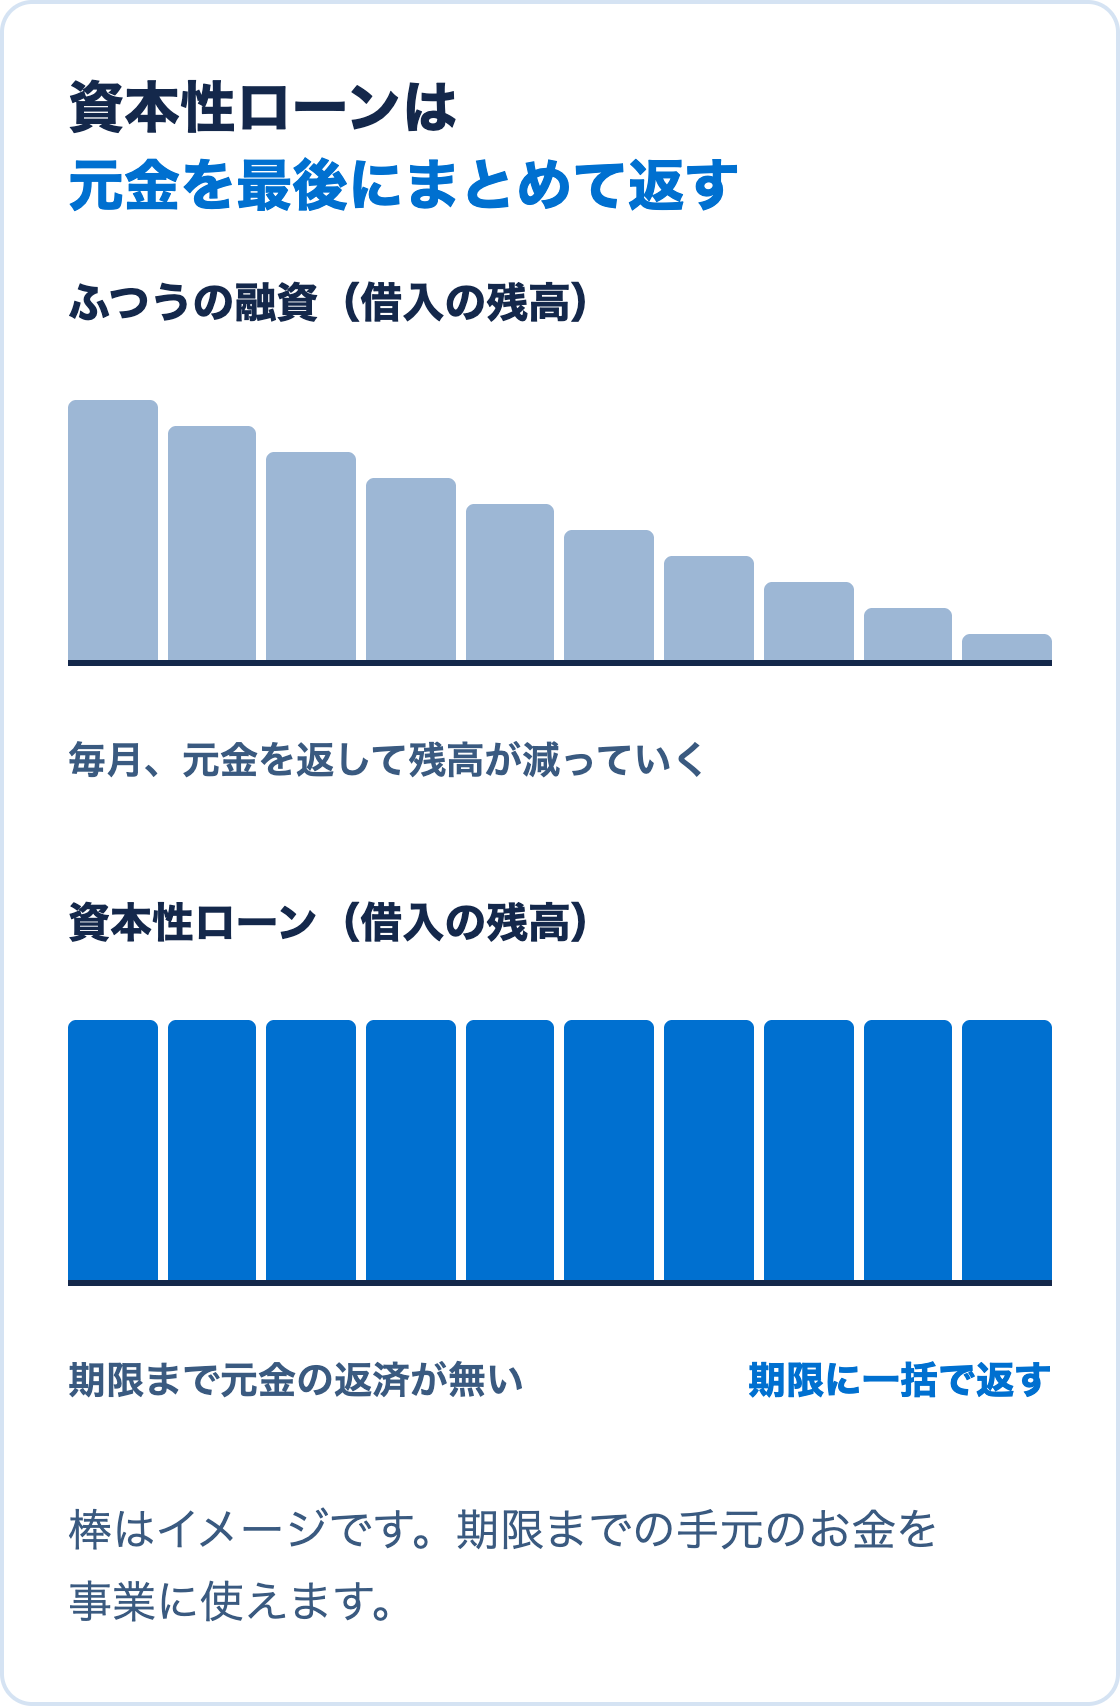
金融機関から見ると、資本性ローンは自己資本に近いものとして扱われることがあり、その後のほかの金融機関からの融資の相談がしやすくなる場合があります。金利は、決算の業績に応じて毎年変わります。
このほかの制度
売上が落ちるなど一時的に業績が悪くなった会社向けのセーフティネットの融資、飲食店や美容室、ホテルなど生活衛生関係の業種向けの融資、廃業の経験がある人がもう一度事業を始める時の融資などもあります。廃業の経験がある人向けの制度は廃業や返済の遅れがあった人が、もう一度借りるために知っておくことで説明しています。
公庫の制度は、公庫の融資制度を探すページで、目的や業種から探せます。公庫と民間の金融機関が一緒に貸す形は協調融資とはで紹介しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、使える制度の整理から、資金計画書と5か年の計画表づくり、公庫との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。