融資で借りたお金は、自由には使えません。申し込んだ時に金融機関へ伝えた使い道(資金使途)に使うのが前提です。銀行は「何に使い、それでどう返すのか」を聞いたうえで、貸す額と返す期間を決めているからです。使い道は大きく、運転資金と設備資金の2つに分かれます。
この記事の要点
- 運転資金は売上が入金されるまでの支払いに、設備資金は機械や店舗などの購入に使うお金です
- 使い道によって、借りられる額の考え方と返す期間が変わります
- 伝えた使い道と違う使い方をすると、次の申し込みで信用されにくくなります
使い道の扱いや契約の内容は、金融機関や融資の種類ごとに違います。この記事は一般的な考え方で、融資を受けられるかどうかや金額を約束するものではありません。
運転資金と設備資金の違い
運転資金は、事業を続けるために日々出ていくお金です。仕入れの代金、給料、家賃のように、売上が口座に入るまでの間に先に払うものにあてます。設備資金は、機械、車両、店舗の内装、建物のように、長く使う物を買うためのお金です。
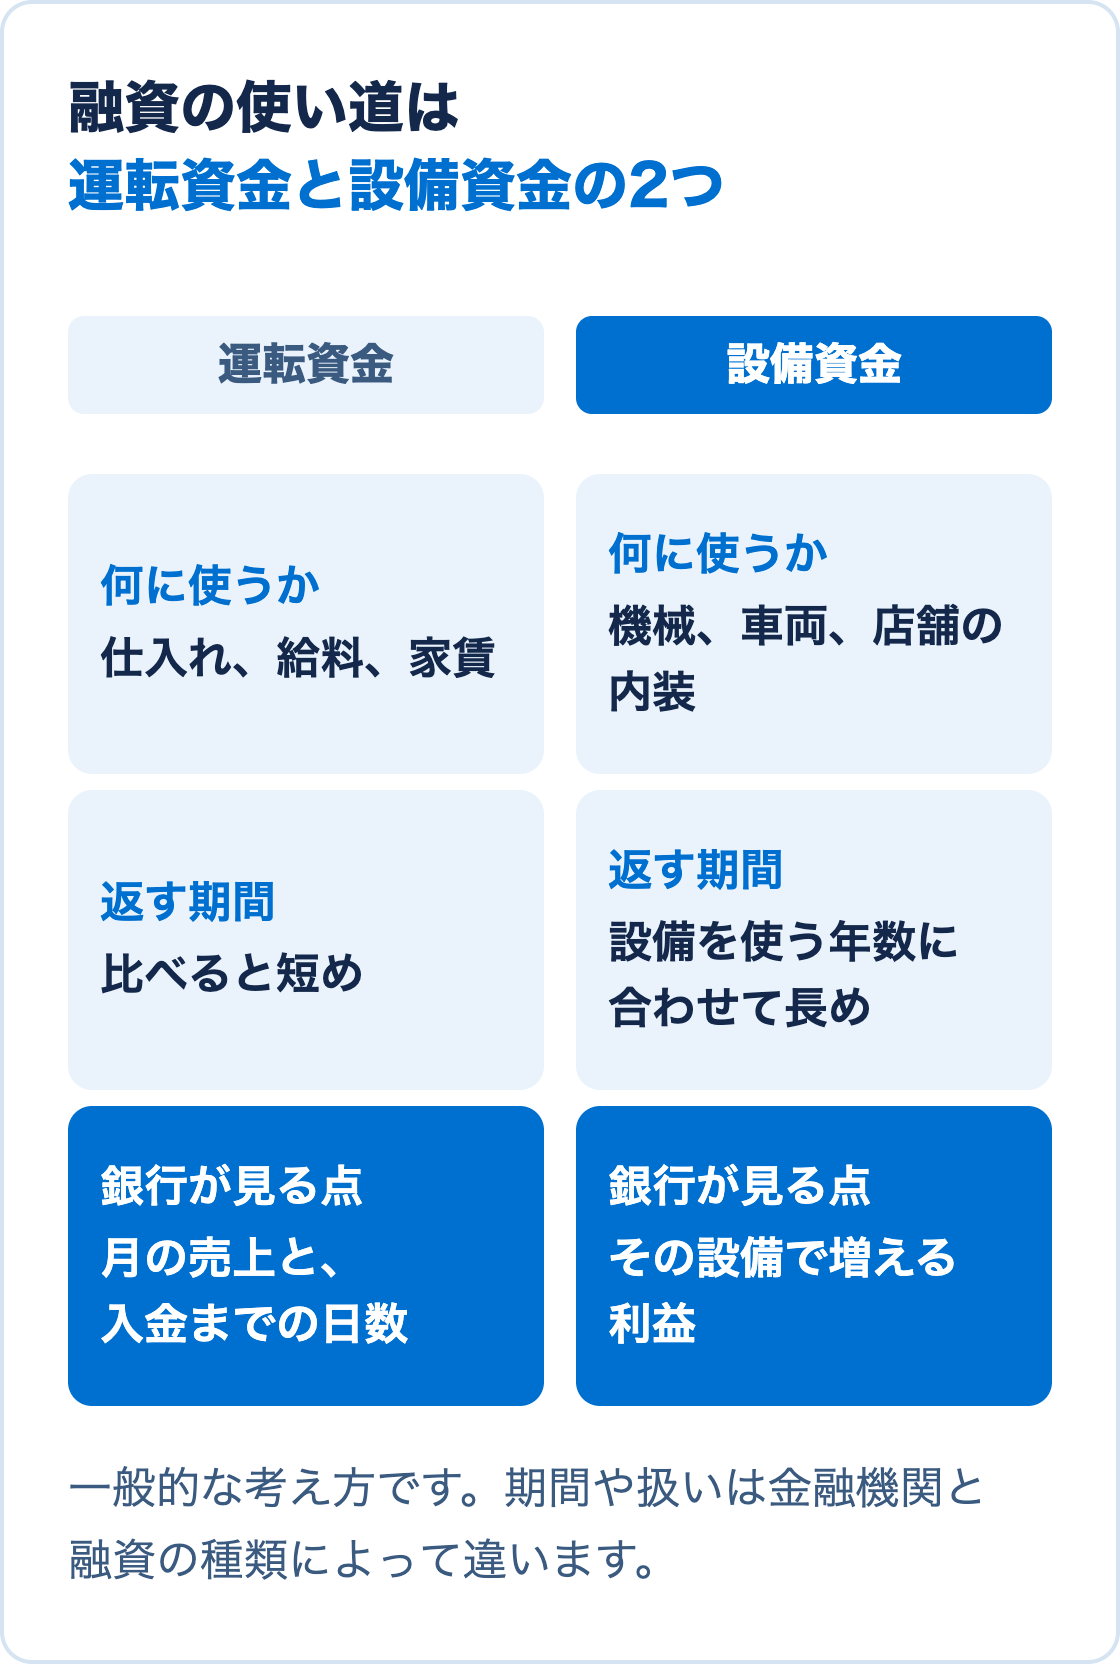
2つは返す期間の考え方が違います。運転資金は売上が入れば戻ってくるお金なので、比べると短い期間で借りるのが一般的です。設備資金は、その設備が何年もかけて生む利益から返すので、設備を使う年数に合わせて長めの期間になります。
使い道が決まっている理由
銀行が融資を決める時は、何に使うかと、どう返すかを組み合わせて見ています。設備を買うためのお金なら、その設備でどれだけ売上が増え、増えた利益から何年で返せるかを考えます。運転資金なら、月の売上や入金までの日数から、どれくらいの額が要るかを考えます。
使い道が変わると、この計算の前提が崩れます。売上につながらない使い方をすれば、返すための利益が生まれません。銀行が使い道にこだわるのは、返してもらえるかどうかがそこで決まるからです。借りられる額の考え方は自分の会社はいくらまで借りられる?で説明しています。
伝えた使い道と違う使い方をすると
設備のために借りたお金で設備を買わなかった、事業と関係の無いことに使った、という場合、銀行は次の申し込みでその会社を信用しにくくなります。借りたお金の使い方は、次に借りる時の評価そのものになります。
契約の内容によっては、残りを一度に返すよう求められることもあります。設備資金の場合は、買った物の見積書や請求書を後から確かめられることもあります。使い道を変えたくなった時は、使う前に担当者に相談しておくと、話がこじれにくくなります。
使い道を一文で言えるか
申し込む前に、借りたお金で何を買い、何に払い、それで売上がどう変わるのかを、社長が自分の言葉で言えるかを確かめておくと、銀行との話が進みやすくなります。審査で見られることは融資の審査基準とは?で、設備投資を自己資金でするか借入でするかは設備投資は自己資金と借入のどちらがいい?で説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、何にいくら要るかの整理から、資金計画書と5か年の計画表づくり、金融機関との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。