銀行の取引実績とは、銀行がその会社を知るための材料のことです。売上の入金や支払いに使っている口座のお金の動き、毎年届けている決算書、借りたお金を約束どおりに返した記録が、主な実績になります。融資が要ると気づいてから作り始めても間に合わないので、お金に困っていないうちから積み上げておく意味があります。
この記事の要点
- 取引実績は、口座のお金の動き、決算の報告、返済の記録などからできています
- 融資を受けていない会社でも、口座を使い決算を届けることで実績は作れます
- 一番の材料になるのは、借りたお金を約束どおり返した記録です
銀行の見方は、銀行ごと、支店ごと、時期ごとに違います。この記事は一般的な考え方で、融資を受けられるかどうかや金額を約束するものではありません。
銀行は取引の記録で会社を知る
銀行は、口座のお金の動きを見て、その会社の商売の様子を知ります。毎月どのくらいの入金があり、どこへ支払っているか、残高がどう動いているかは、決算書よりも細かく会社の今を表します。
借りる前から口座を使い、毎年決算を報告している会社は、いざ申し込む時に「よく知っている会社」として話が始まります。取引の無い会社から急に申し込みがあると、銀行はまず「なぜ今、なぜうちなのか」を確かめるところから始めます。
融資を受けない会社でも実績は作れる
取引実績は、借りることだけでできるものではありません。売上の入金先や支払いの振込にその銀行の口座を使う、毎年の決算書を届ける、といった日々のやり取りも実績になります。
当社の面談で、会社を作る直前の方から「すぐに借りようとしても借りづらい。ちょっとずつ借りて持っておく」という言葉を聞いたことがあります。お金が要ると気づいてから初めて申し込むと、記録が無いうえに急いでいる状態で銀行と話すことになる、という話を聞いた後の言葉です。
一番の材料は、返した記録
銀行との取引が深まる一番の材料は、借りたお金を約束どおりに返した記録です。前の融資をきちんと返した会社には、銀行は次の融資で、前回より大きな額や長い期間を検討しやすくなります。
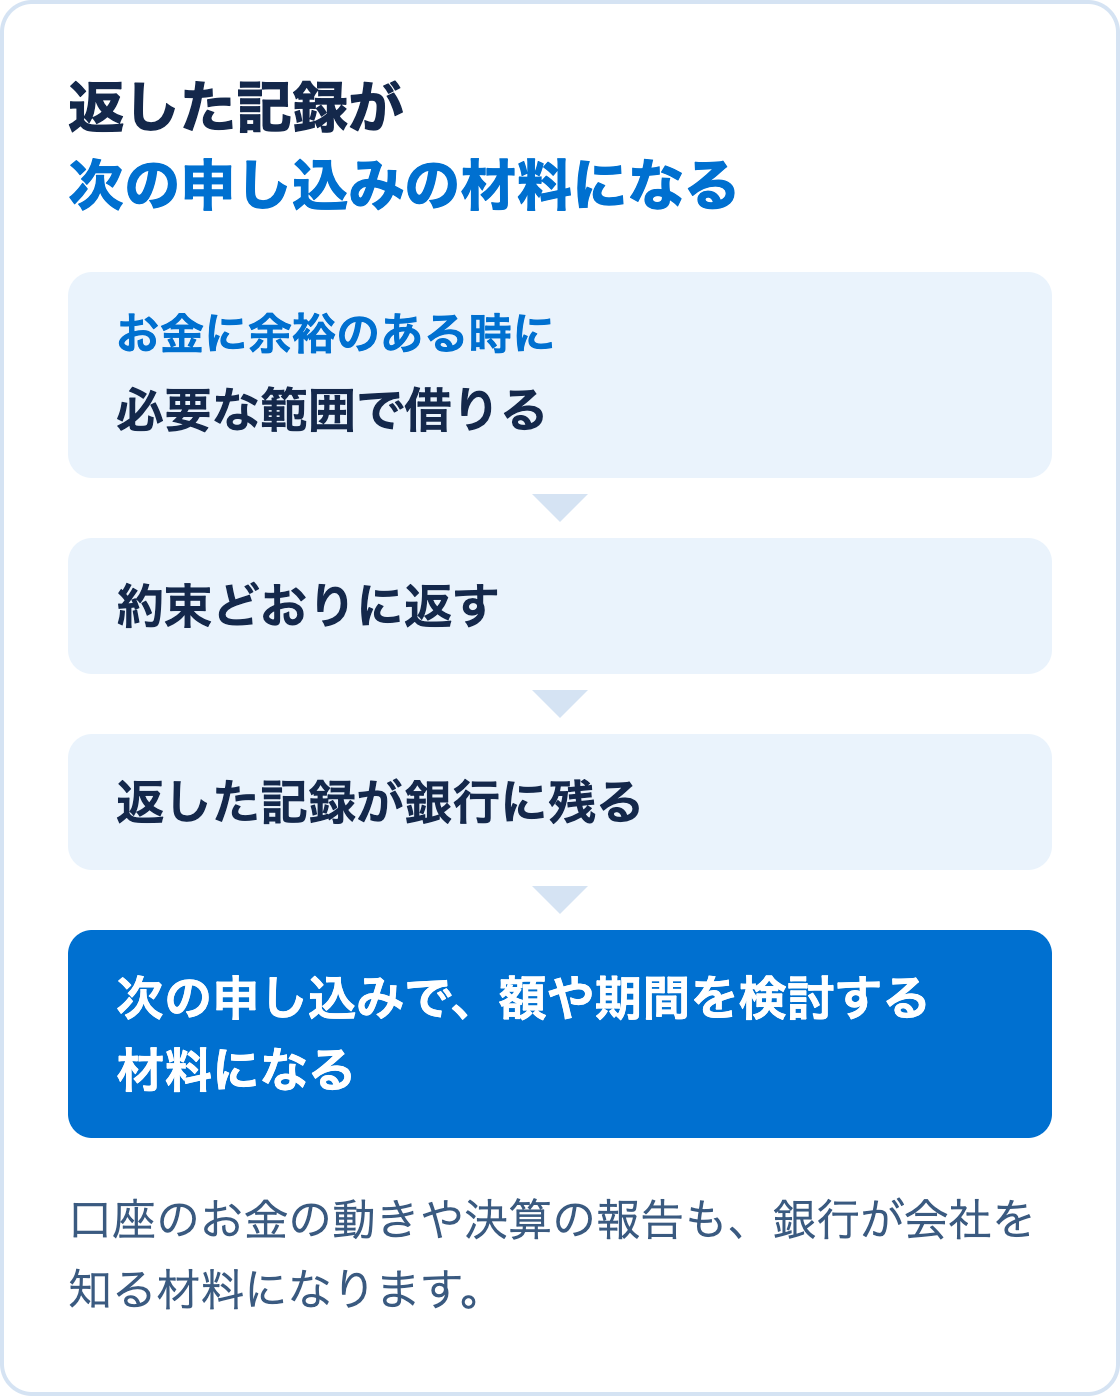
会社を作った後、必要な範囲で先に借りて返しておくと、その記録が次の申し込みの材料になります。借りたお金を手元に置いておけば、支払いが重なった月にも慌てずに済みます。ただし、借りたお金には利息がかかり、使い道も申し込んだ時に伝えたものが前提です。返せる見込みの無い借入は、実績どころか会社の負担になります。
今借りるか、銀行との取引を深めるのが先か
「今借りるべきか、それとも地方銀行や信用金庫との取引を深めるのが先か」と迷う社長は少なくありません。この2つは別々に考えるものではなく、同時に進められます。急いでいない時に、必要な範囲の額を借りて返すこと自体が、その銀行との取引の始まりになるからです。
避けたいのは、お金が足りなくなってから初めて申し込むことです。決算書も時間も足りない中で、銀行が出した条件を受けるしかなくなります。担当者と融資の前から会っておく理由は銀行員は審査をする人で、会社の相談相手でもあるで、借りやすい時期は融資はいつ借りるのがいい?で説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、何にいくら要るかの整理から、資金計画書と5か年の計画表づくり、金融機関との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。