融資の金利は、世の中の金利に合わせて動く「基準の金利」に、銀行が会社ごとに決める「上乗せ分」を足した数字です。同じ銀行から同じ額を借りても会社によって金利が違うのは、上乗せ分が違うからです。日本政策金融公庫の利率、自治体の制度融資の金利、信用保証協会の保証料は公表された表で決まるので、担当者と話してもほとんど動きません。
この記事の要点
- 金利は「基準の金利」と「上乗せ分」の足し算で、社長が話し合いで動かせるのは上乗せ分だけです
- 上乗せ分は、決算書の評価、借りる期間、担保、取引全体で銀行が得る利益の4つで決まります
- 話し合いで金利が動く余地があるのは、プロパー融資(保証協会の保証を付けない銀行独自の融資)です
銀行の判断は、銀行ごと、支店ごと、時期ごとに違います。この記事は一般的な考え方で、特定の銀行の基準や融資の結果を約束するものではありません。
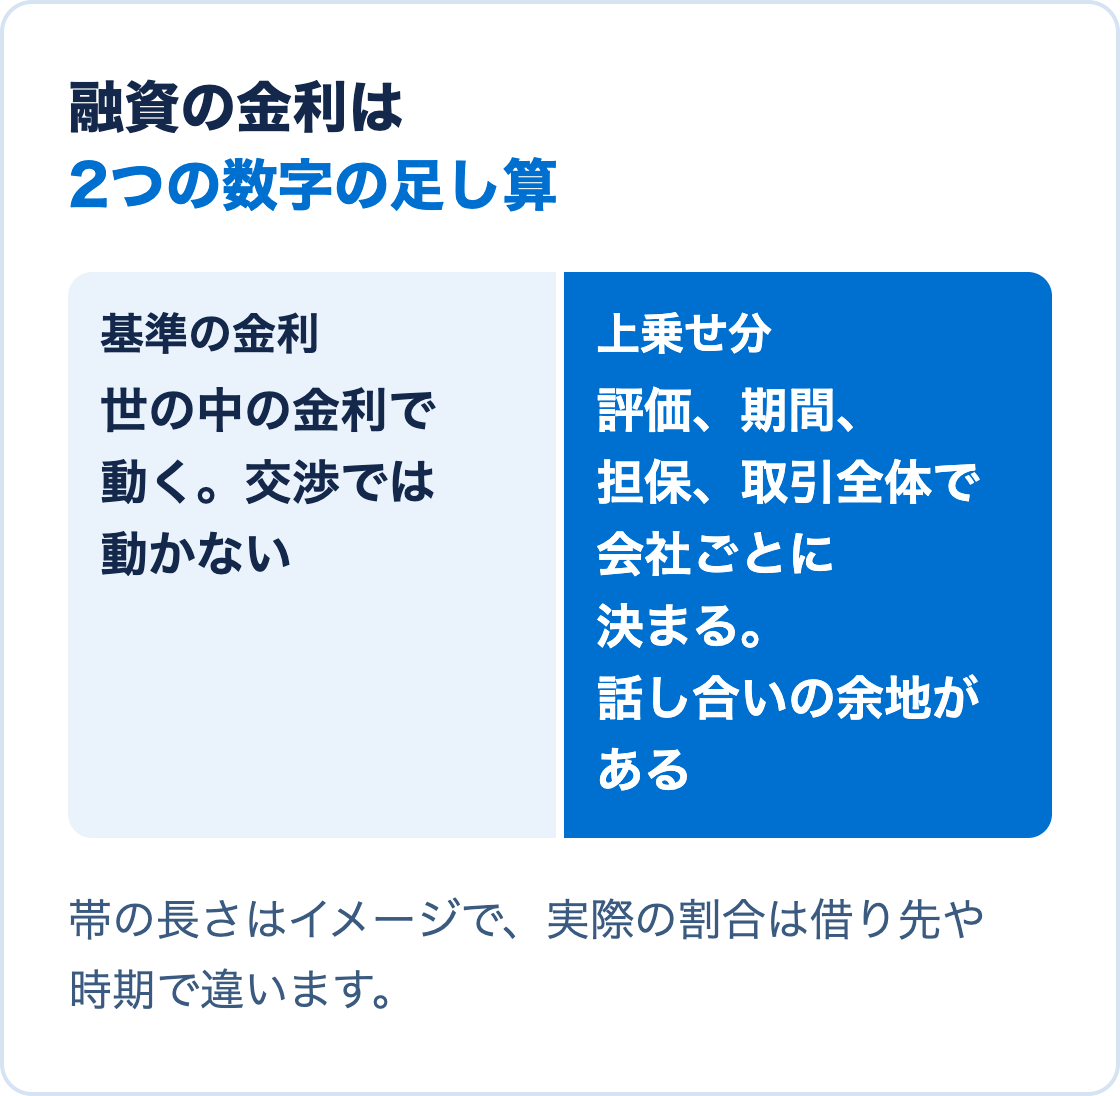
融資の金利は2つの数字の足し算
基準の金利は、短期プライムレート(銀行が優良な会社に1年以内で貸す時の基準の金利)のように、世の中の金利の動きに合わせて変わる数字です。社長が交渉で変えられる数字ではありません。上乗せ分は、銀行がその会社に貸す時に、基準の金利の上に乗せる分です。
上乗せ分を決める4つのこと
一般に銀行の中では、融資の案件ごとに確保したい金利の目安が出ます。担当者はその目安に届くように条件を組み、届かない時は上司に理由を説明します。目安を左右するのが、次の4つです。
決算書の評価
銀行は決算書から会社に評価(格付け)を付けます。評価が低い会社に貸す時は、返ってこなかった時に備えて銀行が積んでおくお金(引当金)が増えるので、その分金利が上がります。
借りる期間
期間が長いほど、その間に業績が変わる心配が増えるので、金利は上がりやすくなります。
担保
担保があると、返ってこなかった時の銀行の損が小さくなるので、金利は下がりやすくなります。借りる額と同じだけ預金を担保に入れても、審査や管理の手間がかかるので、金利は0にはなりません。
取引全体で銀行が得る利益
銀行は、融資1本の利息だけで採算を見ていません。預金、振込の手数料、給与の振込なども含めた、その会社との取引全体の利益で金利を考えます。普段の取引が多い会社ほど、融資の金利で利益を取らなくても採算が合います。
借りる額の大きさと、社長が保証人になるかどうかは、一般には金利にほとんど影響しません。「たくさん借りれば金利が下がる」と考える方もいますが、上乗せ分を動かすのは上の4つです。
話し合っても動かない3つの数字
次の3つは、窓口の担当者が決める数字ではありません。
数字 | 決める者 | 話し合いの余地 |
|---|
日本政策金融公庫の利率 | 公庫。制度、使い道、期間、担保の有無ごとに幅を公表している | ほぼ無い |
制度融資の金利 | 自治体 | ほぼ無い |
信用保証協会の保証料 | 協会。決算書の評価で9つの段階に分かれた料率の表で決まる | ほぼ無い |
公庫の利率は、たとえば国民生活事業で、無担保で税務申告を2期終えた会社なら、2026年10月1日時点で年4.05〜5.65%です(日本政策金融公庫の金利情報)。幅のどこになるかは公庫が決めるので、担当者に頼んでもほぼ動きません。
保証料の料率は協会と制度によって違い、責任共有制度(銀行も貸し倒れの一部を負う仕組み)の対象かどうかでも変わります。決算書の評価で段階が決まるので、次の決算書の中身が良くなれば、下の段階に移る可能性はあります。制度の仕組みは制度融資とは?で説明しています。
プロパー融資で金利が見直されやすい場面
プロパー融資は、上乗せ分を銀行が自分で決めているので、話し合いで金利が動く余地があります。見直してもらいやすいのは、たとえば次の2つの場面です。
- 前の期より決算が良くなり、評価が上がりそうな時
- 返済が進み、新しく借りる話と合わせて条件を見直す時
反対に、資金繰りが苦しくて急いで借りたい時は、銀行の側に金利を下げる理由がありません。また、ほかの銀行の低い金利を持ち出して競わせると、その銀行は「金利でしか銀行を選ばない会社」と受け取りがちです。業績が苦しくなった時に、そうした会社へ無理をして貸そうとは考えにくくなります。
金利の差は、額にするとどのくらいか
1億円を借りて金利が0.5%下がったとすると、利息の差は年50万円、月にすると4万円ほどです。1,000万円の借入なら年5万円です。
銀行が金利を含めた採算を見るのは、社長と会社が信頼できるか、使い道と返し方に筋が通っているかを見た後です。借りる額や返す期間は、毎月の返済額と手元に残るお金を大きく変えます。返す期間が1年延びるだけで毎月の返済額は下がるので、金利の数字だけを見て銀行と話すと、手元のお金にとって大きな条件を見落としがちです。審査で見られることは融資の審査基準とは?で説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、何にいくら要るかの整理から、資金計画書と5か年の計画表づくり、金融機関との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。