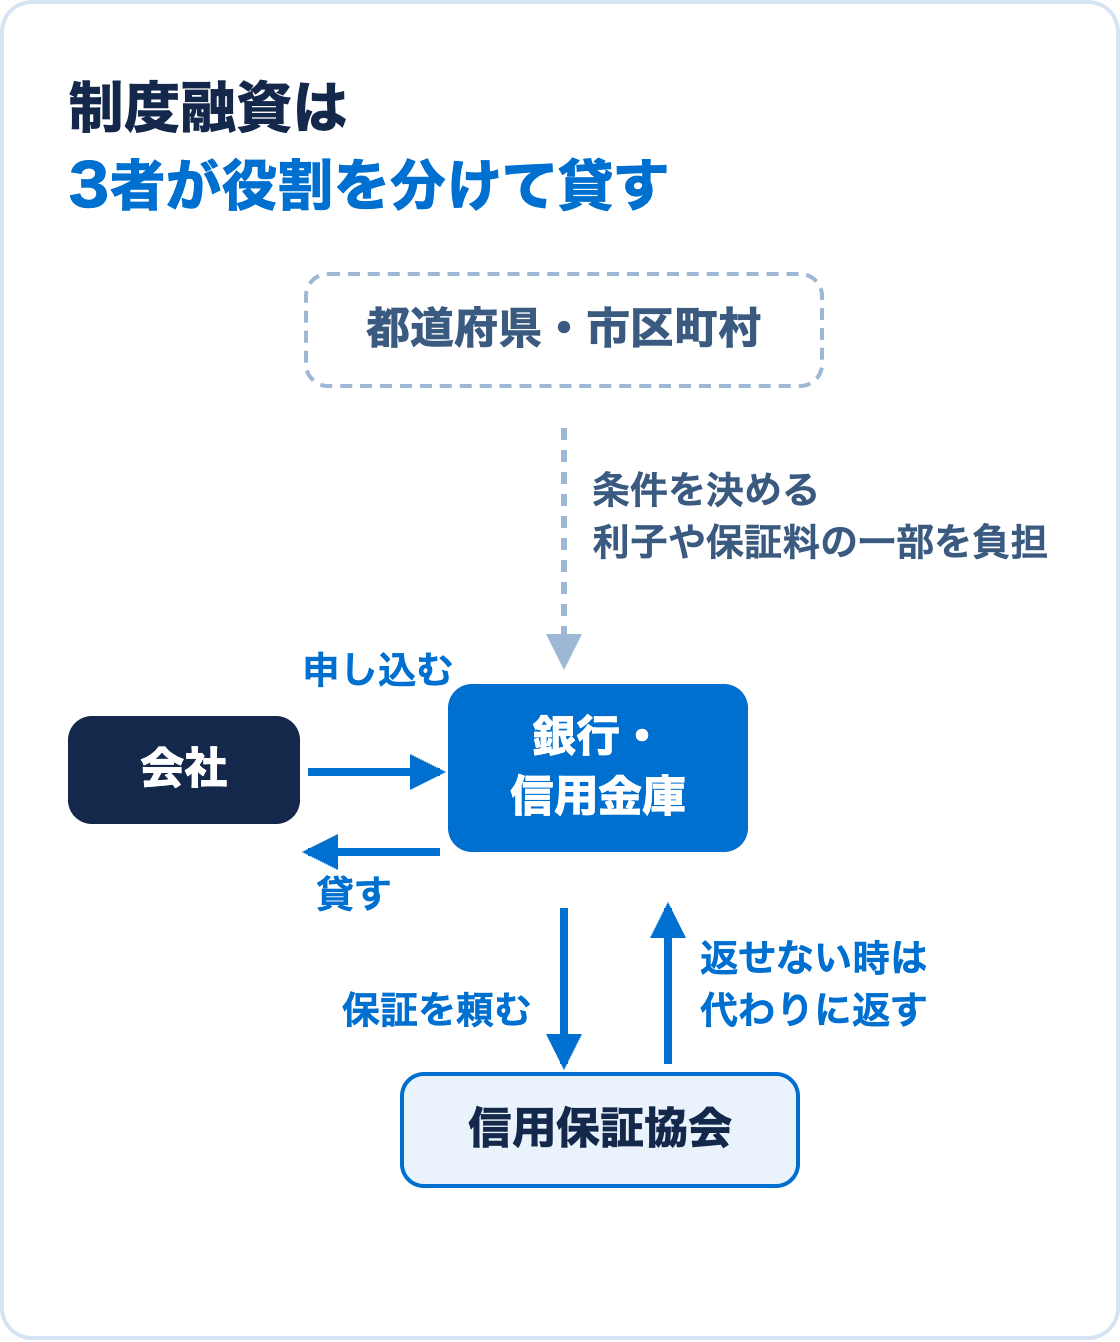
制度融資は、都道府県や市区町村、信用保証協会、銀行や信用金庫の3者が組んで行う融資です。自治体が融資の条件を決め、信用保証協会が保証を付け、銀行や信用金庫がお金を貸します。
名前は聞いたことがあっても、しくみまで知らない経営者は少なくありません。この記事では、制度融資のしくみと、探し方、申し込みの流れを説明します。
この記事の要点
- 制度融資は、自治体が条件を決め、信用保証協会が保証し、金融機関が貸す融資です
- 自治体によっては、利子や保証料の一部を負担してくれる制度があります
- 使える制度は、会社がある都道府県と市区町村ごとに違います
制度融資にも金融機関と信用保証協会の審査があり、申し込めば必ず借りられるわけではありません。
制度融資のしくみ
関わる者 | 役割 |
|---|
都道府県・市区町村 | 融資の対象、上限の額、返済期間、金利などの条件を決める。利子や保証料の一部を負担する制度もある |
信用保証協会 | 会社が返せなくなった時に、金融機関に代わって返す保証を付ける |
銀行・信用金庫 | 審査をして、お金を貸す。申し込みの窓口にもなる |
自治体が金融機関にお金を預けて、貸す金利を低く抑える形をとる制度もあります。仕組みの細かい部分は自治体ごとに違います。
保証付き融資とプロパー融資
銀行の融資は、大きく2つに分かれます。信用保証協会の保証を付けて借りる「保証付き融資」と、保証を付けずに銀行が自分の判断で貸す「プロパー融資」です。制度融資は、保証付き融資の1つです。
保証付き融資の多くは、信用保証協会が融資の80%を保証し、残りの20%は金融機関が負う「責任共有制度」の対象です。金融機関は自分が負う分の損まで考えて審査するので、保証付き融資でも金融機関の審査は通る必要があります。創業関連の保証など、一部の保証は責任共有制度の対象外です。
制度融資の良いところ
自治体が条件を決めているため、同じ金融機関のプロパー融資と比べて、金利が低く、返済期間が長く設定されている制度が多くあります。自治体が利子の一部を補給したり、信用保証協会に払う保証料の一部を負担したりする制度を使えると、実際の負担はさらに下がります。
創業する人向け、売上が落ちた会社向け、設備投資向けなど、目的ごとに制度が分かれているのも特徴です。
制度融資の探し方と申し込みの流れ
まず、会社がある都道府県と市区町村のホームページで「制度融資」のページを見ます。市区町村の制度を使う時は、市区町村の窓口で事前の認定やあっせんの書類が要る場合があります。
申し込みは、多くの場合、取引のある銀行や信用金庫を通して行います。金融機関が書類を受け取り、信用保証協会に保証を申し込み、両方の審査を経て融資が実行されます。金融機関と信用保証協会の両方が審査するぶん、公庫の融資より実行までに時間がかかる傾向があります。
制度融資の窓口になりやすい信用金庫については融資の相談は、まずどの金融機関に行けばいいかで説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、使える制度の整理から、資金計画書づくり、金融機関との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。