プロパー融資は、信用保証協会の保証を付けずに、銀行が自分の判断で貸す融資です。会社が返せなくなった時の損は、銀行がすべて負います。
これに対して、信用保証協会の保証を付けて借りる融資を「保証付きの融資」と呼びます。会社が返せなくなった時は、保証協会が会社に代わって銀行に返します。銀行の担当者や経営者は、保証付きの融資を「マル保」と呼ぶこともあります。
要点
- プロパー融資は保証料がかからず、保証協会の保証の上限にも数えられません
- 銀行は損をすべて自分で負うので、保証付きの融資より慎重に審査します
- 取引の実績が少ない会社は、保証付きの融資から始めることがほとんどです
融資の判断は金融機関と担当者によって異なり、プロパー融資が必ず受けられるわけではありません。
プロパー融資と保証付きの融資の違い
| プロパー融資 | 保証付きの融資 |
|---|
返せなくなった時の損 | 銀行がすべて負う | 多くは保証協会が80%、銀行が20%を負う |
保証料 | かからない | 会社が保証協会に払う |
金額の上限 | 銀行がその会社ごとに決める | 1社あたりの上限が決まっている(一般の保証は合計2億8,000万円) |
審査する所 | 銀行だけ | 銀行と保証協会の両方 |
保証料
保証付きの融資では、会社が保証協会に保証料を払います。保証料の率は、会社の経営状況に応じて9つの区分から決まります。自治体の制度融資のように、保証料の一部を自治体が負担してくれる制度もあります。制度融資のしくみは制度融資とは?で説明しています。
プロパー融資には保証料がありません。そのため、保証付きの融資とプロパー融資の負担を比べる時は、金利だけでなく、保証料を足した数字で比べます。金利の決まり方は融資の金利の記事にまとめています。
金額の上限
保証協会の保証には、1つの会社が使える上限があります。一般の保証では、担保を出す普通の保証が2億円、無担保の保証が8,000万円で、合わせて2億8,000万円です。この上限は、取引しているすべての銀行の保証付きの融資を合わせて数えます。
プロパー融資は保証協会を通さないので、この上限に数えられません。プロパー融資で借りられる額は、銀行がその会社の数字を見て決めます。
審査する所
保証付きの融資では、銀行の審査に加えて保証協会の審査も入ります。その分、申し込んでからお金が入るまでの日数が長くなりがちです。プロパー融資の審査は銀行の中だけで進みます。
銀行がプロパー融資に慎重になる理由
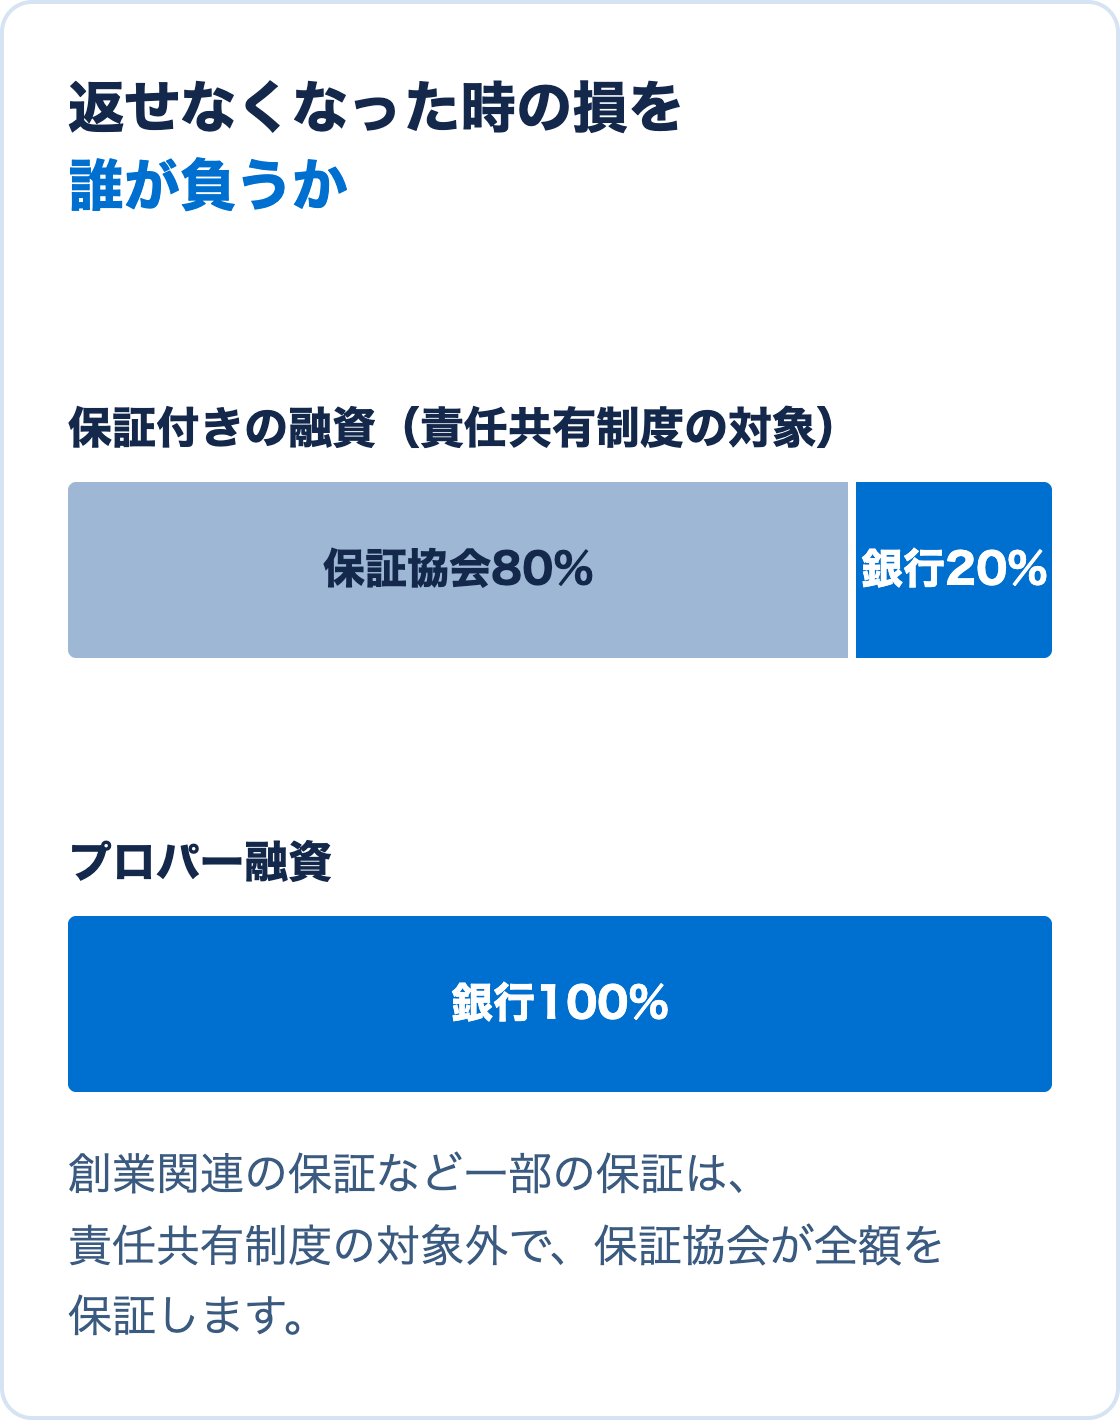
保証付きの融資の多くは「責任共有制度」の対象で、会社が返せなくなった時は保証協会が80%、銀行が20%の損を負います。創業関連の保証など一部の保証は、この制度の対象外で、保証協会が全額を保証します。
プロパー融資では、この損を銀行がすべて負います。同じ1,000万円を貸す場合でも、保証付きの融資なら銀行が負う損は多くの場合200万円までですが、プロパー融資では1,000万円全部です。銀行がプロパー融資の審査で慎重になるのは、このためです。
取引の実績が少ない会社は、銀行から見ると返済の記録がまだありません。そうした会社は、保証付きの融資から始めることがほとんどです。
プロパー融資を検討してもらいやすくなる会社の状態
銀行がプロパー融資を考える時に見ているのは、主に次の3つです。
- 保証付きの融資を、約束どおりに返してきた記録
- 直近の決算書で、借入を返せるだけの利益が出ているか
- その銀行と取引してきた長さと中身(預金、入金や支払いの口座)
決算書が2期分、3期分そろい、保証付きの融資の返済が進んでくると、取引している銀行からプロパー融資を提案されることもあります。会社の成長に合わせてどの金融機関に相談するかは、会社の成長の段階ごとに相談する金融機関で説明しています。
反対に、業績が落ちてから初めての銀行にプロパー融資を申し込んでも、銀行には判断の材料がほとんどありません。プロパー融資は、業績が良く、返済の記録がたまっている時期に相談するものと考えておきます。
プロパー融資で気をつけること
プロパー融資では、銀行が損をすべて負う代わりに、担保や経営者保証を求められることがあります。経営者保証を外せるかどうかの考え方は経営者保証の記事にまとめています。
また、保証付きの融資をやめて、すべてをプロパー融資にすればよいわけでもありません。保証協会の上限を使っていない分は、業績が落ちた時や大きな設備投資の時に、保証付きの融資を使う余地として残ります。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」のnoteでは、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Designのnoteもご覧ください。
融資のご相談
当社は、資金繰り表と返済の計画づくり、金融機関との面談の準備を支援しています。保証付きの融資を続けるか、プロパー融資を相談する時期か迷っている場合もご相談ください。サービスの内容は融資支援のページで紹介しています。