金融機関は、どこも同じようにお金を貸しているように見えて、ふだん取引している会社の規模がそれぞれ違います。当社が融資の相談を受ける時は、会社の今の段階に合う金融機関から順に相談するよう勧めています。
この記事では、日本政策金融公庫(以下、公庫)、信用金庫・信用組合、地方銀行、商工中金、メガバンクの違いと、会社の段階ごとの相談先の考え方を説明します。
この記事の要点
- 金融機関ごとに、主な取引の相手にしている会社の規模が違います
- 相談の順番の基本は、公庫と信用金庫から始めて、取引の記録がたまるにつれて地方銀行、商工中金、メガバンクへ広げる形です
- 順番は目安で、業種や借りる目的によって組み合わせは変わります
融資の判断は金融機関と担当者によって異なり、どの金融機関でも融資が必ず受けられるわけではありません。
金融機関ごとの違い
金融機関 | 主な取引の相手 |
|---|
日本政策金融公庫 | 創業する人、創業して間もない会社、小規模の会社。国の政策として貸す融資の制度を持つ |
信用金庫・信用組合 | 営業地域の中の小さな会社と個人事業主。会員として出資した人が取引の相手 |
地方銀行 | 地域の中小企業から中堅の会社まで |
商工中金 | 全国の中小企業。地方銀行より大きな額の融資も扱う |
メガバンク | 全国の中堅企業と大企業 |
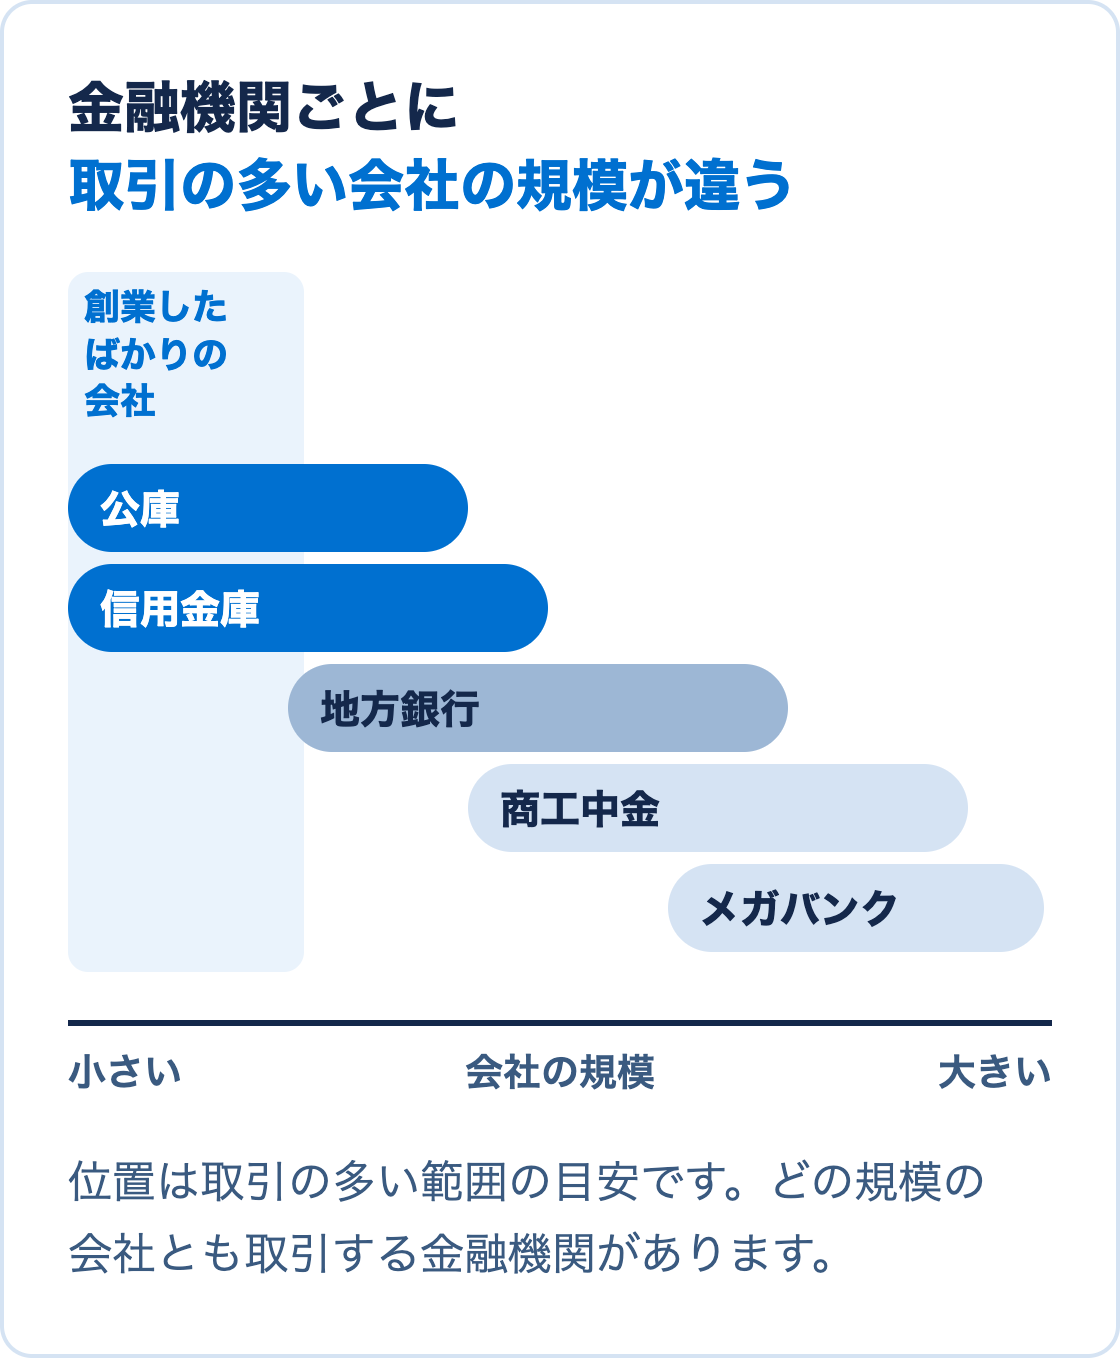
規模の大きな金融機関ほど、1件あたりの融資の額が大きい取引を前提に審査の体制が組まれています。創業したばかりの会社の数百万円の相談は、信用金庫にとってはふだんの取引でも、メガバンクにとっては判断の材料が足りない相談になりがちです。
創業期:公庫と信用金庫
決算書がまだ無い時期は、公庫と信用金庫に相談します。公庫には創業する人向けの融資の制度があり、創業計画書と社長の経歴、自己資金をもとに判断します。信用金庫は自治体の制度融資の窓口にもなり、信用保証協会の保証を付けた融資を扱います。
この時期に大切なのは、借りたお金を約束どおりに返した記録を作ることです。最初の融資の額が小さくても、返済の記録は次の相談の判断の材料になります。
決算を2期、3期と重ねた頃:地方銀行
決算書が2期分、3期分そろい、売上が伸びてくると、地方銀行にも相談できるようになります。地方銀行は地域の経済とのつながりを重視し、地域で事業を広げる会社との取引を増やしたいと考えています。
この時期には、保証協会の保証を付けない「プロパー融資」を相談できることもあります。保証付き融資の返済の記録と決算の数字が、プロパー融資を検討してもらう材料になります。
さらに規模が大きくなった頃:商工中金とメガバンク
売上の規模が大きくなり、借りる額も大きくなると、商工中金やメガバンクとの取引も選択肢に入ります。全国に拠点を広げる会社、海外との取引がある会社は、メガバンクの持つ取引の網が役に立つ場面が増えます。
この段階でも、それまで取引してきた信用金庫や地方銀行との取引をやめる必要はありません。取引する金融機関を複数にしておく理由は銀行は1行より複数と付き合ったほうがいい理由で説明しています。
順番どおりにいかない場合
ここで説明した順番は基本の形です。業種によっては、その業種に詳しい金融機関から始めたほうが話が早いこともあります。飲食店や美容室などの生活衛生関係の業種は、公庫に専用の融資の制度があります。設備を大きく買う会社は、公庫と民間の金融機関が一緒に貸す形を検討することもあります。
最初の相談先の選び方は融資の相談は、まずどの金融機関に行けばいいか、規模の合わない金融機関から当たった時に起きることはいきなりメガバンクに融資の相談をしないほうがいい理由にまとめています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、会社の今の段階に合う金融機関の選び方と相談の順番の整理から、資金計画書づくり、面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。