「口座を作るなら、まずメガバンク」「大手と取引しているほうが信用がある」と考えて、創業してすぐにメガバンクへ融資の相談に行く経営者がいます。会社の規模に合わない金融機関から相談を始めると、話が進まないまま時間だけが過ぎることがあります。
この記事では、最初にメガバンクへ行った時に起きやすいことと、相談の順番の考え方を説明します。
この記事の要点
- メガバンクは、全国の中堅企業と大企業との取引が中心です
- 創業期の会社が最初にメガバンクへ相談すると、判断の材料が足りず話が進みにくくなります
- 断られた原因が、決算書の数字より相談先の選び方にある場合もあります
融資の判断は金融機関と担当者によって異なります。この記事は、メガバンクに相談すると必ず断られるという意味ではありません。
金融機関には、相手にしている会社の規模がある
公庫、信用金庫・信用組合、地方銀行、商工中金、メガバンクは、それぞれふだん取引している会社の規模が違います。公庫は創業期の会社への融資が役割の中心で、信用金庫は地域の小さな会社との取引を重視します。メガバンクになるほど、1件あたりの額が大きい融資を前提にした審査になります。
当社が勧める相談の順番の基本は、公庫と信用金庫・信用組合から始めて、地方銀行、商工中金、メガバンクへと、会社の成長に合わせて広げていく形です。業種や借りる目的によって組み合わせは変わりますが、順番を飛ばしてよい理由にはなりません。
最初にメガバンクへ行くと起きやすいこと
当社が融資の相談を受けていると、次の流れをよく見かけます。
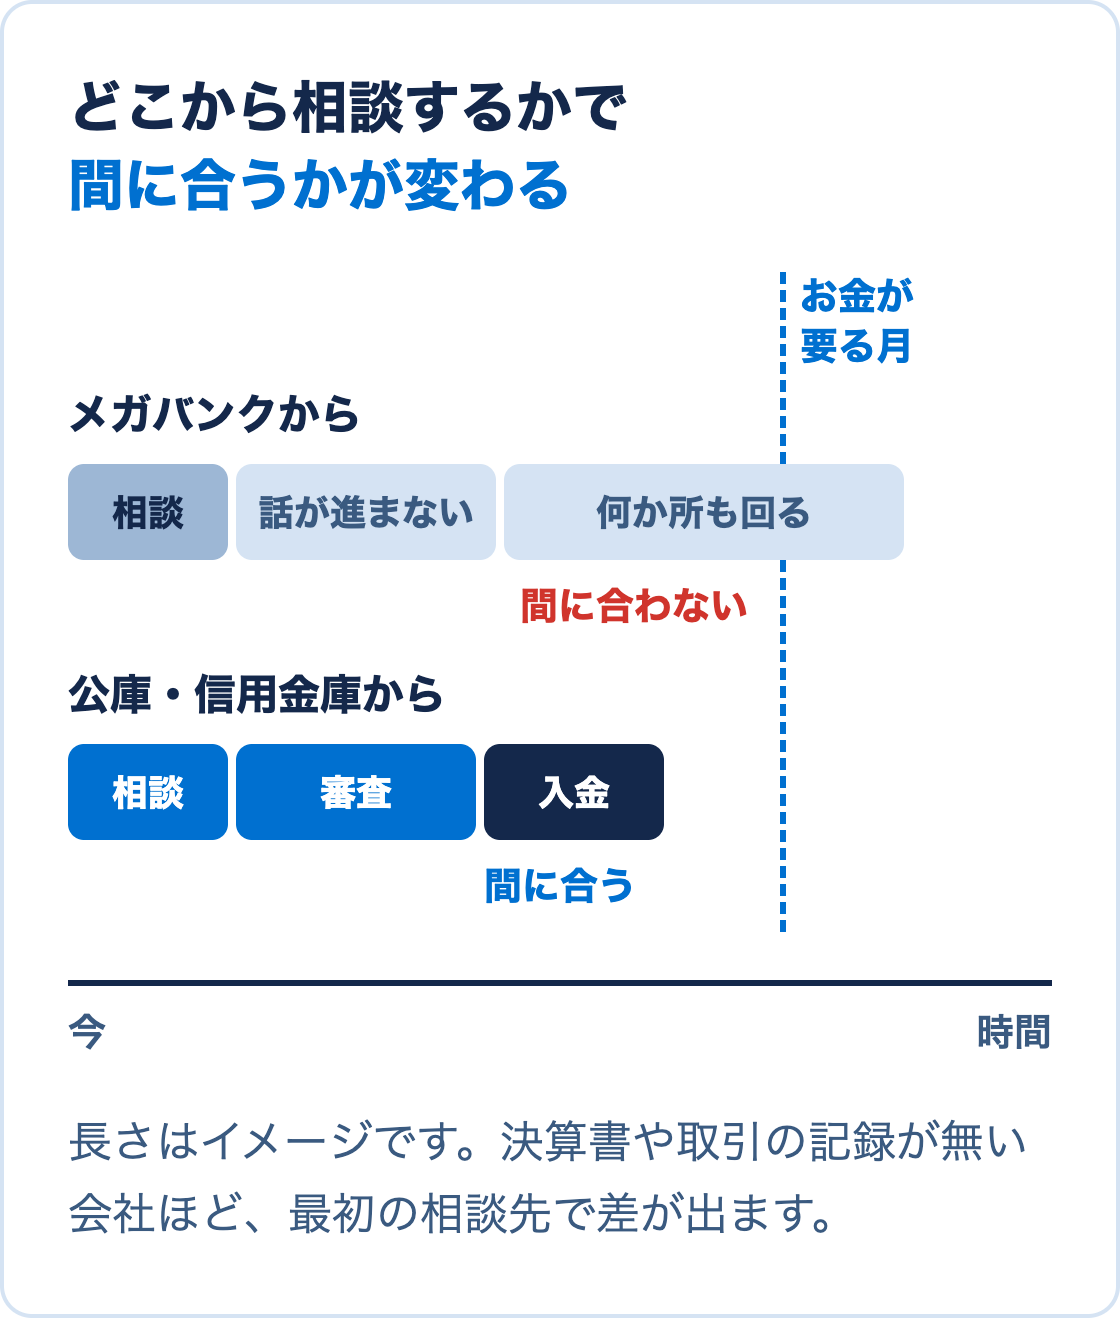
創業したばかりで決算書も取引の記録も無い会社が、メガバンクの窓口に融資の相談に行きます。担当者は判断に使える材料が少ないため、話は進みません。経営者は「今の会社では融資は無理なんだ」と思い込みます。その後、どこに相談すればよいか分からないまま、いくつもの金融機関を回ります。数か月がたち、お金が要る時期に間に合わなくなります。
この流れで失うのは、融資そのものより時間です。資金繰りに余裕がある時期に動き始めても、相談先を間違えると、その余裕を使い切ってしまいます。
断られた原因は、決算書ではないことが多い
断られた経営者の多くは、決算書の数字が悪かったからだと考えます。同じ決算書でも、会社の規模に合う金融機関に持って行くと、検討の対象になる場合もあります。規模の合わない金融機関では、審査が始まる前に断られることがあります。
決算書を良くする前に、会社が今どの規模の金融機関と取引する段階にいるかを確かめることが先です。会社の段階ごとの相談先は会社の成長の段階ごとに相談する金融機関で説明しています。
メガバンクと取引する時期
売上の規模が大きくなり、全国や海外との取引が増えてくると、メガバンクの持つ取引の網が役に立つ場面が出てきます。その時期にメガバンクとの取引を始める時も、それまで取引してきた公庫や信用金庫、地方銀行とのつながりは残しておきます。
最初に相談する金融機関の選び方は融資の相談は、まずどの金融機関に行けばいいかにまとめています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、会社の段階に合う金融機関の選び方と相談の順番の整理から、資金計画書づくり、面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。