融資を受けたことがない会社や、創業前・創業したばかりの会社が最初に相談する先は、日本政策金融公庫(以下、公庫)と地元の信用金庫です。当社は、面談で「まずどこに行けばいいか」と聞かれた時、この2つから始めるよう勧めています。
この記事では、公庫と信用金庫を勧める理由と、「一番借りやすい金融機関はどこか」に決まった答えが無い理由、最初の相談で避けたいことを説明します。
この記事の要点
- 公庫は創業期の会社に貸すための制度を持ち、信用金庫は地域の小さな会社を主な取引の相手にしています
- 借りやすさは、会社の規模と、その金融機関がふだん貸している会社の規模が合っているかで変わります
- 何か所も同時に回るより、1つの相談先で断られた理由を聞いてから次に進むほうが、次の相談の準備がしやすくなります
融資の判断は金融機関と担当者によって異なり、どの相談先でも融資が必ず受けられるわけではありません。
最初の相談先に公庫を勧める理由
公庫は、国が出資する政策金融機関です。民間の金融機関だけでは貸しにくい、創業する人や創業して間もない会社にお金を貸すことが、公庫の役割の1つになっています。決算書がまだ無い会社でも、創業計画書と社長の経歴、自己資金をもとに判断する制度があります。
公庫の窓口は2つに分かれています。小規模の会社や創業する人は「国民生活事業」、ある程度の規模がある中小企業は「中小企業事業」が担当します。最初の融資を考える会社のほとんどは、国民生活事業の支店に相談します。
地元の信用金庫を勧める理由
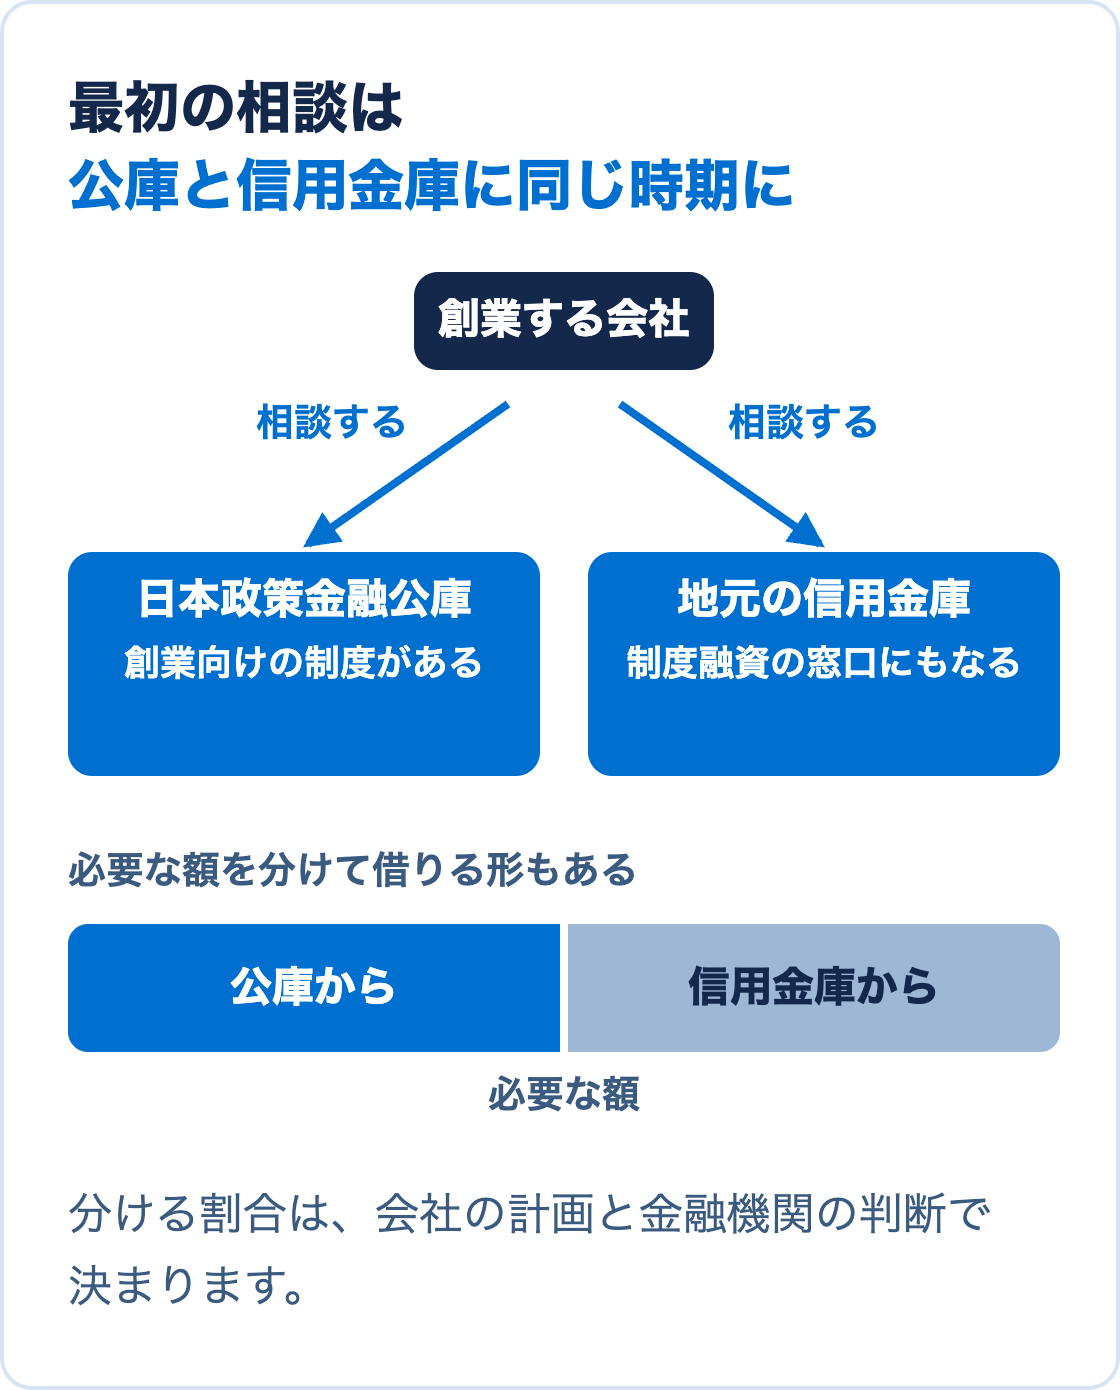
信用金庫は、地域の事業者や住民が会員として出資してつくる協同組織の金融機関です。融資の相手は、原則として営業地域の中の会員です。地元の小さな会社を主な取引の相手にしているため、創業期の会社の相談にも乗りやすくなっています。
信用金庫は、自治体の制度融資の窓口にもなります。制度融資は、自治体が条件を決め、信用保証協会が保証を付けて、地元の金融機関が貸す融資です。公庫と信用金庫に同じ時期に相談し、必要な額を2つの金融機関で分けて借りる形をとることもあります。
「一番借りやすい金融機関」が会社ごとに変わる理由
金融機関ごとに、ふだん貸している会社の規模が違います。信用金庫は地域の小さな会社、地方銀行は地域の中堅の会社、メガバンクは全国の大きな会社との取引が中心です。創業したばかりの会社がメガバンクに相談すると、担当者が判断に使える決算書も取引の記録も無いため、話が進みにくくなります。
そのため、「一番借りやすい金融機関」は、会社の規模と取引の記録によって変わります。創業期の会社にとっての借りやすい相談先は公庫と信用金庫で、売上が伸びて取引の記録がたまると、地方銀行や商工中金にも相談できるようになります。会社の段階ごとの金融機関の特徴は会社の成長の段階ごとに相談する金融機関で説明しています。
最初の相談で避けたいこと
同じ話を何か所にも同時に持って行く
断られた時に理由を聞かないまま別の金融機関に同じ話を持って行くと、同じ理由でまた断られます。金融機関は審査の細かい中身までは教えてくれないことが多いものの、「どこを良くすれば、次は相談に乗ってもらえますか」と聞けば、決算の数字、借りる額、使い道の説明、取引の記録のどこが足りないかを教えてもらえることがあります。
規模の大きい金融機関から当たる
大きな金融機関と取引したほうが信用がつくと考えて、最初にメガバンクに行く経営者もいます。理由はいきなりメガバンクに融資の相談をしないほうがいい理由にまとめています。
最初の相談の前に決めておくこと
- 何に、いくら要るか
- いつまでにお金が要るか
- 会社と事業所の場所(信用金庫は営業地域の中の会社が相手です)
創業期に使える融資の種類は創業したばかりでも融資は受けられるかを書いた記事で説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、どの金融機関に、どの順番で相談するかの整理から、資金計画書づくり、面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。