創業前の方も、創業したばかりで決算書がまだ無い会社も、融資に申し込めます。日本政策金融公庫(以下、公庫)には創業する人と創業して間もない会社向けの融資があり、自治体の制度融資にも創業向けの枠があります。
決算書が無い間、金融機関は創業計画書、社長の経歴、自己資金、借りる額と返済の計画を見て判断します。この記事では、創業期に使える融資の種類と、金融機関が見ること、申し込む時期の決め方を説明します。
この記事の要点
- 公庫の創業向けの融資は、創業前から、事業を始めておおむね7年以内まで申し込めます
- 決算書の代わりに、創業計画書の数字の根拠と、社長の経歴、自己資金の貯め方が見られます
- 公庫は融資が決まるまで平均3週間ほどかかるため、資金が要る日から逆算して申し込みます
融資の判断は金融機関と担当者によって異なり、同じ準備をすれば必ず融資を受けられるわけではありません。
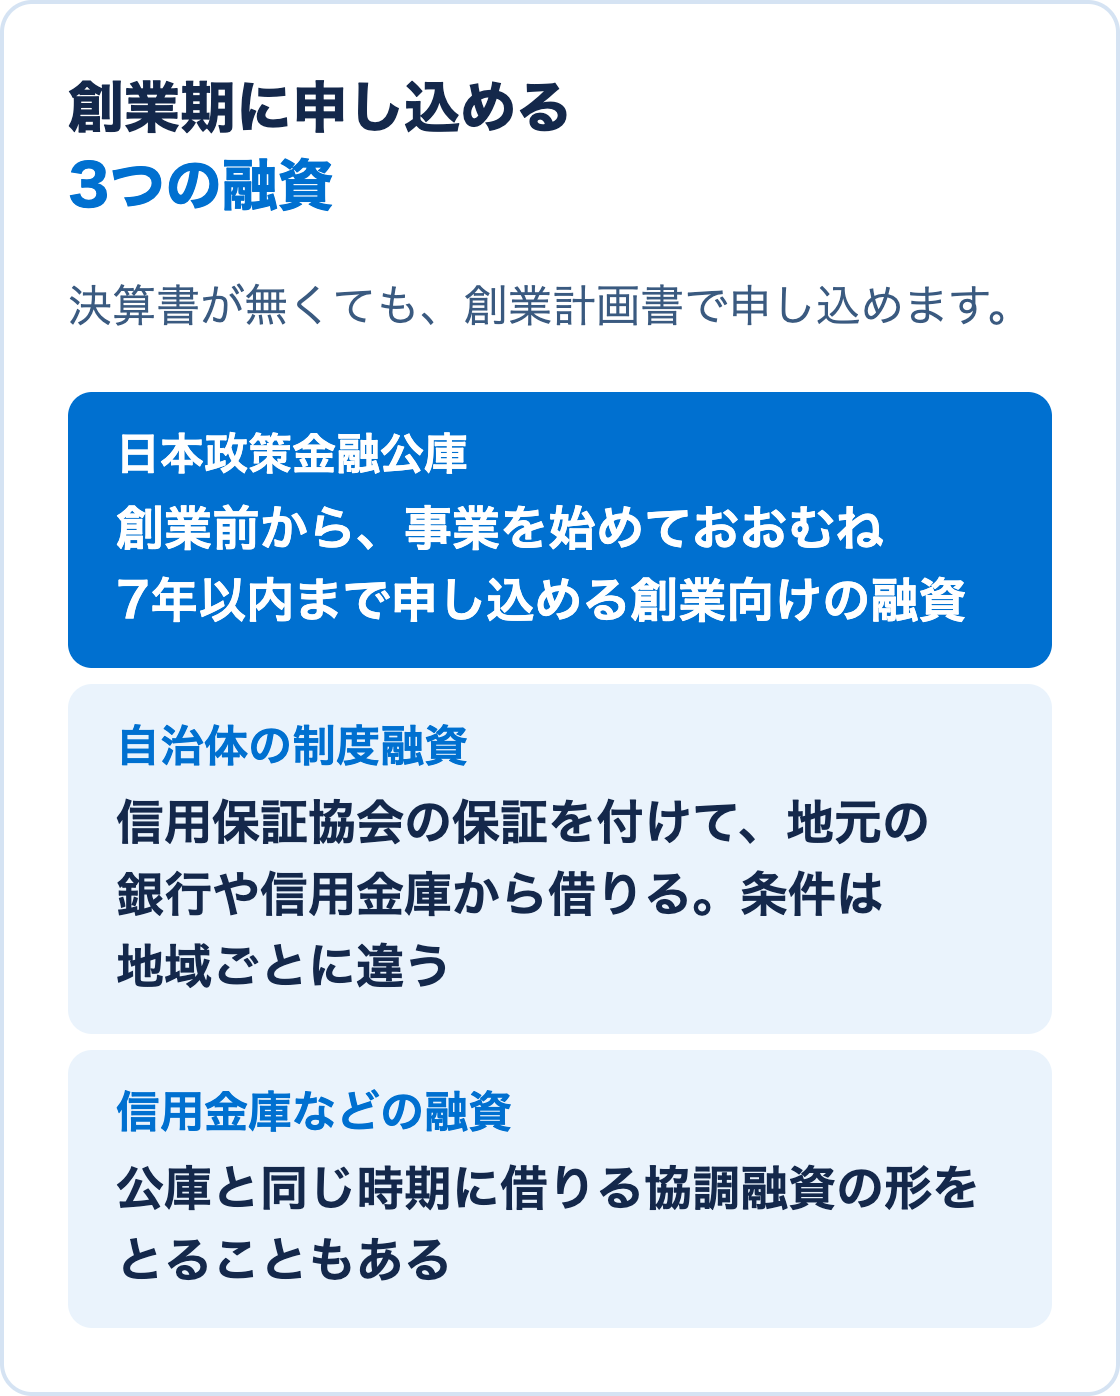
創業期に申し込める融資は3つ
創業前と創業したばかりの会社が申し込める融資には、主に次の3つがあります。
融資 | 内容 |
|---|
日本政策金融公庫の創業向けの融資 | 国が出資する金融機関の融資です。「新規開業・スタートアップ支援資金」は、これから事業を始める人と、事業を始めておおむね7年以内の人が対象です |
自治体の制度融資 | 都道府県や市区町村が、信用保証協会の保証を付けて、地元の銀行や信用金庫から借りられるようにする融資です。創業向けの枠を設けている自治体が多く、条件は地域ごとに違います |
信用金庫などの融資 | 地域の信用金庫は、創業期の会社の相談にも応じています。公庫と同じ時期に借りる協調融資の形をとることもあります |
公庫の「新規開業・スタートアップ支援資金」は、融資の限度額が7,200万円、返済期間は設備資金が20年以内、運転資金が10年以内です。女性、35歳未満、55歳以上の方などには、利率が下がる条件があります。公庫の案内では、税務申告を2期終えていない創業期の方は、原則として担保と保証人なしで申し込めます。条件は変わることがあるため、申し込む前に公庫の新規開業・スタートアップ支援資金のページで確かめてください。
決算書が無い時に、金融機関が見ること
1. 創業計画書の数字に根拠があるか
創業期の融資で中心になる書類は創業計画書です。公庫は「創業の手引」とセルフチェックの表を公開しており、資金計画では、設備の見積もりがあるか、事業が軌道に乗るまでの赤字を埋める運転資金を見込んでいるか、借り入れに頼りすぎていないかを確かめます。売上の見込みは「客数×単価×営業日数」のように計算の式で示し、式に入れた数字の出所も書きます。
2. 社長の経歴と、事業との結びつき
決算の実績が無いため、社長がその事業を続けられるかが見られます。同じ業界で働いた年数、担当していた仕事、すでに話がついている取引先があれば、創業計画書と面談で具体的に説明します。公庫は面談で社長の話と計画の根拠を確かめるため、聞かれそうな質問への答えを面談の前に用意しておきます。
3. 自己資金をどう貯めたか
公庫の創業向けの融資には、自己資金の額の要件はありません。公庫の案内では、創業する人が用意する自己資金は平均で必要な資金の2割ほどで、自己資金の額よりも、創業計画全体の中身を重く見ると説明しています。自己資金は額だけでなく、給料から毎月貯めてきたことが通帳で分かるかも見られます。
4. 借りる額が、返済できる範囲か
借りる額は、資金の使い道ごとの合計から決めます。返済の計画は、借りる期間に合わせて作ります。5年で返す融資なら、5年分の売上と利益の見通しを用意し、毎月の返済額をその利益から払えることを示します。
事例:建設業の創業期に、公庫から750万円と補助金150万円
当社は、創業期の建設会社の資金づくりを支援しました。事業を始めるための資金が必要だったため、公庫の創業向けの融資を申し込み、750万円の融資を受けました。あわせて補助金でも150万円を確保しました。ほかの支援の事例は事例の一覧で紹介しています。
申し込む時期の決め方
公庫の案内では、申し込みから融資が決まるまでは平均で3週間ほどかかります。その前に創業計画書と見積もりをそろえる期間も要るため、資金が要る日から2か月ほど前には準備を始めます。
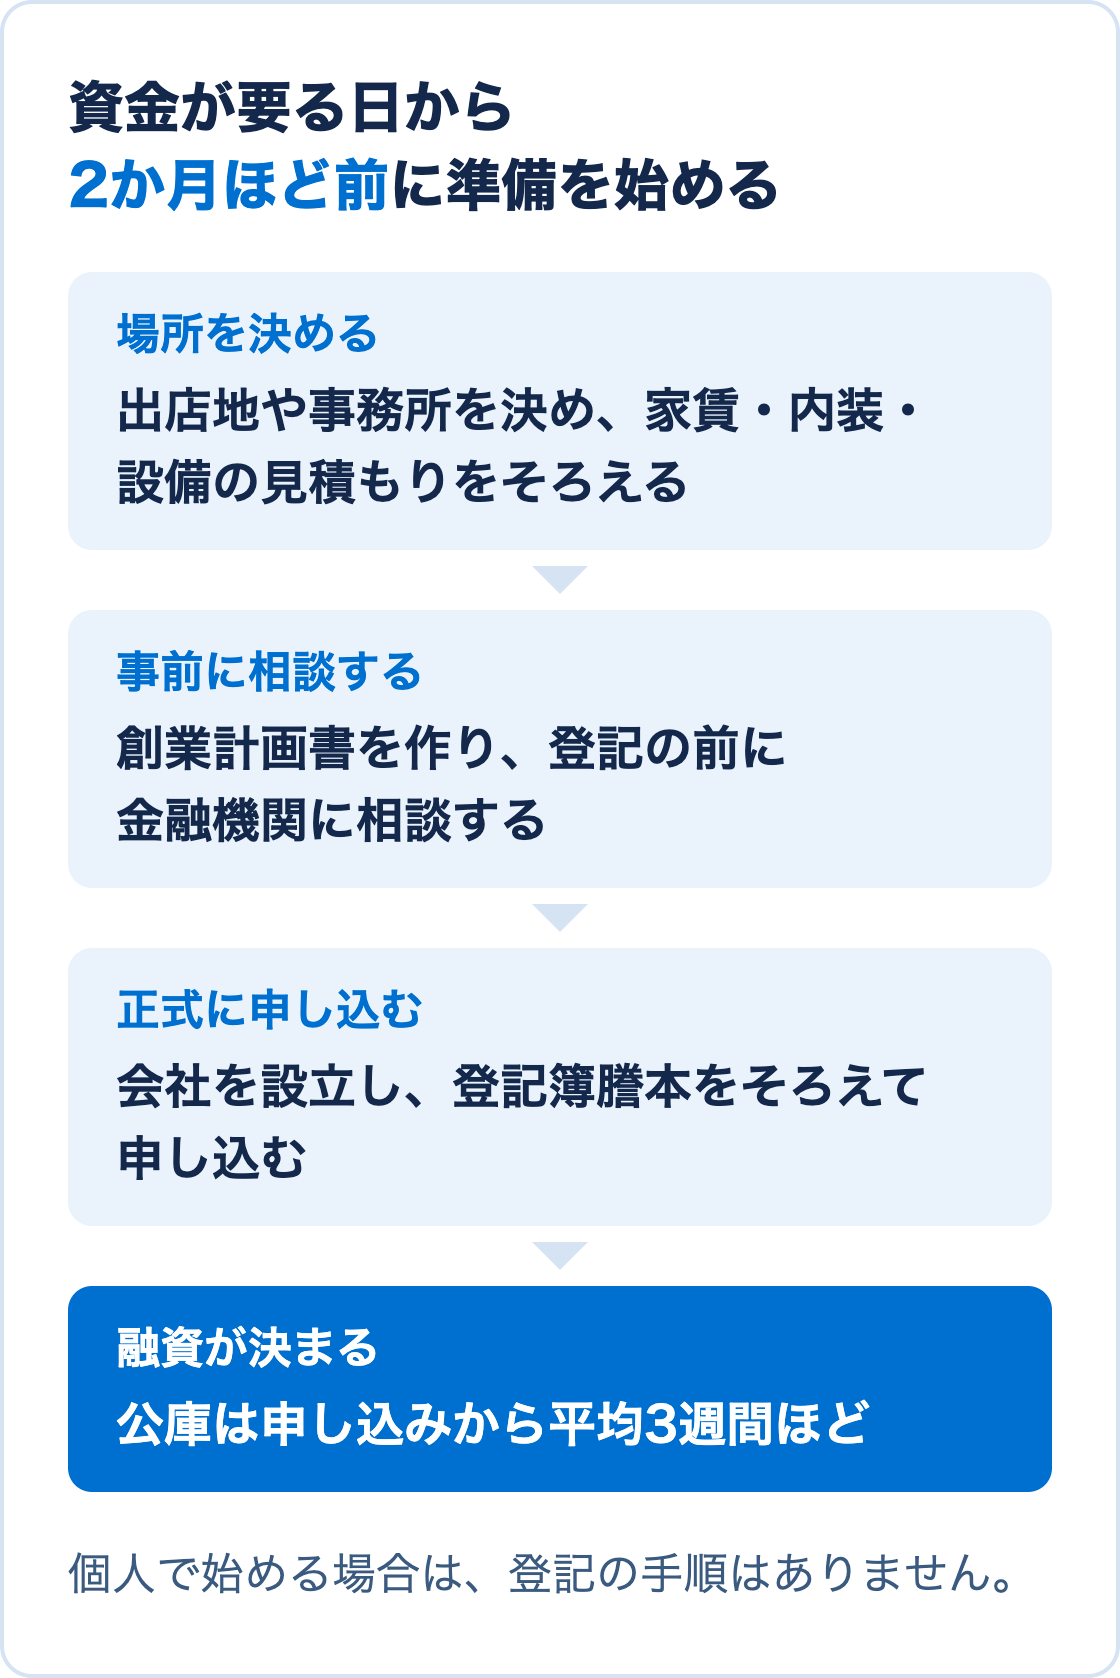
申し込む前に決めておくことは、次の3つです。
- 出店地や事務所:公庫は、店舗や事務所の場所を決めてから申し込むよう案内しています。家賃と内装の見積もりが決まらないと、必要な資金の額が決まらないためです
- 会社を作るか、個人で始めるか:法人で申し込む場合は、登記簿謄本(履歴事項全部証明書)が要ります。登記の前に金融機関に事前に相談しておき、登記が済んだらすぐ正式に申し込む段取りにすると、資金が要る日に間に合わせやすくなります
- どの金融機関から当たるか:当社は、創業期の会社には、公庫と地域の信用金庫から相談を始めるよう勧めています。公庫と信用金庫に同じ時期に申し込む協調融資を使うと、1つの金融機関だけで足りない額を分けて借りられる場合があります
自己資金や審査の期間など、申し込み前によく受ける質問は融資を申し込む前によくある6つの質問にまとめています。
創業期の融資のご相談
当社は、創業計画書や資金繰り表などの融資の書類づくりと、金融機関との面談の準備を支援しています。創業前で、何から準備すればよいか分からない場合も、ご相談ください。サービスの内容は融資支援のページで紹介しています。