前期が赤字の会社でも、日本政策金融公庫(以下、公庫)の融資は申し込めます。金融機関は、前期の赤字だけで貸すかどうかを決めるわけではありません。赤字になった理由、今期の利益、借りる額と返済の計画を合わせて判断します。
この記事では、まず金融機関が赤字の会社で確かめる点を説明します。そのあと、前期に2,000万円の赤字を出したAI受託開発の会社が、公庫から400万円の融資を受けた事例を紹介します。当社はこの会社を、外部CFO(社外の財務責任者)として支援しています。
この記事の要点
- 金融機関が赤字の会社で確かめるのは、赤字の理由、今期の利益、借りる額が返済できる範囲かの3点です
- 事例の会社は、事業を切り替えた今期は黒字で、書類で「今期の利益から返済できる」ことを数字で示しました
- 600万〜800万円を申し込める業績でしたが、返済の実績を作るために400万円にしました
融資の判断は金融機関と担当者によって異なり、同じ準備をすれば必ず融資を受けられるわけではありません。
前期が赤字の会社で、金融機関が確かめる3つのこと
1. 赤字になった理由を説明できるか
金融機関は、赤字が一度きりの理由によるものか、これからも続くものかを確かめます。新しい事業への投資、事業の切り替え、一時的な費用のように理由がはっきりしていれば、今後の見通しと合わせて説明できます。赤字が2期続くと、金融機関の社内の区分で注意が要る会社とされやすくなりますが、この区分も赤字の理由と返済の状況で変わります。
2. 今期の利益から返済できるか
前期が赤字でも、今期に利益が出ていれば、その利益から返済できることを示せます。決算を待たずに申し込む場合は、今期に入ってからの試算表(月ごとの損益と残高をまとめた表)を使います。
3. 借りる額が、返済できる範囲に収まっているか
借りられる額の目安には、「(利益+減価償却費)×5年」を控えめな見方、「×10年」を上限の見方とする考え方があります。どちらも公的な基準ではありません。赤字の翌期は利益の実績がまだ短いため、借りる額を控えめにしておくと、返済の計画を説明しやすくなります。
事例:前期2,000万円の赤字から公庫の融資を受けた会社
この会社は、20代のメンバーが中心のAI受託開発の会社で、支援を始めた時点で3期目でした。創業時に出資で2,000万円を集め、運送会社向けのデジタル化のサービスを作りました。しかし事業として成り立たず、集めた2,000万円をほぼ使い切りました。
その後、サービスを作る中で身につけた技術を使って、AIの受託開発に事業を切り替えました。切り替えてから売上が立ち始め、前期は2,000万円の赤字でしたが、今期は黒字になっていました。
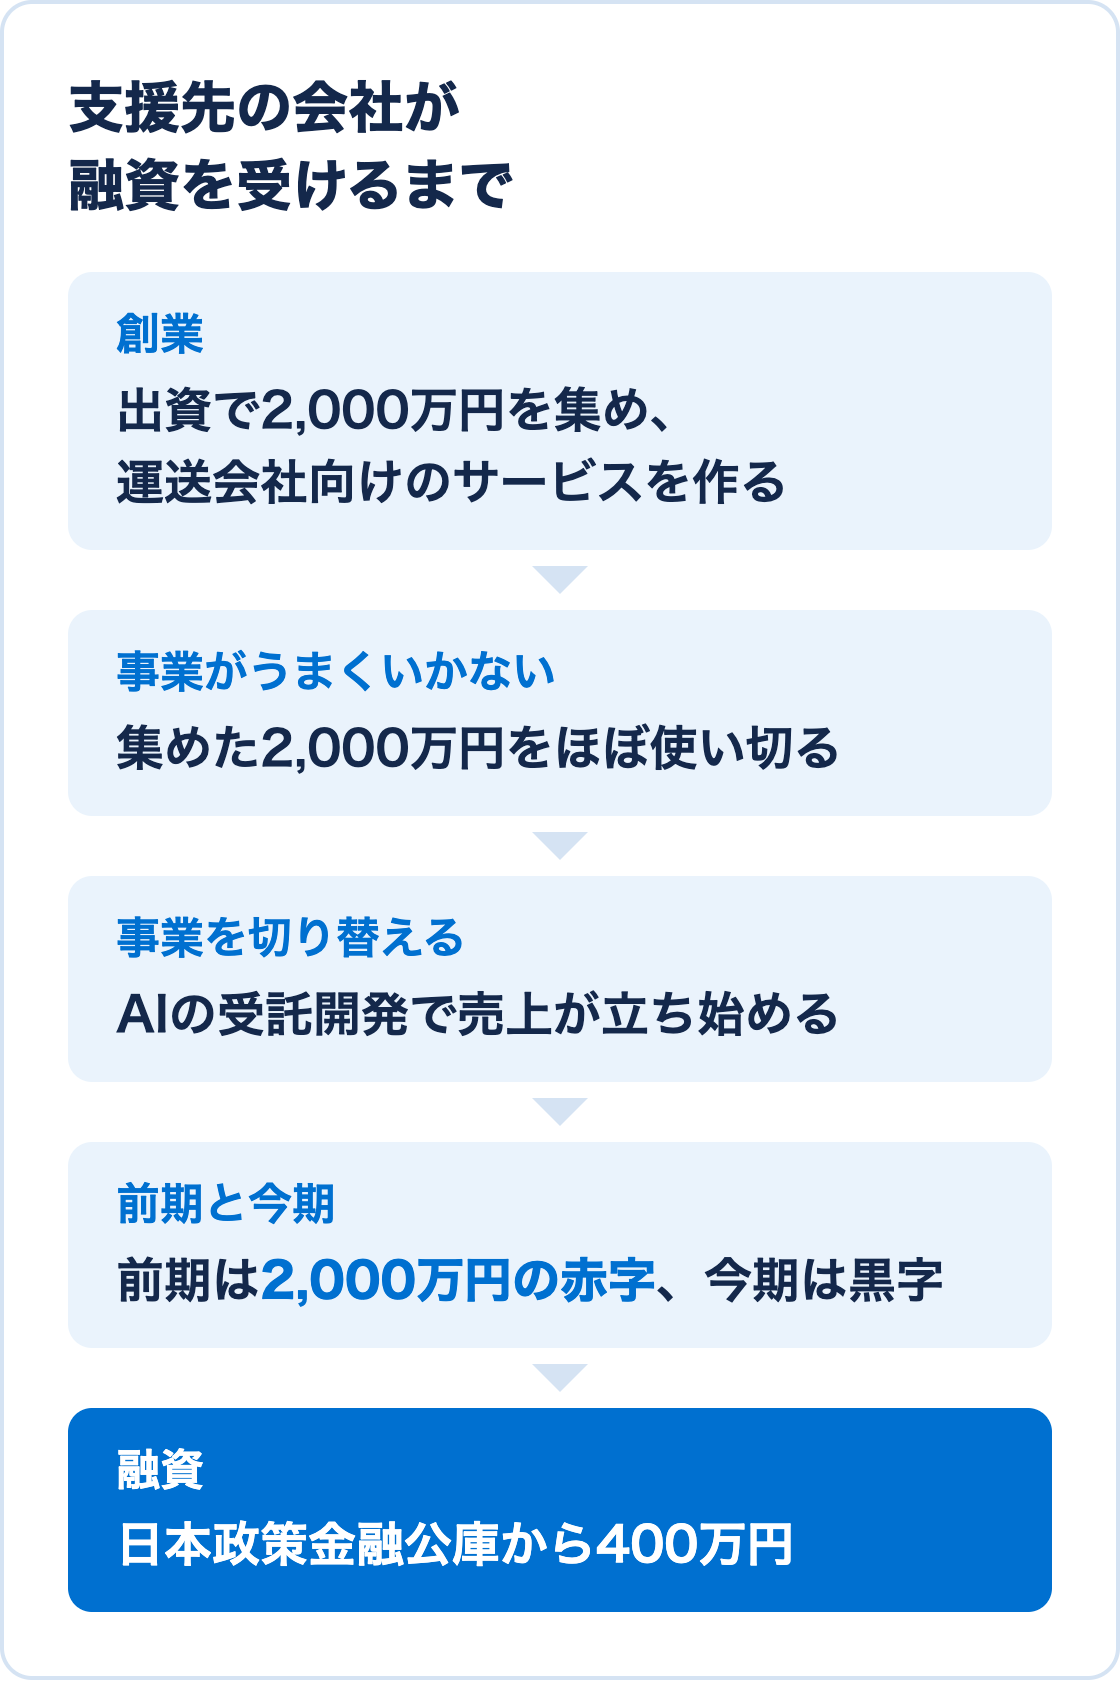
手元の現預金は多くなく、決算を待たずに事業年度の途中で資金を用意する必要がありました。それまでどの金融機関からも借り入れをしていなかったため、最初の借入先として公庫を選びました。公庫は、融資が決まるまでの期間が平均で2〜3週間ほどと案内しています。
書類と面談で準備した3つのこと
1. 赤字の理由と事業の中身を、平易な言葉で書きました
AIやデジタル化をうたう会社は数多くあり、金融機関の担当者には、どの会社のどこが他社より優れているのかが分かりにくい状況です。公庫に出す書類では、カタカナの言葉やIT業界で使う言葉をできるだけ使わず、最初の事業がうまくいかなかった理由と、今の事業で何を売っているかを平易な言葉で書きました。
2. 「今期の利益から返済できる」ことを数字で示しました
書類には、今期に入ってからの売上と利益の実績を載せ、毎月の返済額を今の利益から払えることを示しました。当社は、この点を書類で分かりやすく示せたことが、融資の実行につながったと考えています。
3. 面談に向けて、想定問答集を作りました
公庫の面談では、資金の使い道と事業の計画を聞かれます。社長は面談に不安を感じていたため、当社が、聞かれそうな質問と答え方をまとめた想定問答集を作りました。あわせて、社長からの「こう聞かれたらどう答えればいいか」という質問に、電話とオンラインですべて答えました。
借りる額を400万円にした理由
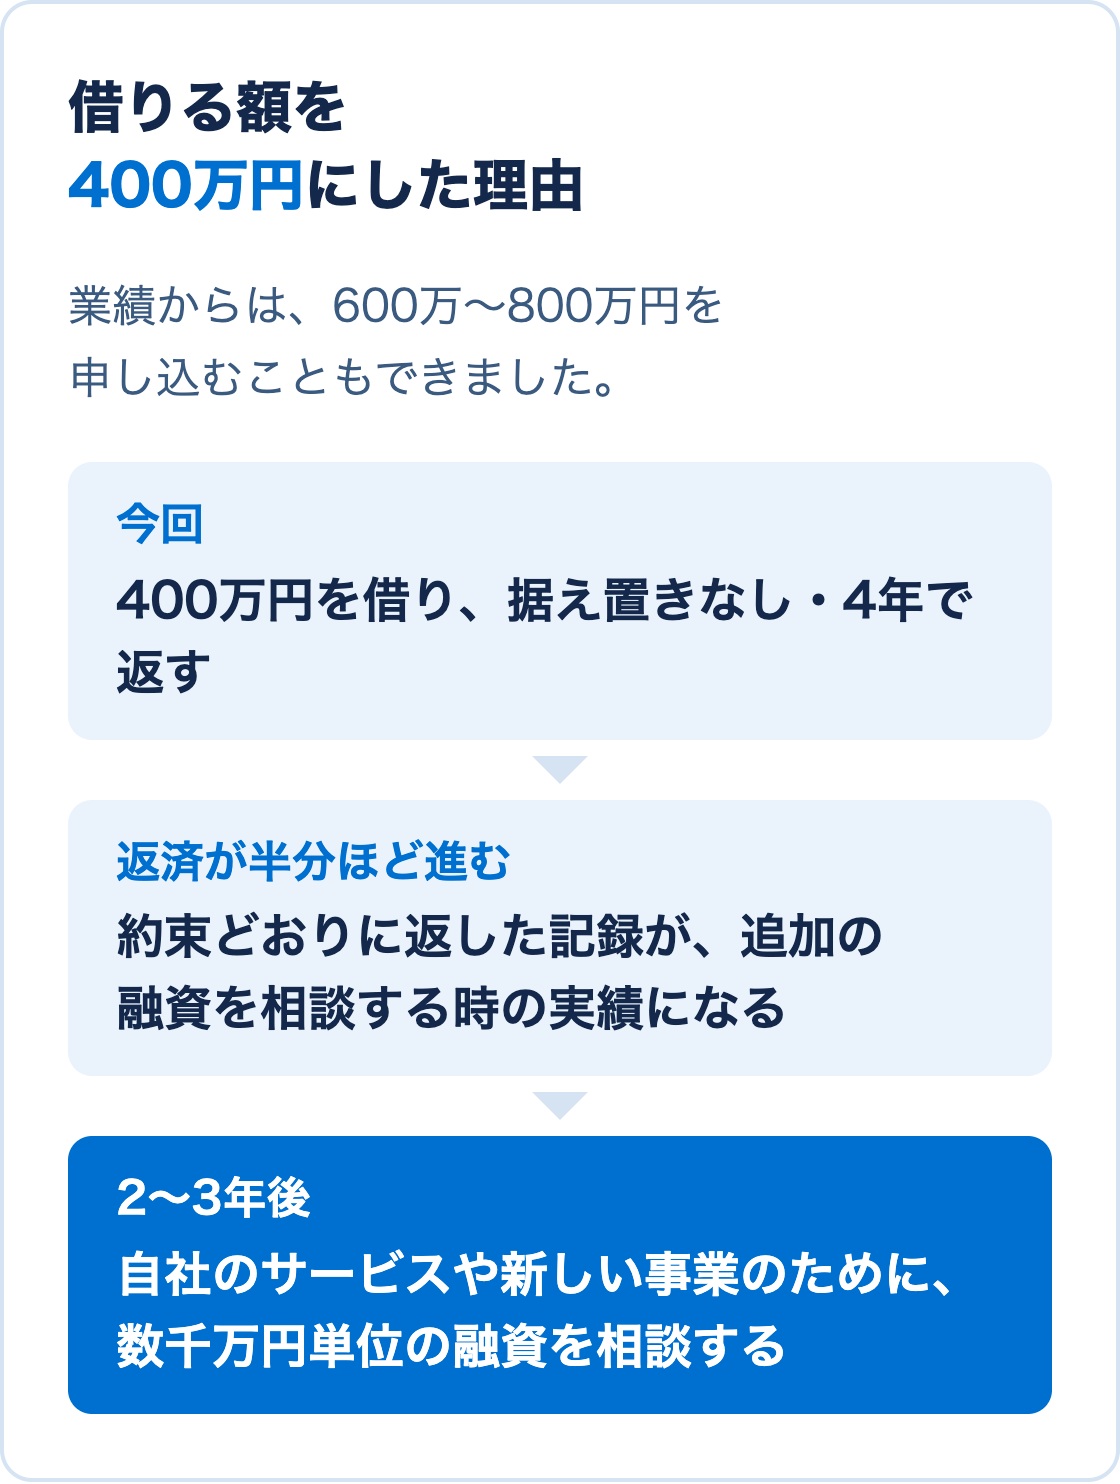
当社は、この会社の業績であれば600万〜800万円を申し込むこともできると考えていました。それでも400万円にしたのは、まず手元の現預金を増やし、返済の実績を作るためです。
この会社は、受託開発で資金をためながら、2〜3年後に自社のサービスや新しい事業を始める計画を持っていました。その時に数千万円単位の融資を相談することに備え、今回の融資は次の条件にしました。
項目 | 今回の条件 |
|---|
借りる額 | 400万円 |
据え置き期間 | 設けない(最初の数か月、利息だけを払う期間を作らない) |
返済期間 | すぐ返済を始め、4年で返し終える |
資金の使い道 | 運転資金、採用費、広告宣伝費 |
返済が半分ほど進むと、その返済の記録が、金融機関に追加の融資を相談する時の実績になります。
運転資金は「月の経費の3か月分」と言われることがありますが、当社はその目安では額を決めていません。必要な運転資金の額と、その資金を使う期間は、会社の業績や業種によって変わるためです。この会社でも、今期の業績と業種をもとに額を決め、その根拠を公庫の担当者に説明しました。
当社は今も外部CFOとして、財務、経営、営業の戦略を一緒に考えています。
前期が赤字の会社が、公庫に申し込む前にすること
- 赤字になった理由と、今期に何を変えたかを1枚にまとめる
- 今期に入ってからの試算表を用意し、毎月の返済額を利益から払えるかを計算する
- 資金の使い道ごとに、額とその根拠を書き出す
書類と申し込みの流れは、公庫のご利用の流れで確かめられます。融資の申し込み前によく受ける質問は、融資を申し込む前によくある6つの質問にまとめています。
前期が赤字の会社の融資のご相談
当社は、外部CFOとしての財務の支援と、融資の書類作成や面談の準備の支援をしています。前期が赤字で、金融機関に何を説明すればよいか分からない場合も、ご相談ください。サービスの内容は融資支援と外部CFOのページで紹介しています。