銀行の格付けは、取引先の会社が借入を約束どおりに返せるかを、銀行が段階で評価したものです。銀行は決算書をもとに会社ごとに格付けを付け、その格付けから「債務者区分」を決めます。
債務者区分は、正常先から破綻先までの6つの段階です。どの区分に入るかで、新しい融資を受けられるか、金利や条件がどうなるかが変わります。
要点
- 格付けの付け方は銀行ごとに違い、会社に結果は知らされません
- 格付けから決まる債務者区分は、どの銀行もほぼ同じ6つの段階です
- 赤字や債務超過だけで区分が決まるわけではなく、返済の状況や事業の中身も見られます
格付けや区分の決め方は金融機関によって異なります。この記事は一般的な仕組みの説明で、特定の会社の評価や融資の可否を示すものではありません。
格付けと債務者区分の関係
銀行は、貸しているお金が返ってくるかを定期的に自分で点検しています。これを「自己査定」と呼びます。金融庁の資料では、自己査定の流れを、信用格付を行い、その格付けに基づいて債務者区分を行う、と説明しています。
格付けは、1つの銀行の中で会社を細かく並べるための物差しです。段階の数や名前は銀行ごとに違います。債務者区分は、その格付けを6つの段階にまとめたもので、こちらは銀行の間でほぼ共通です。
以前は、金融庁の「金融検査マニュアル」が債務者区分の決め方を定めていました。このマニュアルは2019年12月に廃止されましたが、金融庁は今の債務者区分の実務を否定せず、そこを出発点にするとしています。そのため、6つの区分は今も各銀行の実務に残っています。
債務者区分の6つの段階
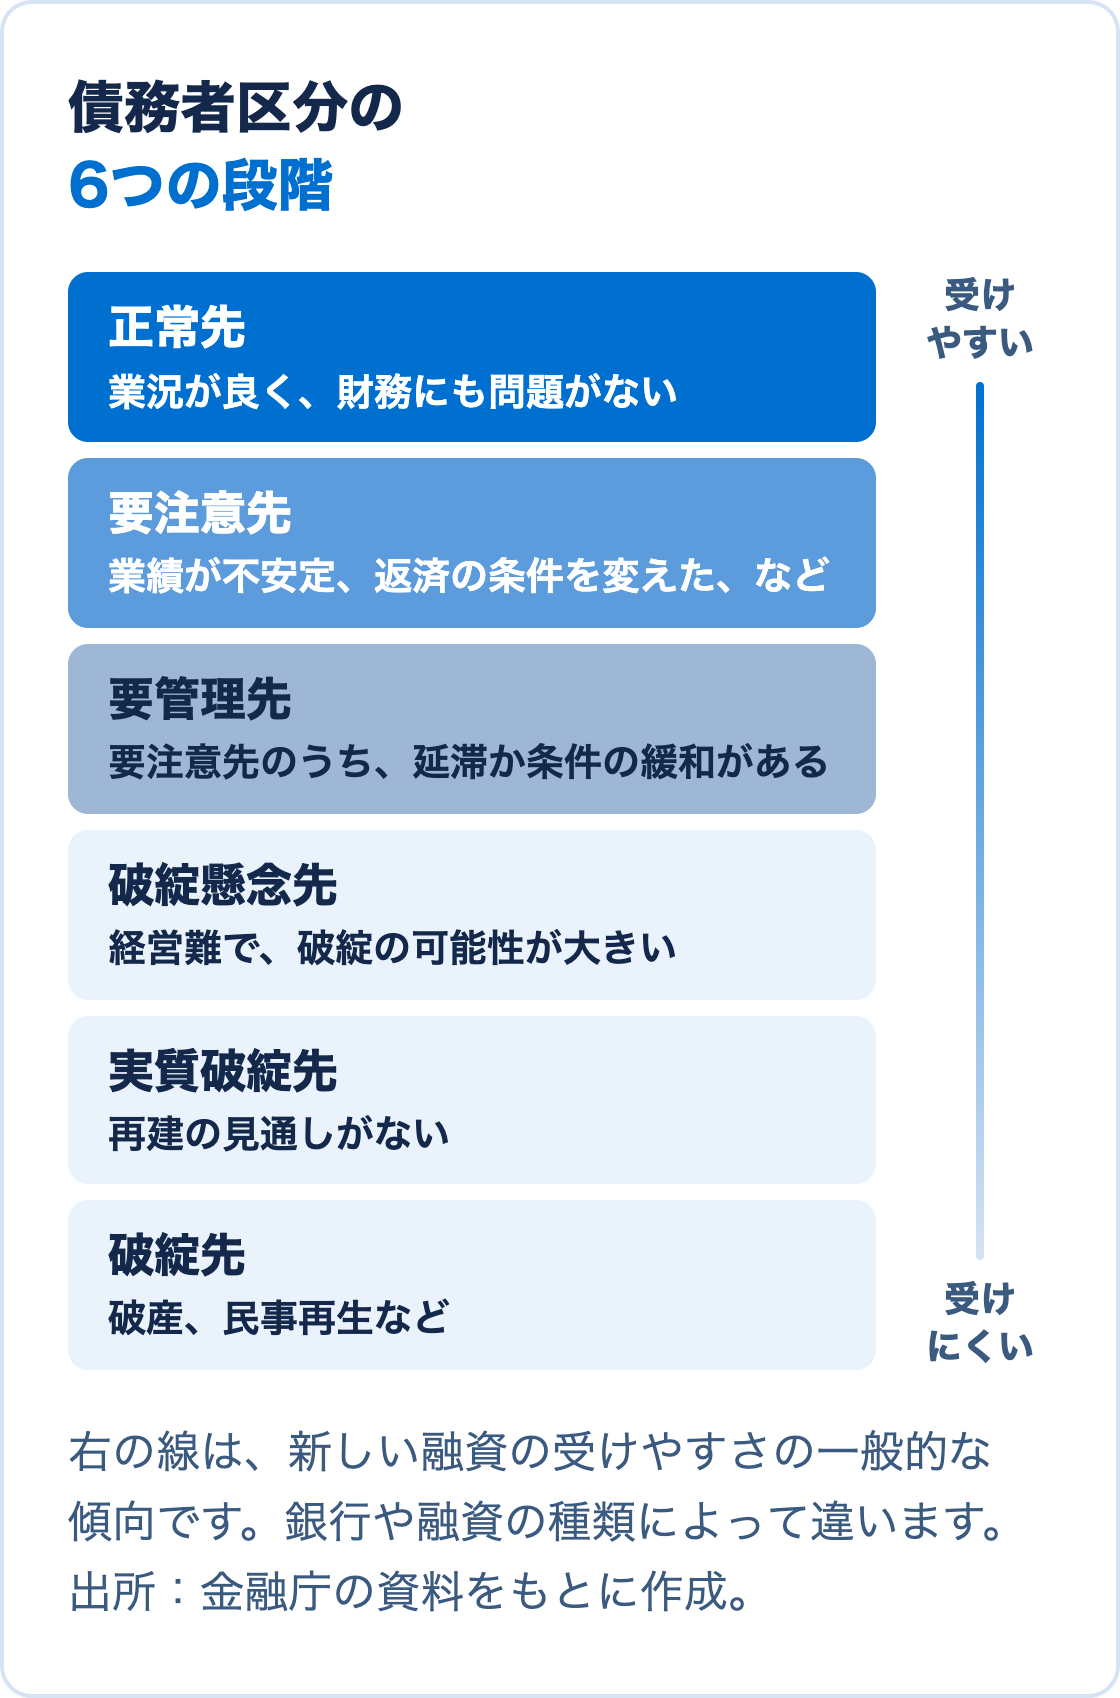
区分 | どんな会社か(金融庁の資料の要旨) |
|---|
正常先 | 業況が良く、財務内容にも特に問題がない |
要注意先 | 返済の条件を変えた、返済が遅れている、業績が低調か不安定、財務内容に問題がある、など今後の管理に注意が要る |
要管理先 | 要注意先のうち、3か月以上の延滞か、返済の条件を緩めた借入がある |
破綻懸念先 | 今は破綻していないが経営難で、経営改善の計画も進まず、破綻する可能性が大きい |
実質破綻先 | 法的な破綻はないが、深刻な経営難で再建の見通しがない |
破綻先 | 破産、民事再生、手形の取引停止処分などで破綻している |
要管理先より下は、銀行にとって返ってこない心配が大きい貸出として扱われます。
区分によって融資の何が変わるか
新しい融資の受けやすさ
正常先の会社には、銀行は新しい融資を出しやすくなります。要注意先でも、ふだんの仕入れや支払いに使う運転資金は、相談の対象になることがあります。要管理先より下になると、新しい融資はかなり難しくなり、今ある借入の返し方の相談が中心になります。
金利と条件
銀行は、区分が下の会社に貸すほど、返ってこなかった時に備えて多くのお金(貸倒引当金)を積んでおく必要があります。その分の負担が金利に乗るので、区分が下がるほど金利は高くなりやすくなります。担保や保証協会の保証を求められる場面も増えます。金利の決まり方は融資の金利の記事で説明しています。
保証協会の保証を付けない融資
保証協会の保証を付けないプロパー融資は、銀行が損をすべて自分で負います。そのため、プロパー融資は正常先の会社が中心になりやすい融資です。プロパー融資のしくみはプロパー融資とは?にまとめています。
銀行は決算書のほかに何を見るか
格付けは、まず決算書の数字から付けられます。売上や利益、借入の多さ、自己資本などです。その上で、中小企業については、決算書の数字だけで決めないように金融庁の資料で求められています。資料が挙げているものには、次のようなものがあります。
- 会社の技術力や販売力、これからの成長性
- 社長への役員報酬の払い方と、社長個人の収入や資産
- これまでの返済の記録とお金の流れ
たとえば、社長への報酬を多く払ったために決算が赤字になっていても、返済が約束どおりに進み、社長個人に余力があれば、それも合わせて見られます。金融庁の中小企業向けの資料も、赤字や債務超過といった表面的な現象だけで区分を決めるのは適当ではない、としています。
ただし、決算書の数字で付いた格付けを、ほかの事情で上げてもらうには、銀行がその事情を知っている必要があります。銀行に事情を伝えていなければ、数字だけで判断されます。
格付けでよくある勘違い
1つめは、「赤字を1回出したら、すぐに融資を受けられなくなる」というものです。実際には、赤字の理由と返済の状況が見られます。一時的な理由で赤字になり、次の期に戻る見通しを示せれば、区分が大きく下がらないこともあります。
2つめは、「格付けはどの銀行でも同じ」というものです。格付けの付け方は銀行ごとに違い、同じ決算書でも銀行によって評価が変わることがあります。取引の長さや、その銀行がどれだけ会社の中身を知っているかでも差が出ます。融資を断られる主な理由は融資を断られる理由の記事で説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」のnoteでは、銀行ごとの違い、複数の銀行との付き合い方、決算の前後に銀行へ伝えることの考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Designのnoteもご覧ください。
融資のご相談
当社は、資金繰り表と返済の計画づくり、金融機関との面談の準備を支援しています。決算の内容を銀行にどう説明すればよいか迷っている場合もご相談ください。サービスの内容は融資支援のページで紹介しています。