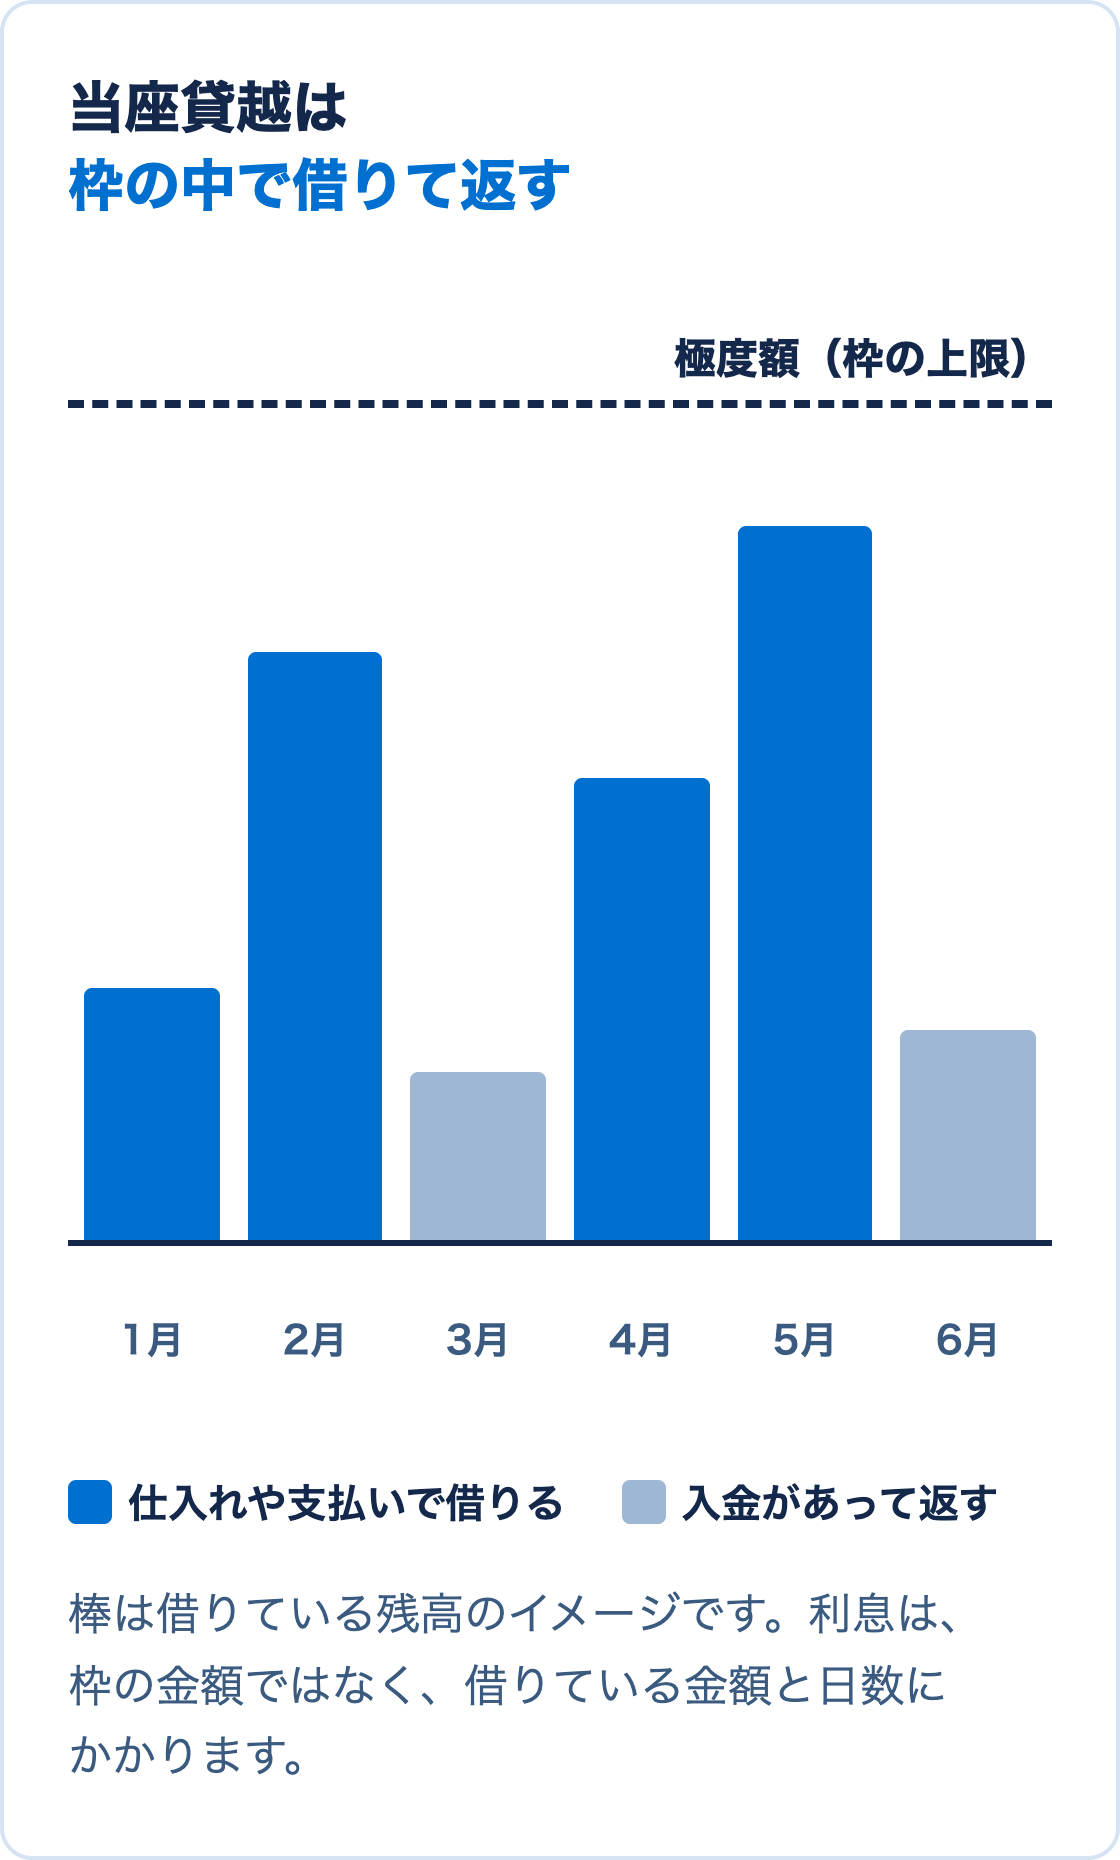
当座貸越は、銀行とあらかじめ決めた枠の中で、必要な時に借りて、お金が入った時に返せる融資です。この枠を「極度額」と呼びます。枠の中であれば、借りるたびに申し込みをし直す必要はありません。
利息は、枠の金額ではなく、実際に借りている金額と日数に対してかかります。売掛金が入るまでの数週間だけお金が足りない、といった時に使われることが多い融資です。
要点
- 枠の中で借りて返すことを繰り返せ、利息は借りている分にだけかかります
- 枠には1年か2年ほどの期限があり、期限ごとに銀行が更新するかを決めます
- 枠をいつも上限まで使っていると、更新の時に枠の使い道を確かめられます
当座貸越の名前、条件、更新の判断は金融機関によって異なります。この記事は一般的な仕組みの説明で、特定の会社が枠を受けられることを示すものではありません。
当座貸越の仕組み
たとえば極度額が1,000万円の当座貸越なら、会社は1,000万円までの範囲で、好きな時に借りられます。300万円を借りて、2週間後に売掛金が入った時に300万円を返せば、利息がかかるのはその2週間の300万円分だけです。返した分は、また枠として使えます。
枠には期間があり、1年か2年ほどで期限が来ることが多いです。期限が来ると、銀行は直近の決算や枠の使われ方を見て、同じ枠で続けるか、枠を変えるか、やめるかを決めます。
一般当座貸越と専用当座貸越
当座貸越には、大きく2つの形があります。1つは、当座預金の残高が足りない時に、枠の中で銀行が足りない分を立て替える形です。小切手や手形の支払いに当座預金を使う会社で使われます。
もう1つは、当座預金とは別に、借りるための専用の枠を設ける形です。必要な時に会社が申し出て、普通預金などに入れてもらいます。どちらの形をどう呼ぶかは銀行によって違い、「専用当座貸越」「特殊当座貸越」などの名前があります。
手形貸付・証書貸付との違い
| 当座貸越 | 手形貸付 | 証書貸付 |
|---|
借り方 | 枠の中で、必要な時に必要な額を借りる | 借りるたびに手形を差し入れて借りる | 借りるたびに契約書(金銭消費貸借契約書)を交わして借りる |
返し方 | 入金があった時など、決められた範囲で自由に返す | 期日にまとめて返すか、借り直す | 毎月決まった額を返すことが多い |
期間 | 枠の期間は1年か2年が多い | 1年以内が多い | 1年を超えることが多い |
主な使い道 | 短い期間のつなぎの運転資金 | 運転資金 | 設備資金、長く使う運転資金 |
手形貸付と当座貸越は、どちらも短い期間のお金の不足に使う融資です。違いは、借りるたびに手続きが要るかどうかです。期間ごとの融資の違いは短期融資と長期融資の違いで説明しています。
保証協会の保証が付く当座貸越
当座貸越は、銀行が自分の判断で枠を出すプロパー融資のことが多い融資です。一方で、信用保証協会の保証を付けた当座貸越もあり、「当座貸越根保証」と呼ばれます。
東京信用保証協会の資料では、全国で同じ形の制度(当貸1、当貸2)の対象を、同じ事業を3年以上続け、2期以上の決算を終え、申し込む銀行と6か月以上の融資の取引がある会社としています。当貸1の上限は2億8,000万円で、保証の期間は1年か2年です。条件は協会と制度によって違うので、使う時は取引している銀行に確かめます。
どちらの形でも、決算が2期以上あり、その銀行で借りて返した記録があることが前提になりやすい融資です。保証協会の保証を付けない融資のしくみはプロパー融資とは?にまとめています。
枠を使う時に銀行が見ていること
当座貸越は、売掛金が入るまで、在庫を仕入れてから売れるまで、といった短い期間のお金の不足を埋めるための融資です。金融庁は、商売を続けるために常に必要な運転資金(正常運転資金)を、短期の融資を継続して支えることは問題ないとしています。正常運転資金は、卸売業や製造業なら一般的に「売掛金と在庫から買掛金を引いた額」とされています。
その一方で、正常運転資金を超える部分は、返せるかを確かめる対象とされています。枠をいつも上限まで使い、入金があっても残高が減らない状態が続くと、銀行からは、短期のつなぎではなく、赤字の穴埋めや長く使うお金に枠が使われているように見えます。こうなると、更新の時に枠を減らす、長期の証書貸付に切り替える、といった話が出やすくなります。
銀行が会社をどう評価しているかによっても、更新の判断は変わります。銀行の評価のしくみは銀行の格付けとは?で説明しています。
当座貸越でよくある勘違い
1つめは、「一度枠を作れば、ずっと使える」というものです。枠には期限があり、更新するかは期限ごとに銀行が決めます。業績が落ちた時に、枠を減らされることもあります。
2つめは、「枠の金額に利息がかかる」というものです。利息がかかるのは、実際に借りている金額と日数です。融資の金利の決まり方は融資の金利の記事にまとめています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」のnoteでは、銀行ごとの違い、複数の銀行との付き合い方、運転資金の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Designのnoteもご覧ください。
融資のご相談
当社は、資金繰り表と返済の計画づくり、金融機関との面談の準備を支援しています。当座貸越と長期の融資のどちらで運転資金を用意するか迷っている場合もご相談ください。サービスの内容は融資支援のページで紹介しています。