銀行が、借りる予定の無い会社にも融資を勧めてくるのは、貸したお金の利息が銀行の主な収入だからです。銀行は、預金者に払う利息と、貸した会社から受け取る利息の差で利益を出しています。預金を集めるだけでは利益にならないので、返してくれそうな会社には貸したいと考えます。
この記事の要点
- 銀行の収入の中心は融資の利息で、業績の良い会社ほど勧められやすくなります
- 銀行の決算期や支店の目標に合わせて、勧めてくる時期が重なることがあります
- 勧められた融資は、使い道と条件が自社に合うかで決め、合わなければ見送ってかまいません
融資の判断は金融機関と担当者によって異なり、勧められた融資の条件や今後の取引を約束するものではありません。
銀行の収入は融資の利息が中心
銀行は、預金で集めたお金を会社や個人に貸し、預金の利息より高い利息を受け取ります。この差が銀行の利益の中心です。手数料の収入もありますが、多くの銀行、特に地方銀行や信用金庫では、融資の利息が収入の大きな部分を占めています。
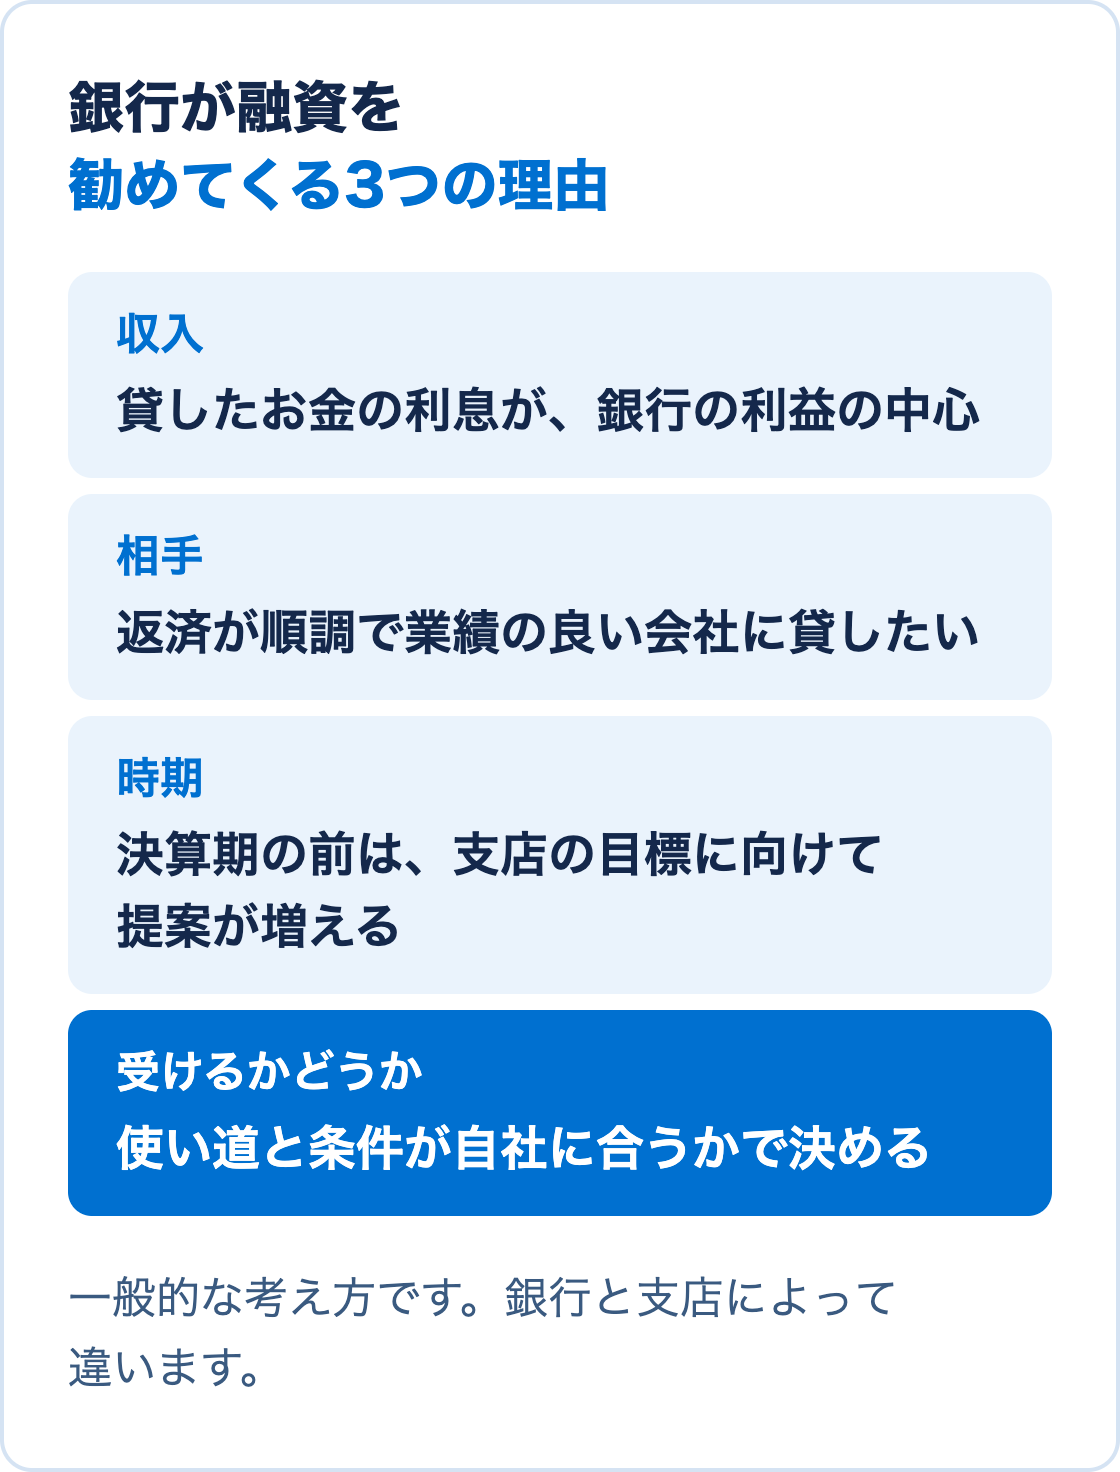
銀行にとって一番困るのは、貸したお金が返ってこないことです。そのため、返済が順調で業績の良い会社に、借りる予定が無くても声をかけます。資金繰りに困っている会社より、困っていない会社のほうが融資を勧められやすいのは、このためです。
勧められやすい会社
銀行が融資を勧めるのは、決算の数字が良い会社、今の借入の返済が順調に進んでいる会社、長く取引のある会社です。勧められるということは、銀行がその時点で会社を「貸しても返せる先」と見ていることの表れです。ただし、次に会社から相談した時に同じ条件で貸すという約束ではありません。
ほかの銀行から借りている会社には、その借入を自分の銀行で借り換えてほしいという提案もあります。「肩代わり」と呼ばれる提案で、金利を下げる条件が付くこともあります。
勧めてくる時期
多くの銀行は3月末が決算、9月末が中間決算です。銀行は支店ごとに融資の残高や件数の目標を持つことが多く、決算期が近づくと、目標に届いていない支店が融資の提案を増やすことがあります。決算期の前に融資の話が続けて来るのは、銀行の側の事情が重なっていることがあります。
会社の決算書が出た直後も、勧められやすい時期です。良い決算の数字を見た担当者が、その数字を材料に支店の中で融資の話を通しやすくなるからです。
勧められた融資を受けるメリット
- 業績が良く、銀行が貸したい時期に借りるので、会社から急いで頼む時より条件を比べる余裕がある
- 借りて約束どおり返した記録が、その銀行との取引実績になる
- 手元のお金に余裕ができ、売上が落ちた時や大きな支払いが重なった時の備えになる
お金に余裕がある時に借りておく考え方は融資はいつ借りるのがいい?で、取引実績は銀行の取引実績とはで説明しています。
勧められた融資のデメリット
- 使わずに手元に置いておくだけでも、利息はかかる
- 使い道を決めずに借りると、本来の予定に無い支払いに使ってしまうことがある
- 返済の期間や保証の条件を確かめずに受けると、毎月の返済が資金繰りを圧迫することがある
金融庁の監督指針は、融資を受ける会社に過度な協力預金を求めることを、銀行の不適切な取引の例に挙げています。融資と一緒に、預金を一定額置いたままにすることを条件にされた時は、その条件が自社にとって負担にならないかを確かめます。
受けるか見送るかの考え方
勧められた融資を受けるかは、自社のお金の事情で決めます。考える時の軸は次の3つです。
- 今すぐでなくても、数か月の間に使い道があるか
- 手元のお金を多めに持っておきたい時期か
- 金利、返す期間、保証などの条件が、今の借入と比べて合っているか
3つとも当てはまらなければ、見送ってかまいません。見送る時も、今は使い道が無いことを担当者に伝えておけば、次に会社から相談する時の話につながります。借りるメリットとデメリットの全体は会社が借入をするメリットとデメリットで説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」のnoteでは、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行から融資を打診された時にどう返事をするかは、noteの会員向け記事で扱っています。Bank Designのnoteもご覧ください。
融資のご相談
当社は、資金繰り表づくりと、どの金融機関に相談するかの整理、面談の準備を支援しています。サービスの内容は融資支援のページで紹介しています。