会社が銀行から借入をする一番のメリットは、売上が落ちた月や入金が遅れた月にも、給料や仕入れの代金を払い続けられることです。会社は赤字になっただけでは止まりません。払うお金が無くなった時に止まります。デメリットは利息がかかることと、返済が毎月続くことです。
この記事の要点
- 売上が入金されるまでの間も、給料や仕入れの支払いは先に来ます。借入はこの時間差を埋めます
- 1,000万円を年2.5%、5年で借りた時の利息は、合計で約65万円です
- 銀行が貸しやすいのは、業績が良く、急いでいない会社です
この記事は、借りたお金を返せる見込みのある会社に向けた一般的な考え方です。融資を受けられるかどうかや、借りられる額を約束するものではありません。
借入のメリット: 入金と支払いの時間差を埋められる
売上が立ってから、そのお金が口座に入るまでには時間がかかります。月末締め、翌月末払いの取引なら、売ってから現金になるまで1〜2か月です。その間も、給料、家賃、仕入れの代金の支払いは先に来ます。
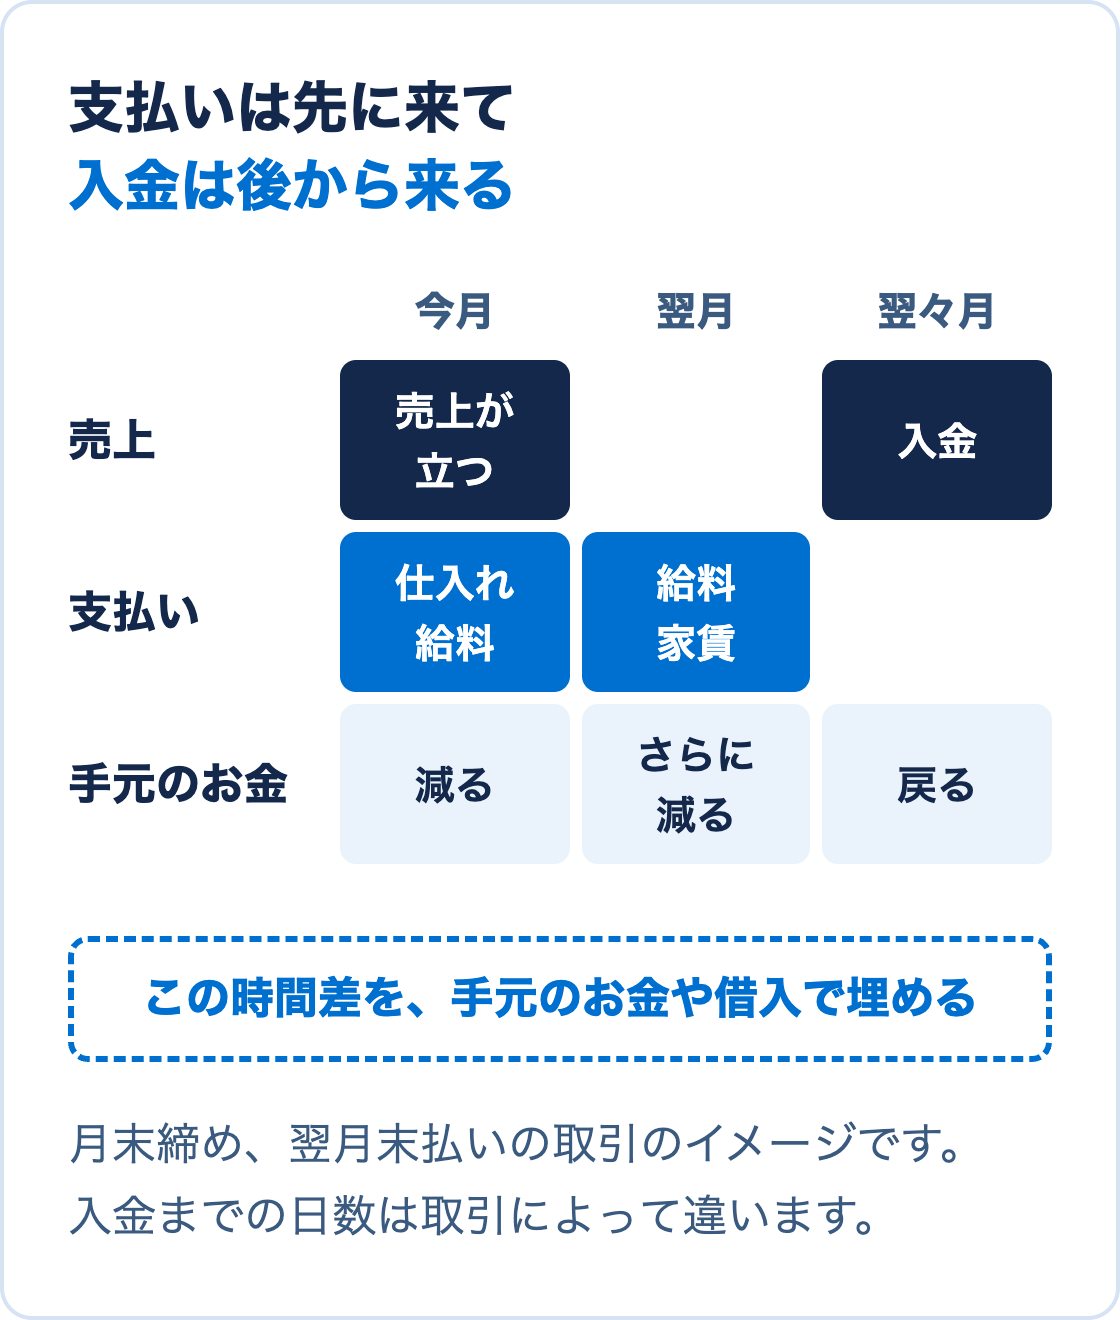
売上が伸びている時ほど先に払う仕入れが増え、口座のお金は減っていきます。決算書が黒字なのに支払いに困る会社があるのは、このためです。仕組みは黒字でも倒産する会社は、なぜお金が尽きるのかで詳しく説明しています。
借入で手元にお金があれば、この間の支払いを続けられます。売上がしばらく落ちても、その間に次の手を考える時間ができます。手元にどれくらい置いておくかに決まった基準はありませんが、月の売上の1〜2か月分がよく言われる目安です。入金の早い商売なら少なくて済み、入金まで時間のかかる商売なら多めに要ります。
借入のデメリット: 利息と毎月の返済
借りると利息がかかります。たとえば1,000万円を年2.5%、5年で、毎月同じ額ずつ返す(元利均等)とします。毎月の返済は元金と利息を合わせて約17.7万円で、5年間で払う利息の合計は約65万円です。1年あたりにすると約13万円です。
実際の金利は、決算書の評価、借りる期間、担保、銀行との取引全体で決まります。上の数字は考え方を示すための例です。金利の決まり方は融資の金利はどう決まる?で説明しています。
もう1つのデメリットは、売上が落ちた月にも返済が続くことです。何に使うのか、何で返すのかが決まっていない借入は、手元のお金を守るどころか、毎月の返済で会社を苦しめます。
利息を「損」と考えると、借りない判断に傾きます。利息を「現金を先に手元に置くための費用」と考えると、65万円で何が守れるかを比べて決められます。借りた直後に1,000万円が口座に入り、設備を早く入れる、人を早く雇う、売上が落ちた月の支払いに回す、といった使い方ができます。
銀行が貸しやすいのは、余裕のある会社
銀行は、返せる見込みのある会社に貸します。業績が良く、手元のお金に余裕があり、急いでいない会社ほど話が進みやすくなります。
本当に困ってから申し込むと、決算書は悪くなり始めていて、時間も無く、銀行が出した条件を受けるしかない状態で話すことになります。借入を「困った時にするもの」と考えていると、一番借りにくい時に借りることになります。
借りるかどうかを考える時は、「今いくら借りられるか」より先に、「この先1〜2年で何にお金が要るか」を考えておくと、使い道と返し方を銀行に説明しやすくなります。いくらまで借りられるかの考え方は自分の会社はいくらまで借りられる?で説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、何にいくら要るかの整理から、資金計画書と5か年の計画表づくり、金融機関との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。