「うちの会社は、いくらまで借りられますか」は、当社が融資の相談で最もよく受ける質問の1つです。答えは会社ごとに違い、決まった計算式もありません。ただ、金融機関が融資の額を考える時に見ることは、どの会社でもおおむね同じです。
この記事では、融資の額が決まる考え方と、よく使われる目安の意味を説明します。
この記事の要点
- 融資の額は「何に使うか」から決まり、「借りられるだけ借りる」相談は通りにくくなります
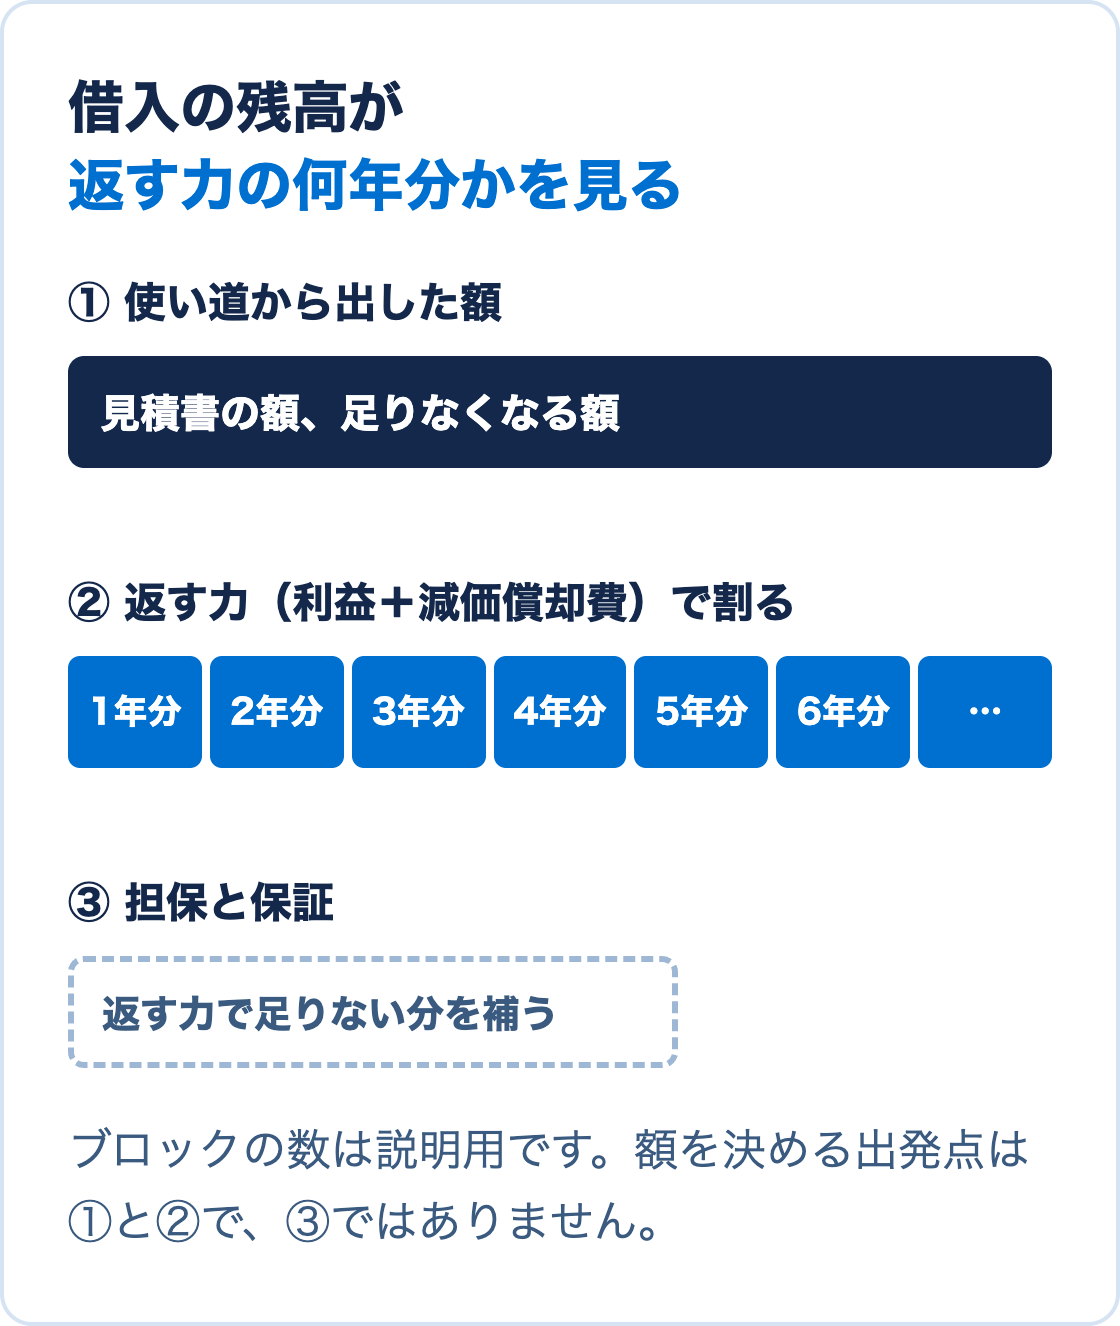
- 金融機関は、借入の残高が会社の返す力の何年分にあたるかを見ます
- 担保や保証は、返す力が足りない分を補うもので、額を決める出発点ではありません
融資の可否と金額は、金融機関の審査で決まります。この記事の目安で計算した額を借りられるという意味ではありません。
融資の額は、使い道から決まる
金融機関が最初に確かめるのは、借りたお金を何に使うかです。設備資金なら、買う設備の見積書の額が融資の額の上限の目安になります。運転資金なら、仕入れや人件費を先に払ってから売上が入金されるまでの間に足りなくなるお金が目安になります。
運転資金で目安になる考え方の1つに「正常運転資金」があります。売掛金と在庫の合計から買掛金を引いた額で、商売を続けるために売掛金と在庫に変わっていて自由に使えないお金の大きさを表します。売上が伸びると正常運転資金も大きくなるため、成長している会社ほど運転資金が足りなくなりやすくなります。
「とりあえず多めに借りたい」「借りられるだけ借りたい」という相談は、使い道の説明がつかないため、通りにくくなります。
返す力の何年分か
使い道の説明がついたら、次に見られるのは返す力です。融資の返済は、会社の利益と、お金が出ていかない経費である減価償却費から払います。金融機関は、借入の残高が「利益+減価償却費」の何年分にあたるかを、返せる額の目安の1つにしています。
この年数は、5年分ほどなら控えめ、10年分ほどが上限の目安と言われることがあります。ただし公的な基準ではなく、業種や会社の状況、金融機関によって見方は変わります。設備を多く持つ業種は年数が長くなりやすく、赤字の年がある会社は別の見方で判断されます。
創業前の会社は決算書が無いため、事業の計画と、社長の自己資金、経歴をもとに判断されます。創業期の融資の考え方は創業したばかりでも融資は受けられるかを書いた記事で説明しています。
担保と保証は、足りない分を補うもの
不動産の担保や信用保証協会の保証があると、借りられる額が増えることがあります。ただ、担保や保証は、返す力が足りない時に金融機関の損を小さくするためのものです。返す力を超えた額を、担保があるからといって借りられるわけではありません。
信用保証協会の保証を付けた融資でも、金融機関は自分の負担分を考えて審査します。保証付き融資のしくみは制度融資とはで説明しています。
審査で見られやすい点を整えるために、日ごろからできること
- 決算書を期限どおりに作り、毎月の試算表も出せるようにしておく
- 借りたお金を約束どおりに返し、返済の遅れを出さない
- 使い道と返し方を、自分の言葉で説明できるようにしておく
借入が残っている時に追加で借りられるかなど、融資の前によく受ける質問は融資を申し込む前によくある6つの質問にまとめています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、何にいくら要るかの整理から、資金計画書と5か年の計画表づくり、金融機関との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。