銀行や日本政策金融公庫(以下、公庫)に融資を申し込む前に、経営者の方から同じ質問を何度も受けます。この記事では、当社の面談の記録から多かった6つの質問を選び、短い答え、そうなる理由、申し込む前にすることの順に説明します。
よくある質問 | 短い答え |
|---|
1. 前期が赤字でも融資は受けられるか | 申し込めます。赤字の理由と今期の戻り方を説明します |
2. 信用情報に傷があっても受けられるか | 保証付きの融資は難しくなります。プロパー融資は検討される場合があります |
3. 銀行は決算書のどこを見るか | 返済に回せるお金があるかを見ます。経営者の説明も見られます |
4. 面談に税理士は同席すべきか | 同席させず、経営者が数字を説明します |
5. 自己資金は入れたほうがいいか | 入れられる場合は入れます。借りる額が下がります |
6. 結果はいつ出るか | 公庫は決定まで2〜3週間、銀行は実行まで1〜2か月が目安です |
審査の判断は金融機関ごと、担当者ごとに違います。ここに書くのは公開されている情報と当社の支援の経験にもとづく考え方で、融資が受けられることを約束するものではありません。
会社と代表者の状態についての質問
1. 前期が赤字だと、融資は受けられませんか
前期が赤字の会社でも、融資は申し込めます。金融機関が知りたいのは、貸したお金が約束どおりに返ってくるかです。前期の赤字そのものより、赤字になった理由と、今期の売上と利益がどう戻っているかを聞かれます。
ただし、赤字が2期続くと、金融機関の社内の区分で注意が要る会社とされやすくなります。この区分も赤字の理由と返済の状況で変わるため、赤字の期数だけで結果は決まりません。
申し込む前には、赤字になった理由を1枚にまとめます。あわせて、今期に入ってからの試算表(月ごとの損益と残高をまとめた表)で、利益が戻っていることを示せるようにします。当社が支援した会社には、前期に2,000万円の赤字を出した翌期に、公庫から400万円の融資を受けた例があります。経緯は前期が赤字でも公庫の融資は受けられるかを書いた事例の記事にまとめています。
2. 代表者の信用情報に傷があっても、融資は受けられますか
信用保証協会の保証が付く融資は難しくなります。保証協会の保証を付ける融資では、会社の数字に加えて、代表者個人の借り入れや返済の状況も確かめられるためです。一方で、金融機関が自らの判断で貸すプロパー融資では、直近の業績をもとに検討される場合があります。当社自身も、代表者の信用情報に懸念がある状態で、信用金庫から290万円の融資を受けました(当社の事例)。
申し込む前には、代表者が自分の信用情報を信用情報機関に開示請求し、何が記録されているかを確かめます。そのうえで、借りる額を大きくすることより、少ない額でも借りて約束どおりに返すことを優先します。返済が半分ほど進むと、その記録が次の融資を相談する時の実績になります。
審査で見られることについての質問
3. 銀行は決算書のどこを見ていますか
銀行が決算書で確かめるのは、返済に回せるお金が毎年どれだけ生まれているかです。返済の元になるのは、利益と、現金が出ていかない費用である減価償却費です。借りられる額の目安として「(利益+減価償却費)×5年」を控えめな見方、「×10年」を上限の見方とする考え方があります。どちらも公的な基準ではなく、資金の使い道や業種によって変わります。
銀行は決算書の数字に加えて、面談で経営者が自社の数字をどう説明するかも見ています。申し込む前には、売上と利益が前の期から増えた理由、減った理由を、経営者が自分の言葉で話せるようにしておきます。
4. 銀行との面談に、税理士は同席したほうがいいですか
当社は、税理士の同席をおすすめしていません。面談で税理士が経営者の代わりに数字を説明すると、銀行の担当者は「経営者が自社の数字を把握していない」と受け取ります。経営者が自社の数字を説明できない会社に貸すことを、銀行は不安に感じます。
申し込む前には、面談で聞かれそうな質問を書き出し、経営者が答える練習をします。資金の使い道、返済の計画、今期の見通しの3つはほぼ必ず聞かれます。税理士には、面談の前に数字の確認を頼みます。
借りる額と期間についての質問
5. 自己資金は入れたほうがいいですか
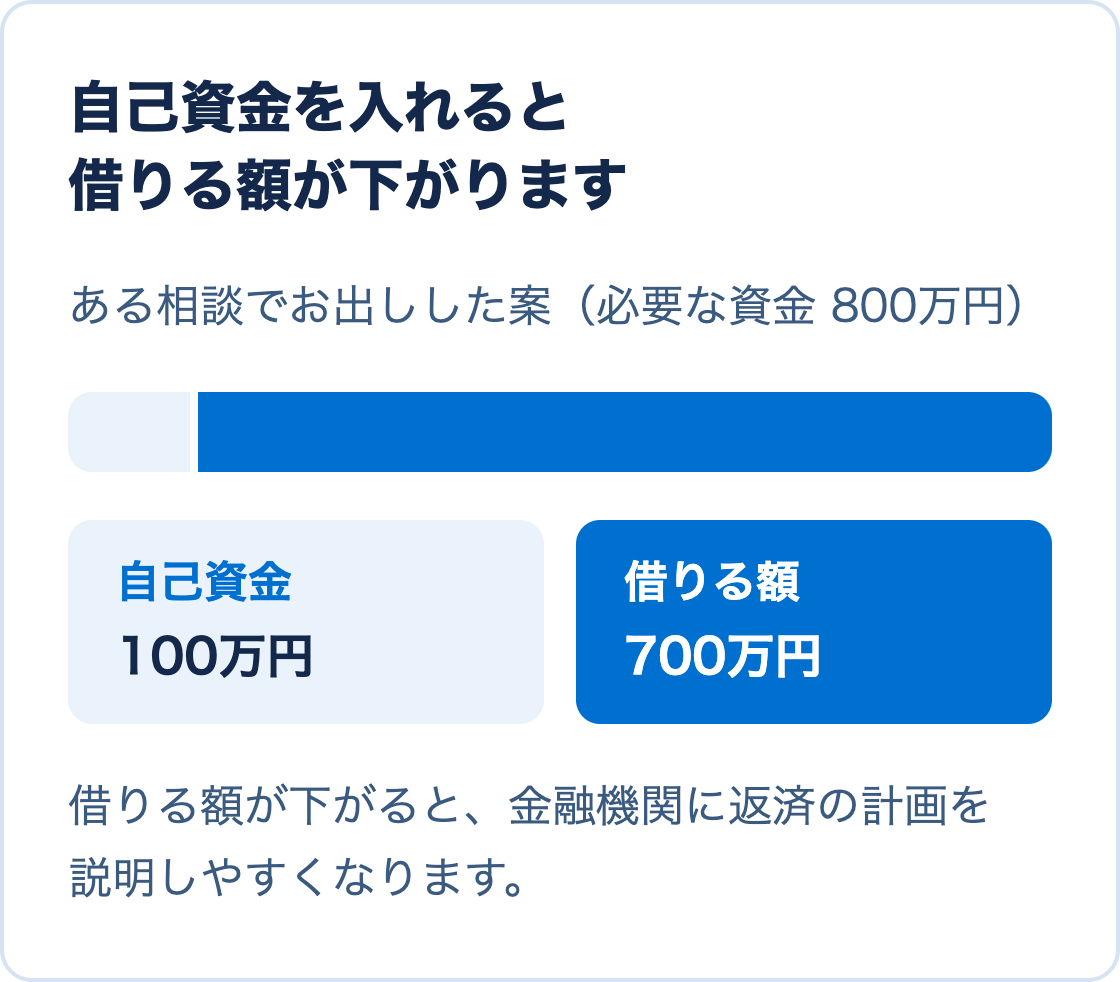
入れられる場合は、入れることをおすすめします。経営者に収入があるのに、必要な資金の全額を借りようとすると、銀行の担当者は理由を確かめたくなります。自己資金を入れると借りる額が下がり、返済の計画も説明しやすくなります。
なお、公庫の創業向けの融資には、自己資金の要件はありません。公庫の創業についての Q&A では、自己資金の割合は平均で2割程度とされています。「1割以上が必要」「3割は要る」という説明を見かけることがありますが、今の公庫の要件ではありません。
ある相談では、必要な資金800万円のうち自己資金を100万円入れて、借りる額を700万円にする案をお出ししました。
6. 申し込みから結果が出るまで、どのくらいかかりますか
公庫は、融資が決まるまで平均で2〜3週間ほどです。銀行や、信用保証協会の保証を付ける融資は、申し込みから実行まで1〜2か月を見込みます。これとは別に、書類をそろえる時間がかかります。
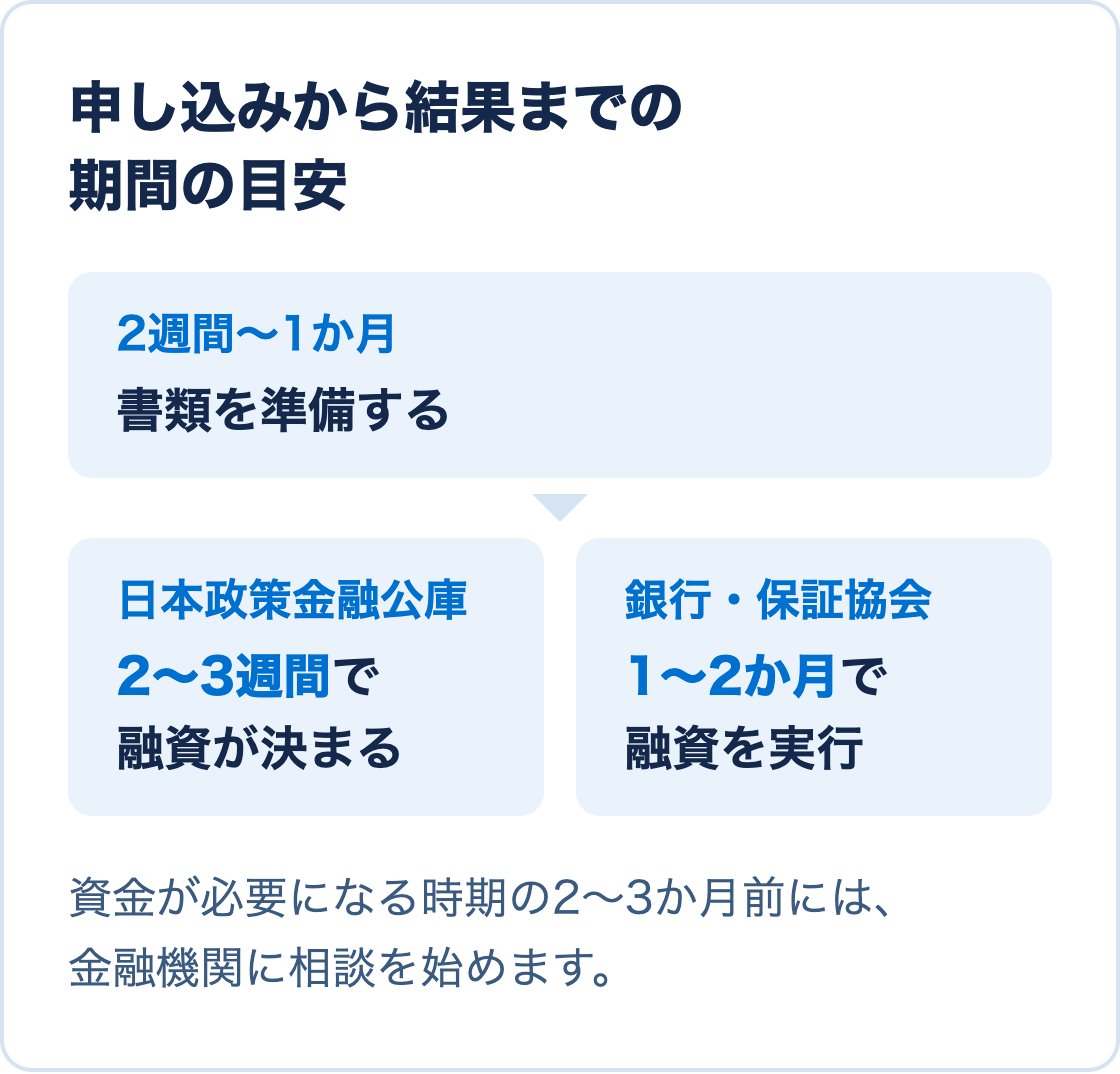
申し込む前には、資金が必要になる時期から逆算して、遅くとも2〜3か月前には金融機関に相談を始めます。
申し込む前にそろえる書類と、申し込む時期
公庫の場合、公式ページの「ご利用の流れ」では、公庫を利用したことがある法人が申し込む時の書類を次のように案内しています。初めて利用する会社や個人事業主は、必要な書類が変わるため、公庫のご利用の流れで確かめてください。
書類 | 要る場合 |
|---|
直近2期分の確定申告書と決算書 | いつも |
試算表 | 決算から6か月以上たっている時、決算の前の時 |
設備の見積書 | 設備資金を申し込む時 |
申し込みはインターネットで行い、書類もアップロードで出します。その後の面談では、資金の使い道と事業の計画を聞かれます。融資が決まると契約を電子で結び、返済は原則として毎月行います。
当社が相談で最もよく見る失敗は、資金繰りが苦しくなってから、準備が足りないまま申し込むことです。当社の経験では、断られた後に同じ金融機関へ申し込み直せるのは、半年から1年先になることが多くあります。毎月の試算表をすぐに確認できる体制を作り、資金に余裕があるうちに相談を始めてください。
当社の融資支援について
当社は、元銀行員らとともに、融資の申し込みに必要な書類の作成、面談の準備、金融機関の選び方を支援しています。前期が赤字の会社や、初めて融資を申し込む会社からのご相談も受けています。内容は融資支援のページをご覧ください。毎月の試算表を早く確認できる体制づくりは、AI経理のページで紹介しています。