取引している銀行が1つだけだと、その銀行の判断が、そのまま会社の資金繰りの判断になります。銀行は会社の業績だけで融資を決めているわけではなく、銀行の方針で特定の業種への融資を絞る時期もあれば、担当者が替わって会社への見方が変わることもあります。
この記事では、取引する銀行を複数にしておく理由と、メインバンクとほかの銀行との付き合い方を説明します。
この記事の要点
- 銀行を複数にしておくと、1つの銀行の都合で資金繰りが止まることを防げます
- メインバンクを1つ決め、売上の入金と借入をそこに集めると、銀行から会社のお金の動きが見えやすくなります
- 取引を広げすぎると、決算の報告や面談の手間が増えます
融資の判断は金融機関と担当者によって異なり、取引する銀行を増やせば借りられる額が増えるという意味ではありません。
1行だけだと何が起きるか
1つの銀行とだけ取引している会社は、その銀行で融資の話が進まない時に、次に相談する先がありません。新しい銀行に一から相談すると、取引の記録が無いところから始まるため、時間がかかります。お金が要る時期が迫っている時ほど、この差が効いてきます。
取引する銀行が2つ、3つあれば、1つの銀行で話が進まない時も、別の銀行に相談できます。それぞれの銀行に返済の記録があるので、一から説明する必要もありません。
メインバンクを決める
複数の銀行と取引する時も、メインバンクを1つ決めておきます。メインバンクは、会社の売上の入金と、主な借入が集まっている銀行です。
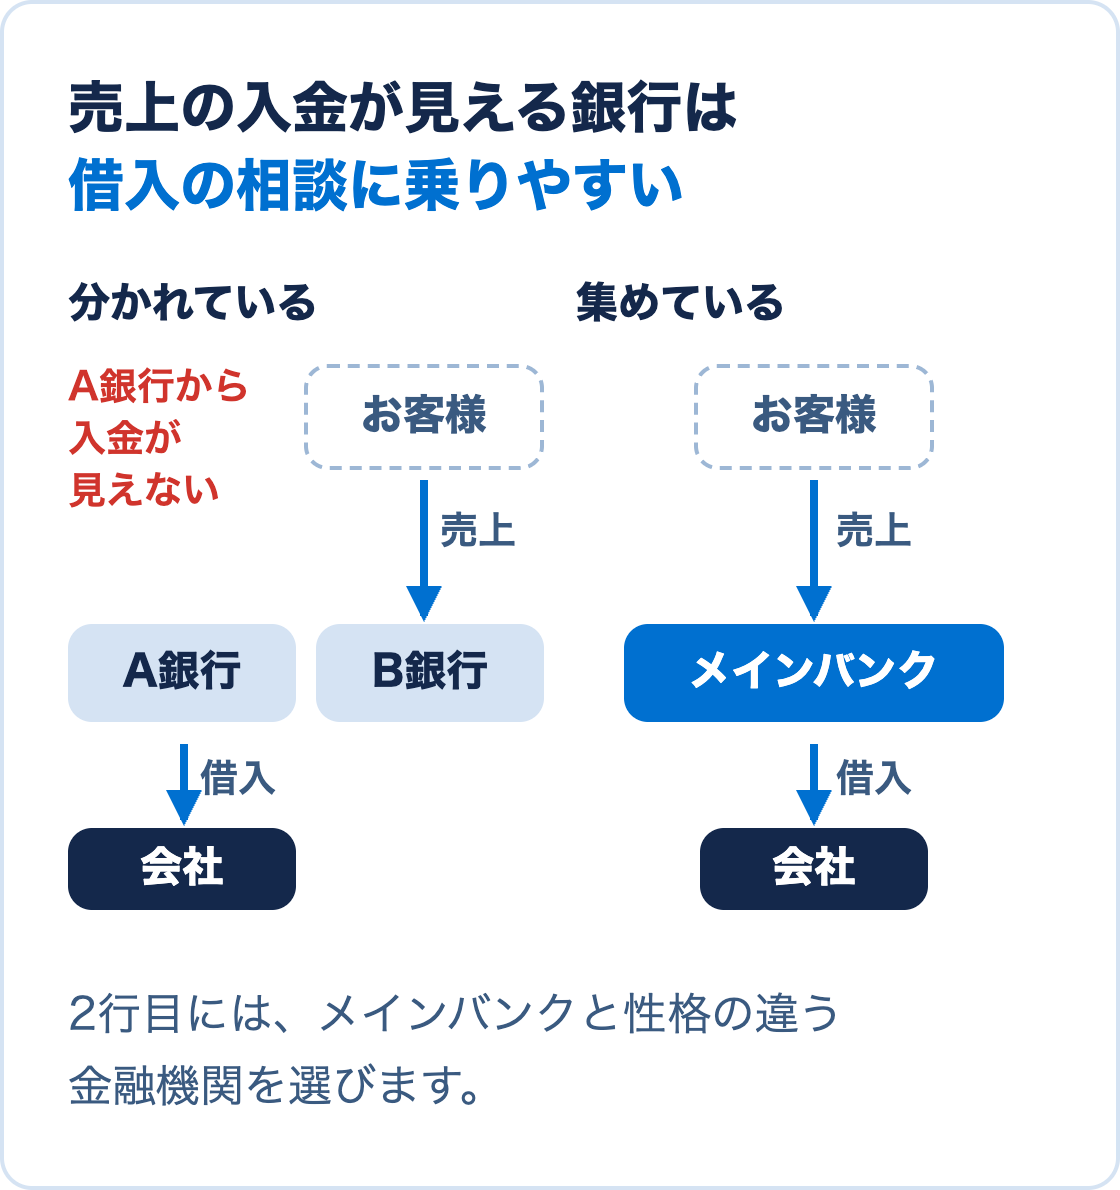
借入はA銀行、売上の入金はB銀行と分かれている会社は、銀行から見るとどこがメインなのか分かりません。A銀行からは、貸したお金で生まれた売上が見えず、会社のお金の動きがつかめません。売上の入金を借入のある銀行にも向けると、銀行は会社の商売の様子を日ごろから見られるようになります。
2行目、3行目の銀行の選び方
2行目以降の銀行は、メインバンクと性格の違う金融機関を選ぶと、運転資金と設備資金のように、借入ごとに相談先を分けやすくなります。たとえば、メインバンクが信用金庫なら地方銀行、メインバンクが地方銀行なら信用金庫や日本政策金融公庫、という組み合わせです。会社の段階ごとの金融機関の違いは会社の成長の段階ごとに相談する金融機関で説明しています。
新しい銀行との取引は、お金に困っていない時期に始めます。最初は口座を作って入金の一部を向けるところからでも、取引の記録はたまっていきます。
広げすぎないこと
取引する銀行が多いほど、決算書の提出や面談、借入の管理の手間が増えます。どの銀行とも取引が浅くなり、どこもメインとして会社を見てくれない状態になると、かえって相談がしにくくなります。会社の規模と借入の額に合わせて、無理なく付き合える数にとどめます。
1つの資金計画を複数の金融機関で分担して貸す融資は協調融資とはで説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、どの金融機関と、どの順番で取引を広げるかの整理から、資金計画書づくり、面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。