協調融資は、1つの資金計画に対して、複数の金融機関が分担して貸す融資です。中小企業の融資でよく使われるのは、日本政策金融公庫(以下、公庫)と、信用金庫や地方銀行などの民間の金融機関が一緒に貸す形です。
この記事では、公庫の公式の説明をもとに、協調融資のしくみと使われる場面、相談する時の進め方を説明します。
この記事の要点
- 協調融資は、設備投資や運転資金に必要な額を、公庫と民間の金融機関が分担して貸す融資です
- 1つの金融機関では出しにくい額を、複数の金融機関で分けて検討してもらえます
- 金融機関どうしが、会社の同意を得て情報を交換しながら進めます
協調融資でも、それぞれの金融機関が審査を行います。協調融資にすれば必ず借りられるわけではありません。
協調融資のしくみ
公庫は公式のページで、協調融資を「お客さまから相談いただいた資金計画に対し、日本政策金融公庫と民間金融機関とで連携して行う融資」と説明しています。特定の設備投資に必要な額を分担する場合や、必要な運転資金を連携して支援する場合など、会社の資金の必要に合わせて組まれます。
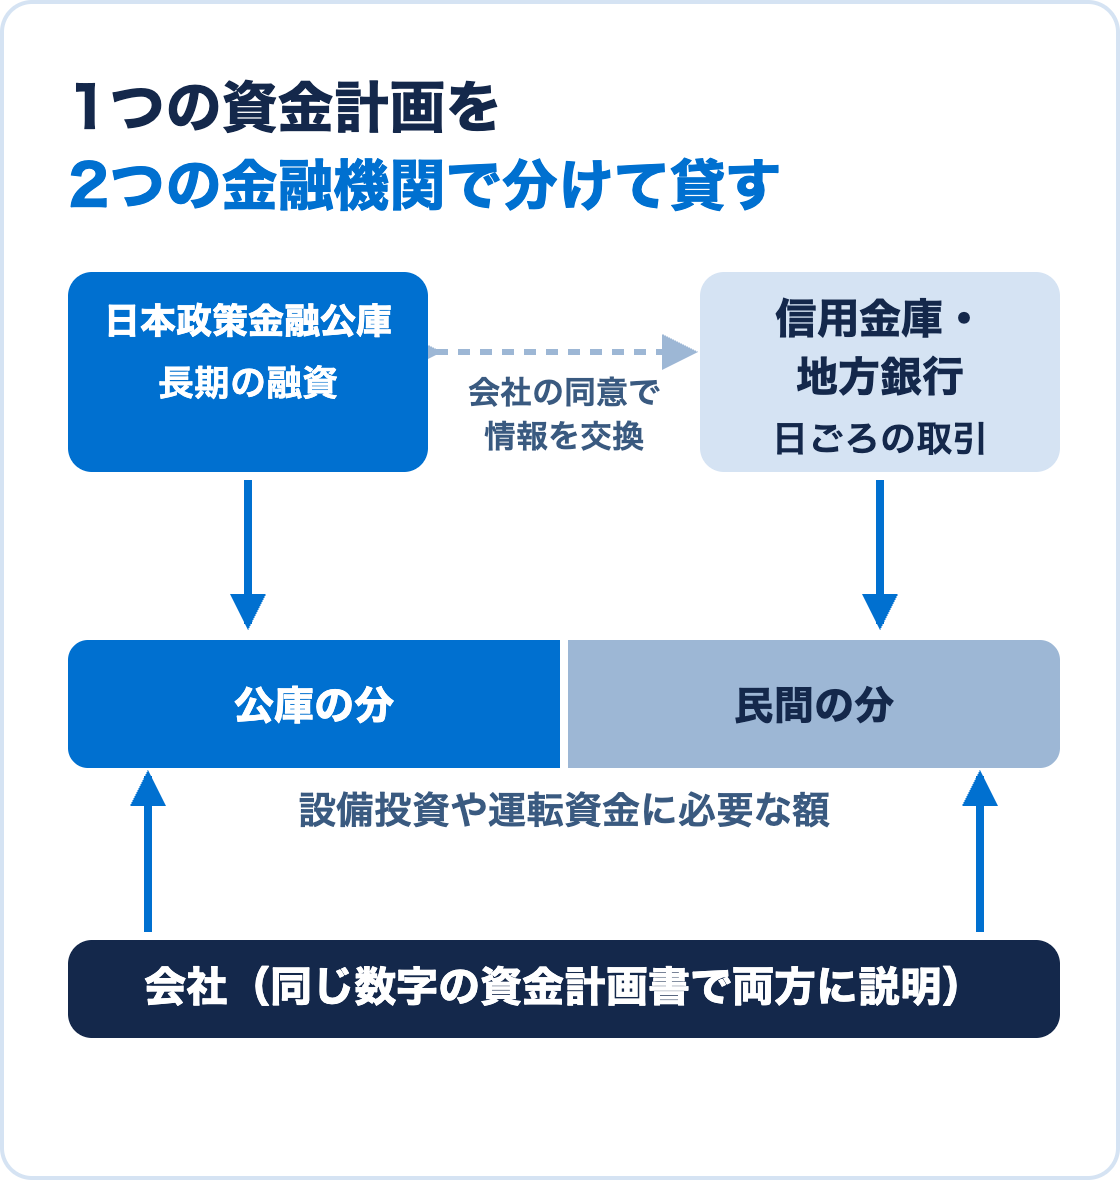
協調融資を進める時は、会社の同意を得たうえで、公庫と民間の金融機関の間で情報を交換します。それぞれが別々に審査するのではなく、同じ資金計画を前提に、どちらがいくら貸すかを話し合う形になります。
協調融資が使われる場面
大きな設備投資
工場や店舗、大きな機械など、1つの金融機関だけでは出しにくい額の設備投資では、公庫と民間の金融機関で額を分けることがあります。
創業や事業の立て直し
公庫は、創業や事業の再生、事業承継などの分野で、公庫の融資と民間の金融機関の融資を組み合わせた協調融資の商品をつくっています。
民間の金融機関の強みを組み合わせたい時
民間の金融機関には、手形貸付や当座貸越など、公庫には無い借り方があります。公庫は長期の融資と政策の分野の専門性、民間の金融機関は地域での日ごろの取引と多様な借り方、と役割を分けると、借り方の選択肢が広がります。
協調融資の良いところ
公庫は、協調融資の効果として、資金の調達の手段が増え、調達が安定することを挙げています。1つの金融機関だけと取引していると、その金融機関の判断がそのまま会社の資金繰りの判断になります。協調融資で複数の金融機関と取引が始まると、次の相談先も増えます。
複数の金融機関が同じ契約書で共通の条件で貸す「シンジケートローン」も、協調融資の形の1つです。公庫は、新規事業や経営改善などに取り組む会社向けのシンジケートローンに参加する制度も持っています。
協調融資を相談する時の進め方
協調融資は、会社から「協調融資にしてください」と頼んで始まることもあれば、相談した金融機関から提案されることもあります。どちらの場合も、資金計画書を1つ用意し、公庫と民間の金融機関に同じ数字で説明できるようにしておきます。金融機関ごとに違う数字を出すと、情報を交換した時に食い違いが分かり、計画全体の信頼が落ちます。
取引する金融機関を複数にする考え方は銀行は1行より複数と付き合ったほうがいい理由、公庫の制度は日本政策金融公庫の融資制度で紹介しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、資金計画書と5か年の計画表づくり、公庫と銀行への申し込みの整理、面談の準備を支援しています。サービスの内容は融資支援のページで紹介しています。