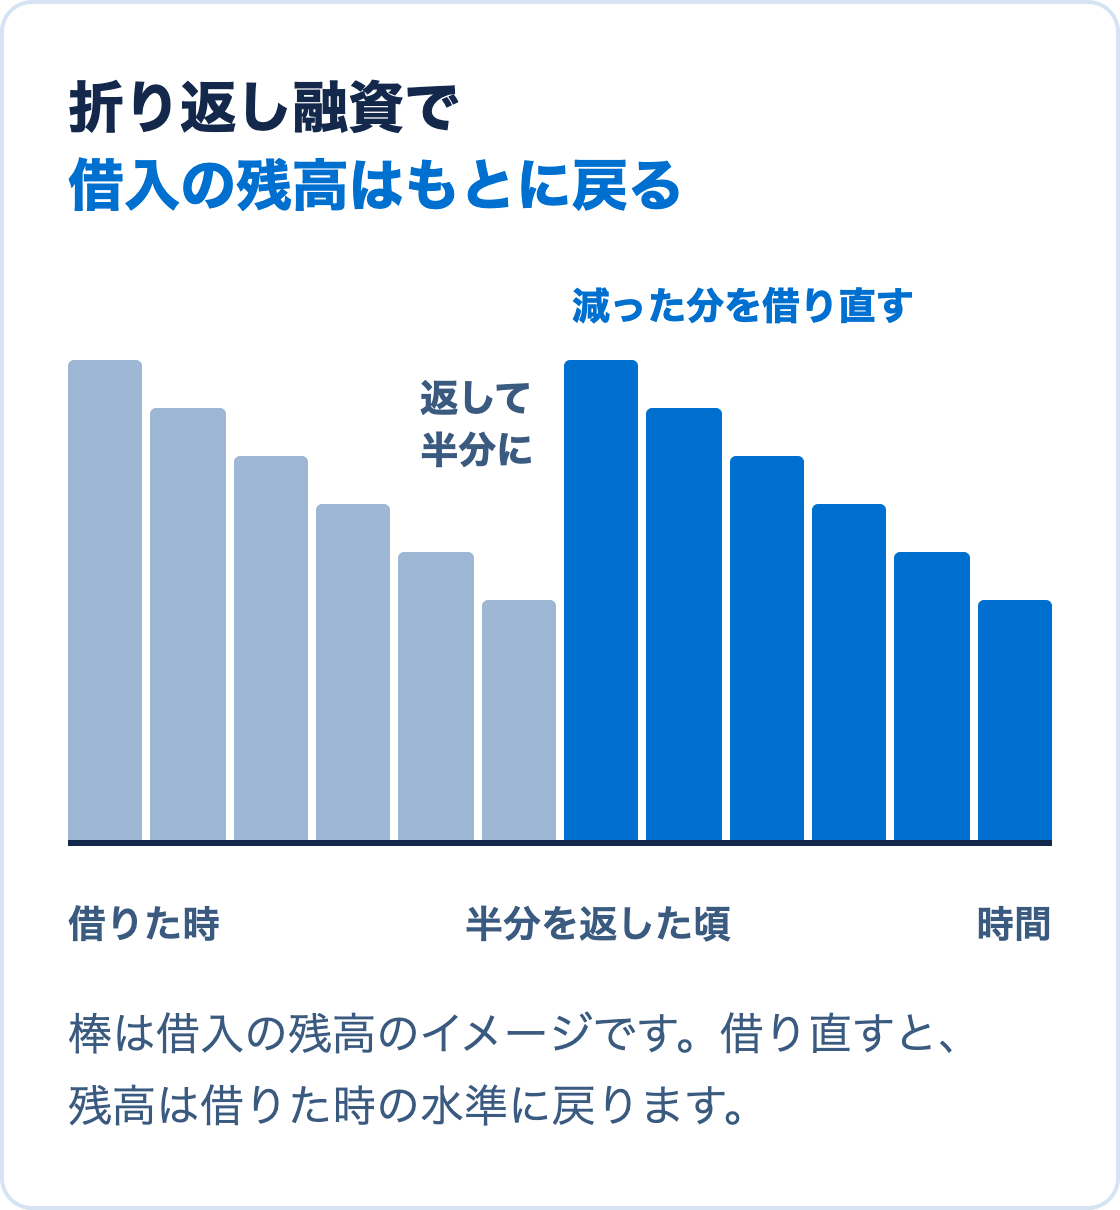
折り返し融資は、返済が進んで減った借入の分を、同じ金融機関からもう一度借りる相談のことです。たとえば1,000万円を5年で借りて半分を返し終えた会社が、返した500万円前後をあらためて借りる形です。
「折り返し融資」は商品の名前ではなく、金融機関の担当者や経営者が使う呼び名です。この記事では、折り返し融資を相談しやすい時期と、審査で見られること、繰り返す時に気をつけることを説明します。
この記事の要点
- 折り返し融資は、約束どおりに返してきた記録があるので、初めての融資より相談しやすくなります
- 相談の目安は、返済がおおむね半分まで進んだ頃と、決算書が出た直後です
- 減った分を借り直すたびに借入の残高が戻るため、返済が利益より大きい会社は、先に返済の組み方を見直します
融資の判断は金融機関と担当者によって異なり、折り返し融資が必ず受けられるわけではありません。
折り返し融資は、借り換えや追加の融資と何が違うか
呼び方 | 中身 |
|---|
折り返し融資 | 今の借入は残したまま、返済で減った分を新しく借りる |
借り換え | 今の借入の残りを新しい融資で返し、1本の借入にまとめ直す |
追加の融資 | 返済の進み具合とは関係なく、新しい使い道のために別に借りる |
折り返し融資は、多くの場合、毎月返済している運転資金の借入で使われます。設備資金は設備の代金の範囲で貸すものなので、返済が進んでも同じ設備のために借り直すことはできません。
折り返し融資が相談しやすい理由
金融機関にとって、返済が半分まで進んだ会社は、一度審査をして貸したうえで、約束どおりに返してきた会社です。初めて取引する会社と比べると、返済の記録という判断の材料が増えています。
ただし、折り返し融資でも審査はあらためて行われます。前回の融資の時より業績が落ちていれば、減った分の全額は借りられないこともあります。審査で見られるのは、直近の決算書と今期の試算表の数字、借りたお金を何に使うか、これからも返済できるかの3つで、初めての融資と変わりません。
相談する時期の目安
返済がおおむね半分まで進んだ頃
当社は、返済が半分ほど進んだ頃を、折り返し融資を相談する目安にしています。公表された基準ではありませんが、返済の記録がある程度たまり、金融機関が業績の変化も確かめやすい時期です。返済が始まって数か月で借り直しを相談すると、最初に借りた額の見立てが甘かったと受け取られることがあります。
決算書が出た直後
金融機関は、最新の決算書をもとに融資を判断します。決算から時間がたつほど、決算書の数字と今の業績の差が大きくなり、試算表での説明が増えます。決算書ができて、業績が良かった年であれば、その直後に相談すると話が進みやすくなります。
お金が要る月の2か月前
折り返し融資でも、相談から実行まで数週間から1か月以上かかります。資金繰り表で手元のお金が少なくなる月が分かっているなら、その月の2か月前には金融機関に相談します。
折り返し融資を繰り返す時に気をつけること
折り返し融資を受けると、借入の残高は借りた時の額近くまで戻ります。毎年、返済した分をそのまま借り直していると、借入はいつまでも減りません。
特に気をつけたいのは、毎年の返済額が「利益+減価償却費」より大きい会社です。返済は利益から払うので、利益より多く返している会社は、その差の分だけ預金が減っていきます。この状態で折り返し融資を続けると、減った預金を借入で埋め続けることになります。こうした会社は、折り返しを相談する前に、返済期間を延ばした借り換えで毎月の返済額を下げられないかを金融機関と話し合います。
相談する前にそろえること
- 直近の決算書と、今期に入ってからの試算表
- 借りたお金を何に使うかの説明
- 今の借入の残高と、毎月の返済額の一覧
借入が残っている時に追加で借りられるかなど、融資の前によく受ける質問は融資を申し込む前によくある6つの質問にまとめています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、資金繰り表と返済の計画づくり、金融機関との面談の準備を支援しています。折り返し融資を相談する時期か、借り換えを考える時期か迷っている場合もご相談ください。サービスの内容は融資支援のページで紹介しています。