据置期間は、お金を借りた後、元金の返済を始めずに利息だけを払う期間のことです。たとえば店舗を作るお金を借りた場合、店が開いて売上が入るまでは返済に回すお金がありません。据置期間を設けると、その間は利息だけを払い、元金は売上が立ってから返し始められます。
この記事では、据置期間の決め方の考え方と、据置を付ける時の注意を説明します。
この記事の要点
- 据置期間は、売上や効果が出始める時期から逆算して決めます
- 据置を付けても返す元金の合計は変わらず、据置が終わった後の毎月の返済額は大きくなります
- 据置の上限は融資の制度ごとに決まっていて、上限まで付けられるとは限りません
据置期間を含む融資の条件は、金融機関の審査で決まります。希望どおりの据置期間が必ず付くわけではありません。
据置期間の上限は、制度ごとに決まっている
日本政策金融公庫(以下、公庫)の融資では、制度ごとに返済期間と据置期間の上限が公開されています。たとえば、創業する人向けの「新規開業・スタートアップ支援資金」は、設備資金が20年以内、運転資金が10年以内で、どちらも据置期間は5年以内です。中小企業事業の制度の中には、据置期間を2年以内としているものもあり、制度によって上限は違います。
これは上限で、実際の据置期間は、事業の計画と審査によって決まります。信用保証協会の保証を付けた銀行の融資や制度融資も、それぞれの制度で上限が決まっています。最新の条件は、各制度のページで確かめてください。
据置期間は、売上が入り始める時期から逆算する
据置期間は、借りたお金で始める事業や買った設備から、売上や効果が出始めるまでの期間に合わせて決めます。
店舗を作る場合は、工事が終わって店が開き、売上が安定するまでの期間が目安になります。設備を入れる場合は、設備が動き始めて、その分の売上や経費の削減が出てくるまでの期間です。運転資金の場合は、仕入れや人件費を先に払い、売上の入金が後になる期間が目安になります。
金融機関は、据置期間の長さと事業の計画が合っているかを見ます。計画では3か月で売上が立つと書きながら1年の据置を希望すると、計画の見立てに自信が無いと受け取られることがあります。
据置期間を長くした時に気をつけること
据置が終わった後の返済が重くなる
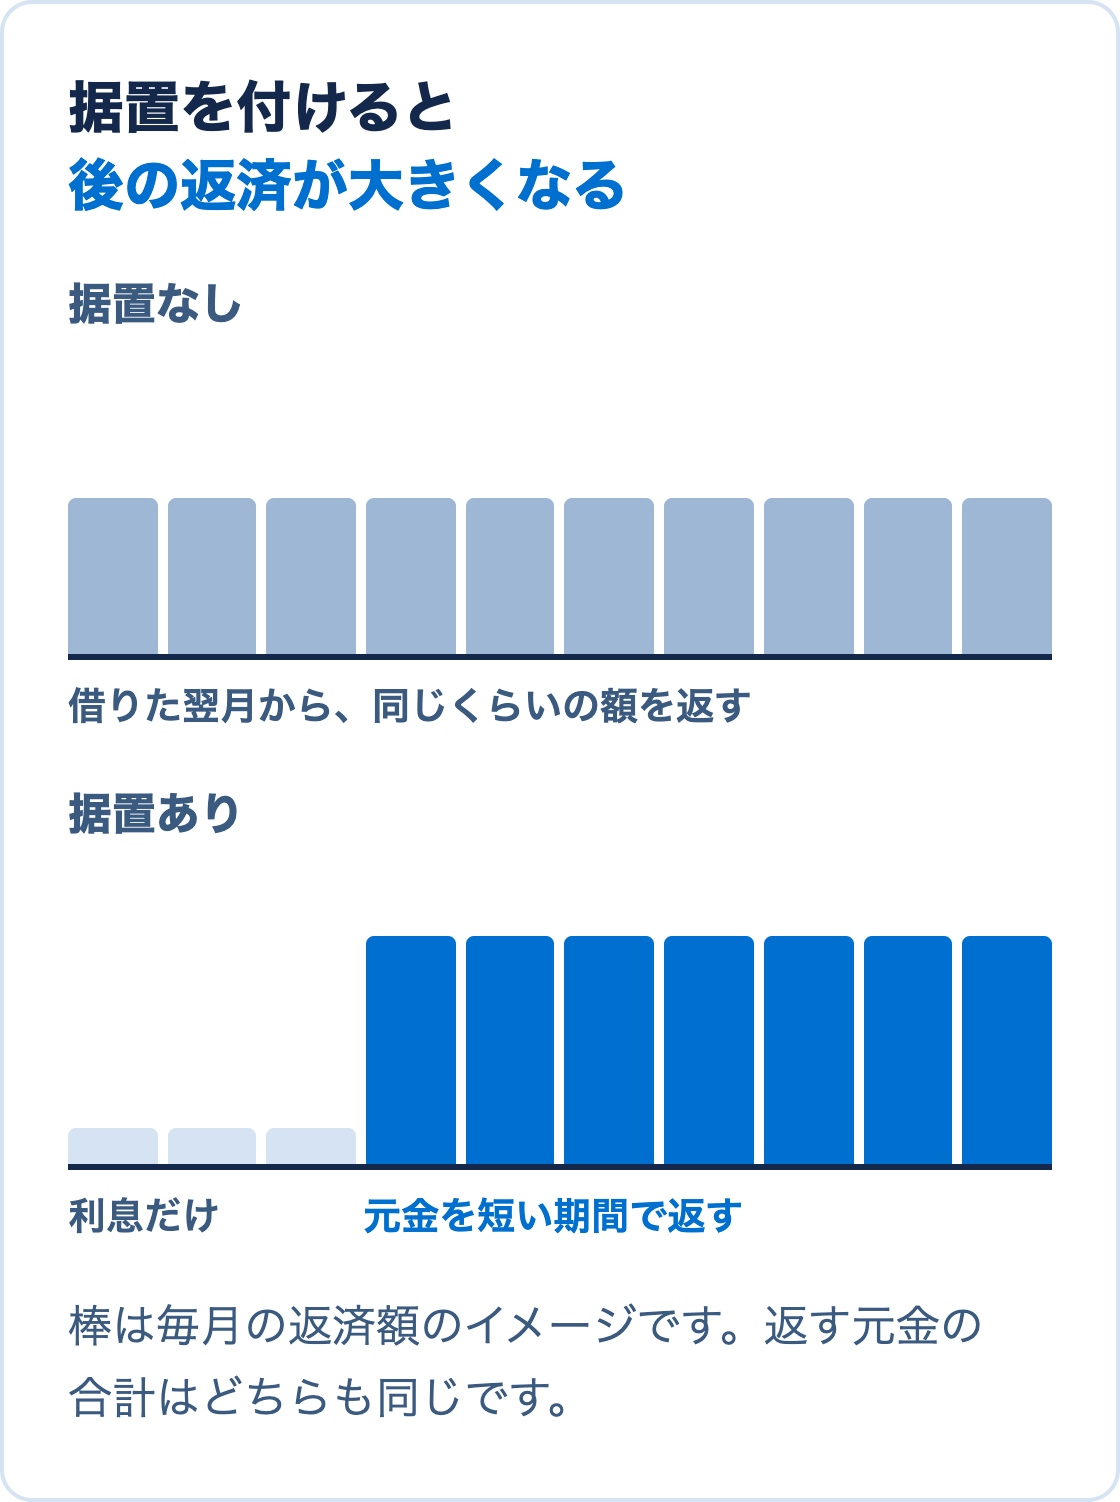
据置期間を付けても、返す元金の合計は変わりません。返済期間が同じなら、据置が長いほど、元金を返す期間は短くなり、毎月の返済額は大きくなります。据置が終わった月から、資金繰りが急に苦しくなる会社もあります。
利息は据置の間も払う
据置の間に払うのは利息だけですが、元金が減らないので、利息の額も減りません。据置が長いほど、払う利息の合計は増えます。
次の融資の相談の時期が遅れる
元金の返済が進んでいない間は、返済の記録がたまりません。返済が進んだ会社がもう一度借りる相談をする時期については、折り返し融資とはで説明しています。
据置期間を相談する前に考えておくこと
- 借りたお金で何を始め、いつから売上や効果が出るか
- 据置が終わった後の毎月の返済額を、その時期の利益で払えるか
- 使う予定の融資の制度で、据置期間の上限が何年か
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、資金計画書と返済の計画づくり、金融機関との面談の準備を支援しています。据置期間や返済期間を何年にするかを、事業の計画と合わせて整理したい場合もご相談ください。サービスの内容は融資支援のページで紹介しています。