創業した時に、法人口座をネット銀行だけで作る会社が増えています。ネット銀行は振込の手数料が安く、店に行かずに手続きができ、使い勝手の良い口座です。ただ、融資の相談をしたくなった時に、会社の事業を見て話を聞いてくれる担当者がいません。
この記事では、ネット銀行と地元の信用金庫・地方銀行の違いと、法人口座の持ち方の考え方を説明します。
この記事の要点
- ネット銀行は、振込の手数料と手続きの手軽さで地元の銀行より有利なことが多くあります
- 融資の相談では、事業を見て話を聞く担当者がいる地元の銀行のほうが話を進めやすくなります
- 融資を考え始めたら、ネット銀行の口座は残したまま、地元の銀行にも口座を作ります
各銀行の手数料や融資の商品は銀行ごとに違い、変わることもあります。最新の条件は各銀行で確かめてください。
ネット銀行の良いところ
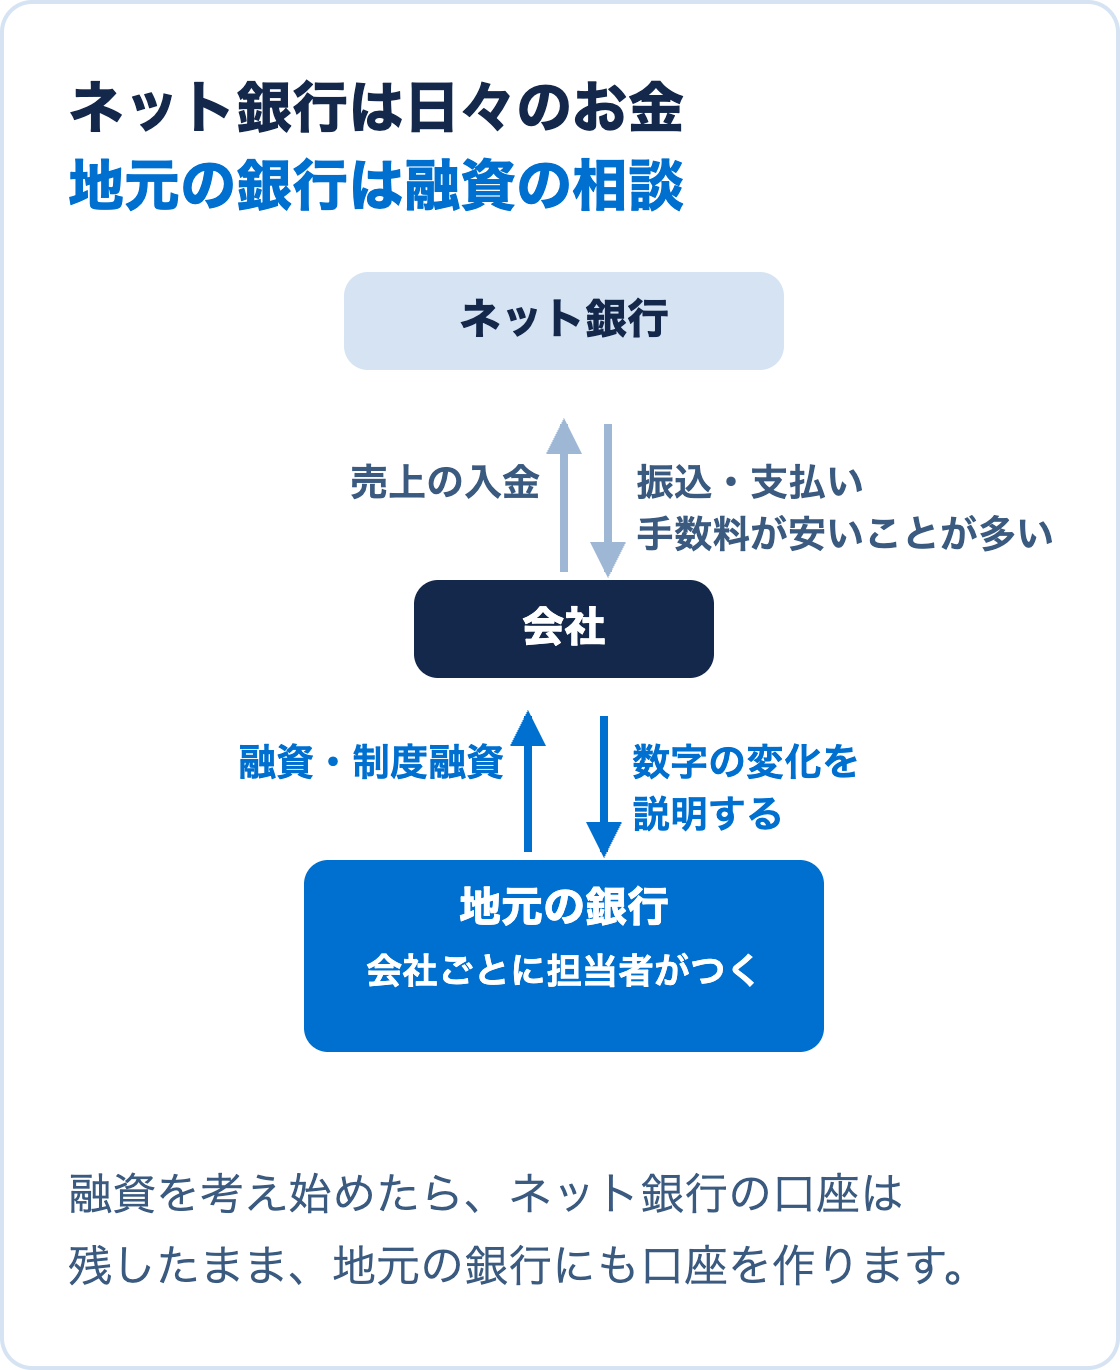
ネット銀行は店舗を持たないぶん、振込の手数料が安く設定されていることが多く、毎月の振込が多い会社ほど差が大きくなります。口座の開設から振込、入出金の確認まで、パソコンとスマートフォンで済みます。会計ソフトとつないで、入出金の記録を自動で取り込める銀行も多くあります。
日々の入金と支払いの口座としては、創業期の会社にとって使いやすい選択肢です。
融資の相談で困ること
ネット銀行の中にも事業者向けの融資を扱う銀行はあります。ただ、多くはオンラインで申し込み、決められた基準で判断する形です。会社の事業の中身や、これからの計画を担当者に説明して、それをもとに判断してもらう相談とは性格が違います。
創業期や業績が変わる時期の会社は、決算書の数字だけでは伝わらない事情を説明して、融資を検討してもらう場面が多くあります。そうした相談をする相手が、ネット銀行には基本的にいません。
地元の銀行の良いところ
信用金庫や地方銀行には、会社を担当する人がいます。日ごろの入出金の様子を見ていて、決算書を持って行けば、数字の変化の理由を聞いてもらえます。自治体の制度融資や、信用保証協会の保証を付けた融資の窓口にもなります。
金融機関は、自分の口座に売上の入金がある会社を、取引の深い会社として見ます。借入は信用金庫、売上の入金はネット銀行と分かれていると、金融機関から会社のお金の動きが見えにくくなります。
口座の持ち方の考え方
ネット銀行と地元の銀行のどちらかを選ぶ必要はありません。日々の振込はネット銀行で行い、融資を考え始めたら、地元の信用金庫か地方銀行にも口座を作ります。売上の入金の一部を地元の銀行の口座に向けると、取引の記録がたまります。
最初に相談する金融機関の選び方は融資の相談は、まずどの金融機関に行けばいいか、取引する銀行を複数にする理由は銀行は1行より複数と付き合ったほうがいい理由にまとめています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、どの金融機関に口座を作り、どの順番で融資を相談するかの整理から、資金計画書づくり、面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。