融資は、お金が足りなくなってから相談すると通りにくくなります。金融機関は、借りたお金を返せるかを見て貸すので、手元のお金が少なく業績も落ちている時期の相談は、判断が厳しくなりがちです。
この記事では、融資を借りやすい時期と、借りておいたほうがいい時期の考え方を説明します。
この記事の要点
- 借りやすいのは、決算書が出た直後で、業績が良い時期です
- お金が要る月から逆算して、相談から実行までの期間を見込んで動き始めます
- 手元のお金に余裕があるうちに借りておくと、売上が落ちた時の備えになります
融資の判断は金融機関と担当者によって異なり、この記事の時期に相談すれば必ず借りられるという意味ではありません。
借りやすい時期
決算書が出た直後
金融機関は、最新の決算書をもとに融資を判断します。決算書ができた直後は、金融機関が見る数字と今の業績の差が小さく、説明しやすい時期です。業績の良い年の決算書ができたら、その時期に相談すると話が進みやすくなります。
売上が伸びている時期
売上が伸びると、仕入れや人件費の支払いが先に増え、入金は後から来ます。売上が伸びている時期に運転資金が足りなくなるのは、商売が順調な証拠でもあります。金融機関にとっても、伸びている会社の運転資金は説明のつきやすい使い道です。
返済が進んだ時期
今の借入の返済がおおむね半分まで進むと、返済の記録をもとに、もう一度借りる相談がしやすくなります。詳しくは折り返し融資とはで説明しています。
借りにくくなる時期
赤字の決算が出た直後や、税金や社会保険料の支払いが遅れている時期は、融資の判断が厳しくなります。手元のお金が来月の支払いにも足りないという状態で相談すると、金融機関は「この融資で何か月持つのか」を心配します。赤字の時の相談の考え方は赤字の会社が融資を相談した事例でも紹介しています。
相談から実行までの期間を見込む
融資は、相談した日にお金が入るものではありません。公的な案内では、日本政策金融公庫は申し込みからおおむね2〜3週間、銀行の保証付き融資は1〜2か月ほどかかるとされています。書類をそろえる時間や、金融機関とのやり取りが増えると、さらに延びることもあります。
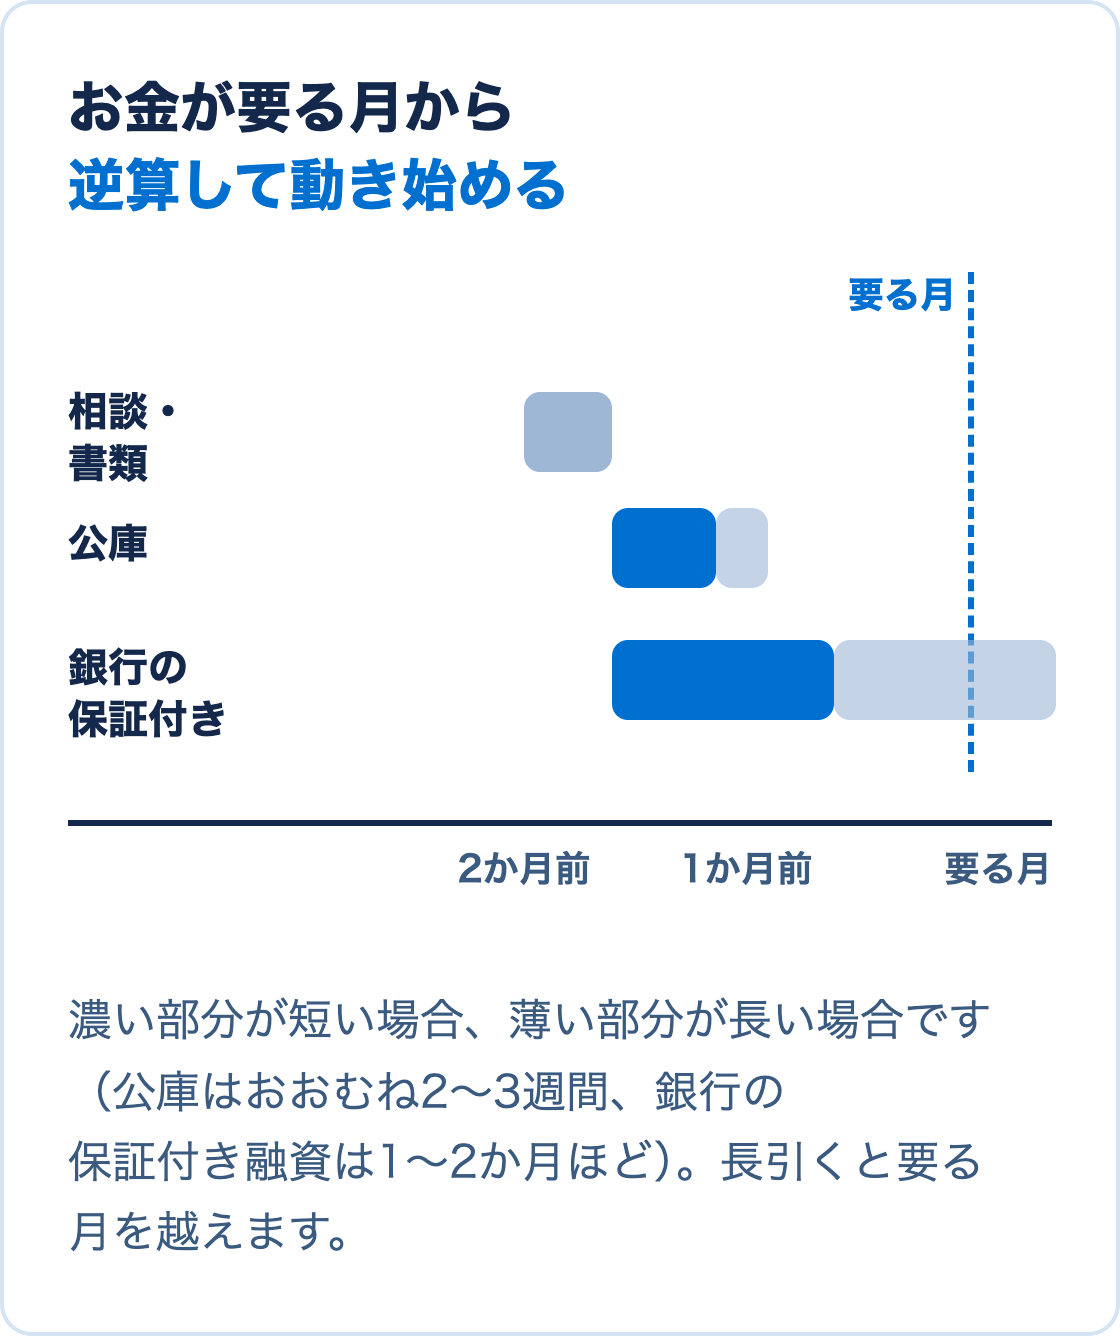
資金繰り表で手元のお金が少なくなる月が分かっているなら、その月の2か月前には金融機関に相談を始めます。
借りておいたほうがいい時期
手元のお金に余裕がある時期は、借りる必要が無いように見えます。ただ、売上が急に落ちたり、大きな取引先の入金が遅れたりした時に、そこから融資を相談しても間に合わないことがあります。業績が良く、借りやすい時期に運転資金を借りておき、預金を多めに持っておく考え方もあります。
借りたお金には利息がかかります。いくら手元に置いておくかは、毎月の支払いの額と、利息の負担を比べて決めます。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、資金繰り表づくりと、いつ、どの金融機関に相談するかの整理、面談の準備を支援しています。サービスの内容は融資支援のページで紹介しています。