決算書の利益が黒字なのに、支払いができずに倒産する会社があります。「黒字倒産」と呼ばれ、昔から「勘定合って銭足らず」と言われてきました。利益の計算と、手元のお金の動きがずれるために起きます。
この記事では、黒字なのにお金が尽きる仕組みと、売上が伸びている会社ほど起きやすい理由、手前で気づくために見ておく数字を説明します。
この記事の要点
- 売上は請求した時に計上されますが、お金が入るのは1〜2か月後です。その間の支払いは手元のお金から出ていきます
- 売上が伸びるほど、入金を待っている間に先に払うお金が大きくなります
- 借入の元本の返済は経費にならないため、利益が出ていても返済でお金が減ります
利益とお金は、動く時期が違う
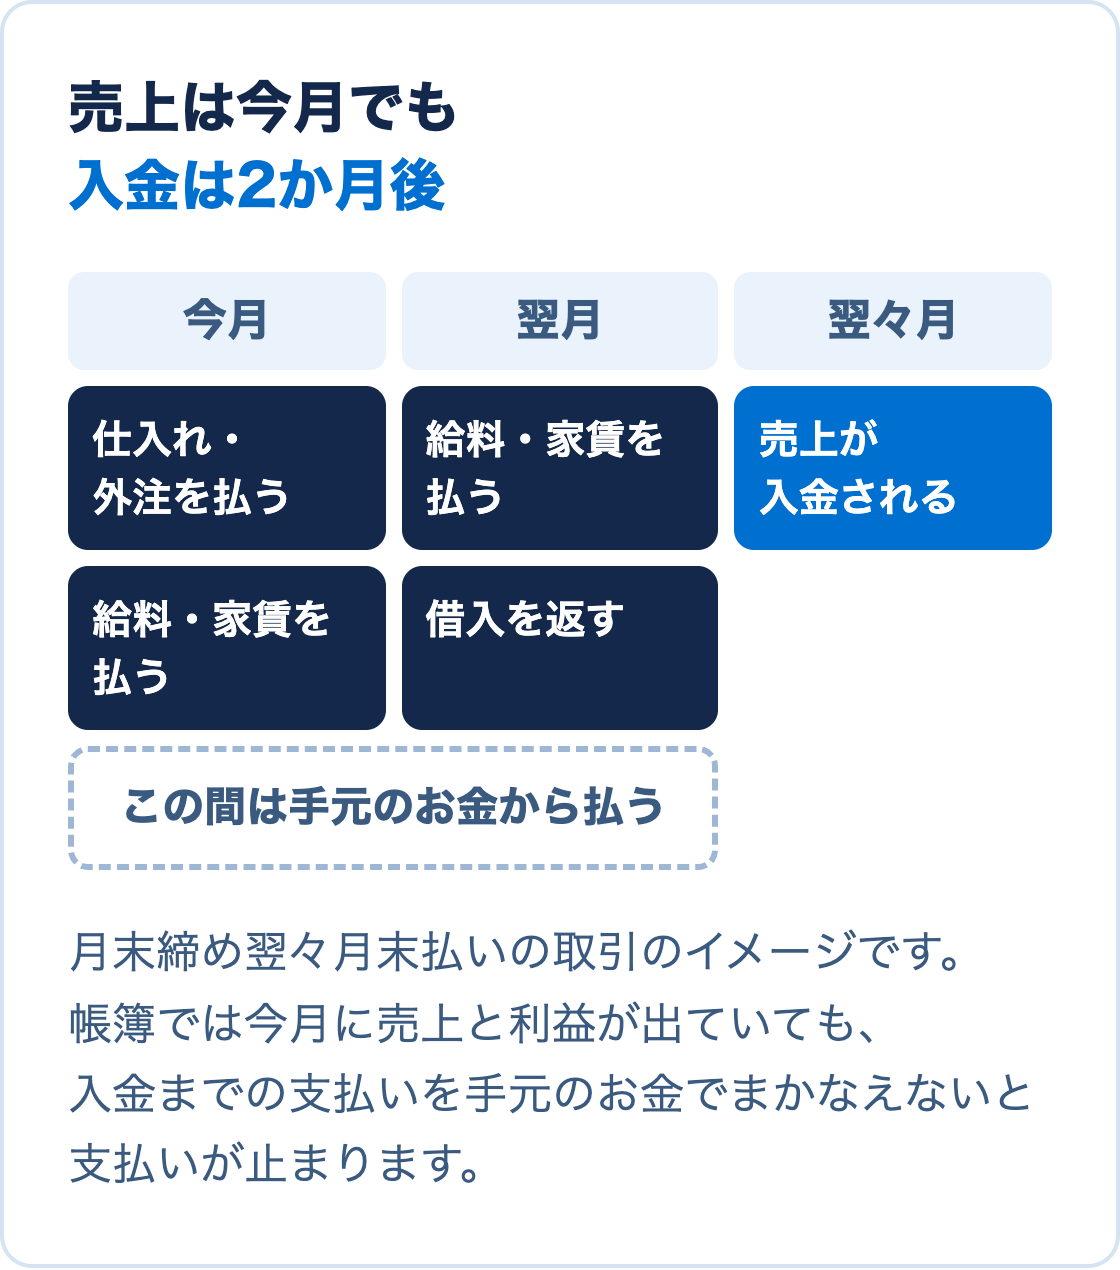
会計では、売上は商品を納めた時や請求書を出した時に計上します。けれども、取引先から実際にお金が入るのは、月末締めの翌月末払いなら1か月後、翌々月払いなら2か月後です。手形で受け取れば、さらに先になります。
その一方で、材料の仕入れ代、外注費、給料、家賃は、売上の入金を待たずに払う必要があります。帳簿の上では利益が出ていても、入金までの間は、先に払ったお金の分だけ手元のお金が減っていきます。この間を乗り切れるだけのお金が無いと、黒字のまま支払いが止まります。
売上が伸びている会社ほど起きやすい
黒字倒産は、売れていない会社より、急に売上が伸びた会社で起きやすくなります。大きな注文が入ると、材料をまとめて仕入れ、人を増やし、外注を頼みます。その支払いは今月来ますが、売上の入金は数か月先です。注文が大きいほど、入金を待つ間に必要なお金も大きくなります。
在庫を多く持つ業種も同じです。仕入れた商品が倉庫に残っている間は、お金が商品の形で止まっていて、支払いには使えません。
借入の返済は、利益から引かれない
借入の利息は経費になりますが、元本の返済は経費になりません。たとえば利益が出ている年でも、元本の返済が利益より多ければ、手元のお金は減ります。設備を買った年は、買った代金の全額を払っても、経費になるのは減価償却費の分だけです。
税金も、利益に対してかかります。決算の後に法人税や消費税をまとめて払う月は、手元のお金が大きく減ります。
手前で気づくために見ておくこと
黒字倒産を防ぐには、利益だけでなく、この先のお金の出入りを月ごとに見ておく必要があります。日ごろから見ておきたいのは次の3つです。
- この先3〜6か月の、月ごとの入金と支払いの予定
- 売掛金が何か月分の売上にあたるか
- 借入の返済と税金の支払いが重なる月
足りなくなる月が先に分かれば、入金の早い取引条件に変える、支払いの時期を相談する、早めに金融機関に融資を相談する、といった手を打つ時間ができます。2025年に倒産した会社の件数と原因は2025年の倒産は1万件超え 理由で最も多いのは販売不振で整理しています。
財務のご相談
当社は、外部CFOとして資金繰り表を毎月更新し、足りなくなる月を先に見つけて、借入の時期や支払いの調整の案を経営者にお伝えしています。サービスの内容は外部CFOのページで紹介しています。