会社が銀行に払う借入の利息は、「支払利息」として経費になります。元金の返済は経費になりません。利益が出ている会社なら、利息を払った分だけ課税される利益が減り、税金も減ります。そのため、利息の実際の負担は、払った額より小さくなります。
この記事の要点
- 借入の利息は経費になり、元金の返済は経費になりません
- 利益が出ている会社では、利息を払うと利益が減り、その分の税金が少なくなります
- 個人事業主は、事業に使った借入の利息だけが経費になります
この記事は一般的な考え方の説明です。個別の税務の扱いは、顧問の税理士にご確認ください。融資を受けられるかどうかや、借りられる額を約束するものでもありません。
利息は経費、元金は経費にならない
毎月の返済額は、元金と利息を合わせた額です。このうち経費になるのは利息の部分だけです。
元金の返済が経費にならないのは、借りた時に受け取ったお金を返しているだけだからです。借りた時、1,000万円が口座に入っても売上にはならず、利益は増えません。返す時も同じで、元金を返しても利益は減りません。
利息は、お金を借りるために払う費用です。家賃が場所を借りる費用であるのと同じように、お金を借りる費用として経費に入ります。帳簿では「支払利息」の勘定科目で記録します。
ここで1つ注意があります。元金の返済は経費にならないのに、手元のお金は出ていきます。決算書の利益が出ていても、元金の返済が大きいと手元のお金は減っていきます。利益と手元のお金が合わない理由は黒字でも倒産する会社は、なぜお金が尽きるのかで説明しています。
税金を引いた実際の負担を計算する
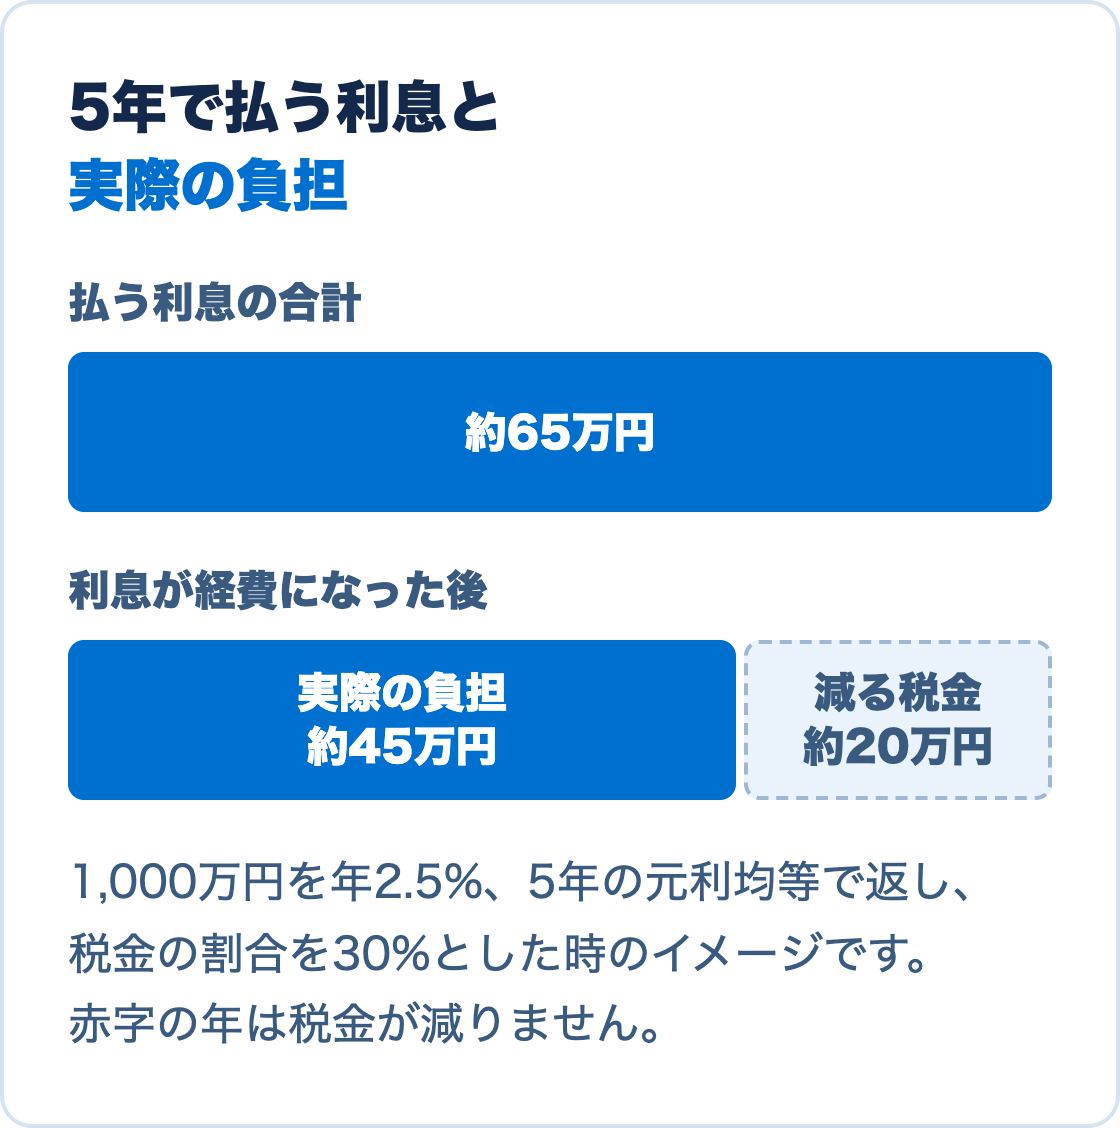
1,000万円を年2.5%、5年で、毎月同じ額ずつ返す(元利均等)と、5年間で払う利息の合計は約65万円です。1年あたりにすると約13万円です。
この会社に利益が出ていて、利益に対する税金の割合を仮に30%とします(実際の割合は会社の規模や利益の額で変わります)。利息の65万円が経費になると、課税される利益が65万円減り、税金はその30%の約20万円減ります。
払った利息は65万円ですが、税金が約20万円減るので、実際の負担は約45万円です。1年あたりにすると約9万円です。
ただし、これは利益が出ている会社の場合です。赤字の会社は、もともと法人税がかからないので、利息を払っても税金は減りません。赤字の年の分は、翌年以降の利益と相殺できる繰越欠損金として残ることもありますが、その年の負担は払った利息そのものになります。
利息を費用として考える
利息を「損」と考えると、借りないと決めてしまいやすくなります。実際の負担がいくらで、それで何ができるかを並べると、判断の材料が変わります。
上の例なら、5年で約45万円の負担で、1,000万円を先に手元に置くことができます。売上が落ちた月の支払いに回す、設備を早く入れる、人を早く雇う、といった使い方ができます。借入のメリットとデメリットは会社が借入をするメリットとデメリットで、金利がどう決まるかは融資の金利はどう決まる?で説明しています。
個人事業主の場合
個人事業主も、事業のために借りたお金の利息は必要経費になります。事業用の設備や運転資金のための借入が当てはまります。
注意が要るのは、事業と生活の両方に使うお金です。たとえば住宅の一部を事務所として使っている場合、住宅ローンの利息のうち事業で使っている割合の分だけを経費にできます。生活のための借入の利息は経費になりません。
事業用と生活用の口座を分けておくと、どの利息が事業の経費かを説明しやすくなります。銀行に融資を申し込む時も、事業のお金の流れが分かれている方が、決算書や確定申告書を読んでもらいやすくなります。あわせて、借入の契約書と返済予定表を事業の書類として残しておくと、確定申告の時に利息の額を確かめやすくなります。
保証料や手数料の扱い
信用保証協会の保証が付いた融資では、利息とは別に保証料を払います。保証料も、お金を借りるための費用として経費になります。ただし、数年分をまとめて最初に払った場合は、払った年に全額を経費にするのではなく、借りている期間に分けて経費にするのが一般的です。
こうした細かい扱いは、会社の状況で変わることがあります。決算の前に、顧問の税理士に確かめておくと安心です。顧問の税理士に頼める範囲は税理士の顧問料に含まれる仕事と、含まれない仕事で説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」のnoteでは、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Designのnoteもご覧ください。
融資のご相談
当社は、何にいくら要るかの整理から、資金計画書と5か年の計画表づくり、金融機関との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。