会社の手元資金は、月の売上の1〜2か月分がよく言われる目安です。月の売上が500万円の会社なら500万〜1,000万円です。ただしこれは公的な基準ではありません。入金までの日数、季節による売上の波、毎月の借入の返済額によって、会社ごとに必要な額は変わります。
この記事の要点
- 手元資金の目安は月商の1〜2か月分。業種や入金の早さで増減します
- 考える時は「何か月分の支払いを、売上が入らなくても続けられるか」で見ます
- 銀行は手元資金を、返す力と、急な出費への備えの両方で見ています
この記事は一般的な考え方の説明です。融資を受けられるかどうかや、借りられる額を約束するものではありません。
月商の1〜2か月分という目安の意味
手元資金を月の売上で割った数字は、財務分析では「手元流動性比率」と呼ばれます。式は、現金と預金(すぐ換金できる有価証券を含めることもあります)を、月の売上で割るだけです。1.5なら、売上の1.5か月分のお金が手元にあるという意味です。
月商の1〜2か月分という目安は、売上が1〜2か月まったく入らなくても、その間の支払いを続けられる水準として言われています。会社が止まるのは、払うお金が無くなった時です。赤字でも、手元にお金があれば支払いは続けられます。仕組みは黒字でも倒産する会社は、なぜお金が尽きるのかで説明しています。
大企業は、いつでも借りられる枠(コミットメントライン)を持つ分、手元資金を少なめにできる場合があります。いつでも銀行から借りられる枠を持っているからです。中小企業は、急に借りようとしても時間がかかるので、手元に多めに置いておく必要があります。
自社に必要な額は、支払いの側から考える
月商は目安を出すのに便利ですが、実際に足りるかどうかを決めるのは支払いの額です。毎月必ず出ていくお金を並べると、自社に必要な額が見えてきます。
- 給料と社会保険料
- 家賃やリース料などの固定費
- 借入の毎月の返済
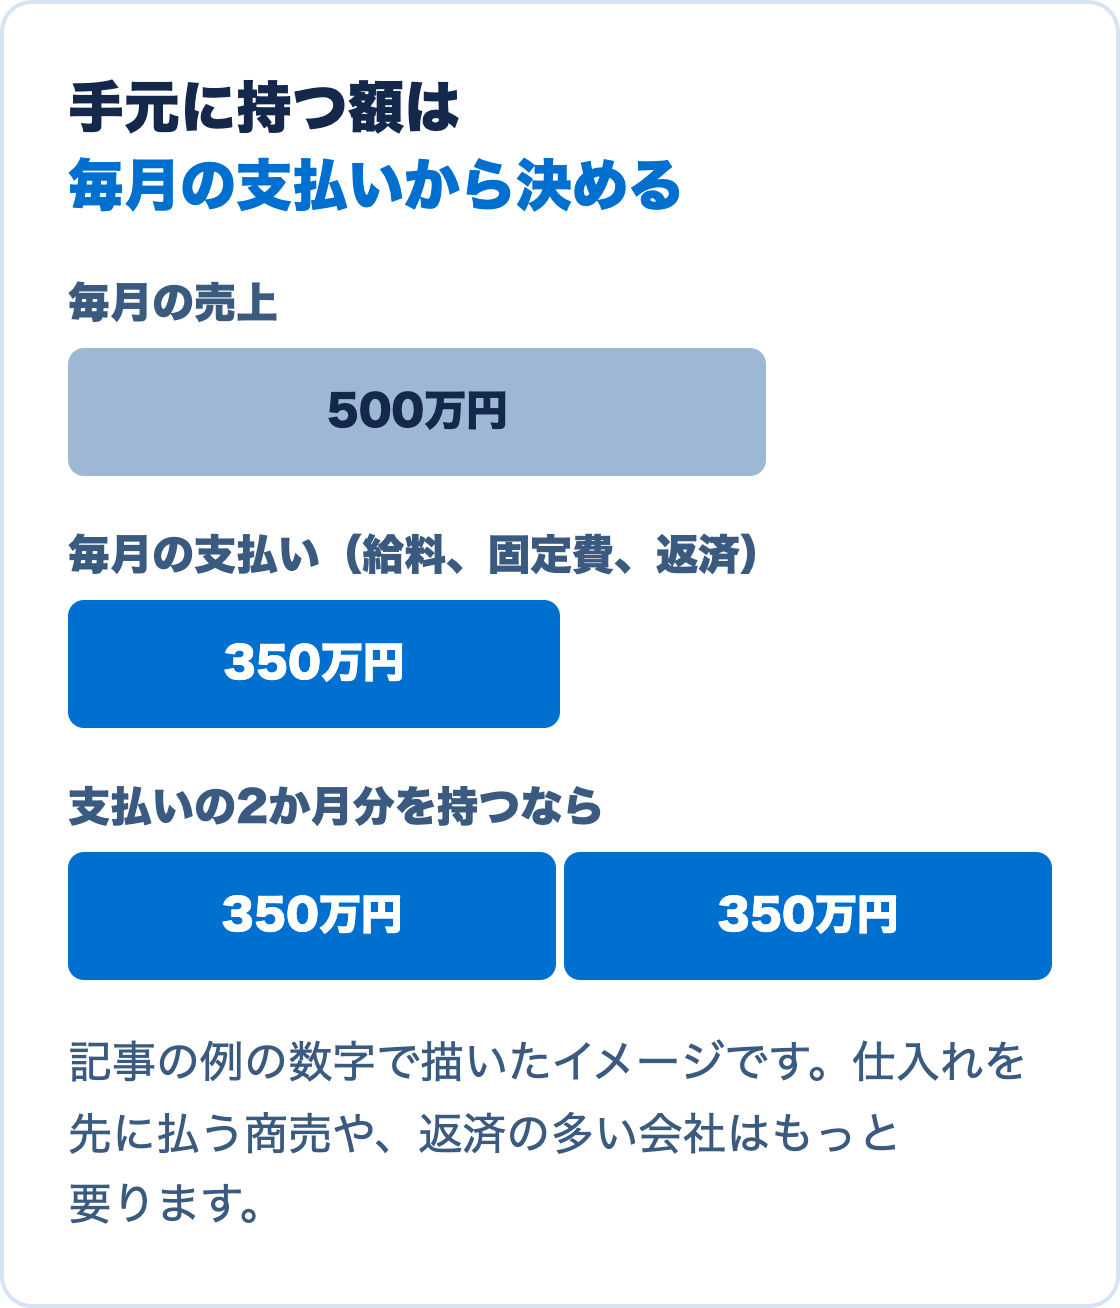
たとえば、売上が月500万円で、毎月の固定の支払いが350万円の会社なら、1か月分の支払いは350万円です。2か月分を持つなら700万円になります。同じ月商500万円でも、仕入れを先に払う商売や、借入の返済が多い会社は、もっと要ります。
多めに持っておいた方がよい会社
次のような会社は、月商の2か月分より多めに持っておく方が安心です。
1つ目は、入金まで時間がかかる会社です。建設業のように工事が終わってから代金が入る商売や、売掛金の回収が2〜3か月後になる取引が多い会社は、売上が伸びるほど先に出ていくお金が増えます。
2つ目は、売上に季節の波がある会社です。繁忙期の前に仕入れや人の手当てが要る会社は、売上が少ない月に支払いが重なります。
3つ目は、取引先が少ない会社です。大口の取引先1社からの入金が遅れただけで、資金繰りが一気に苦しくなります。
反対に、飲食店や小売のように売上がその日のうちに現金や数日後の入金になる商売は、月商の1か月分前後でも回ることがあります。
手元資金を借入で持つという考え方
手元資金は、利益を貯めて増やすのが本来の形です。ただ、利益だけで月商の2か月分を貯めるには何年もかかることがあります。その間に売上が落ちたり、大きな出費があったりすると、手元のお金が足りなくなります。
そこで、業績が良い時に銀行から借りて、手元に置いておく会社があります。借りれば利息はかかりますが、1,000万円を年2.5%、5年で借りた時の利息は5年で約65万円です。この費用で、売上が止まっても数か月支払いを続けられる状態を買う、と考えることもできます。借入のメリットとデメリットは会社が借入をするメリットとデメリットで、いつ借りるとよいかは融資はいつ借りるのがいい?で説明しています。
銀行は手元資金をどう見ているか
銀行は、決算書の現金と預金の額を必ず見ます。返す力を測る材料であると同時に、急な出費に耐えられる会社かどうかの判断材料にもなるからです。
手元資金が少ない会社は、少しの売上の落ち込みでも返済が苦しくなると見られやすくなります。その状態で融資を申し込むと、銀行は「このお金が無いと支払いができないのでは」と考えます。急いで借りるお金は、銀行にとって貸しにくいお金です。
反対に、手元資金に余裕のある会社が、先の投資や備えのために借りたいと相談すると、銀行に説明しやすくなります。手元資金は、借りる時の条件にも関わる数字です。いくらまで借りられるかの考え方は自分の会社はいくらまで借りられる?で説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」のnoteでは、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Designのnoteもご覧ください。
融資のご相談
当社は、何にいくら要るかの整理から、資金計画書と5か年の計画表づくり、金融機関との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。