会社の借入金と個人の借金は、どちらもお金を借りて後で返す点では同じです。違うのは、何のために借りるか、何で返すか、そして利息がどう扱われるかです。個人の借金は使えばお金が減ります。会社の借入は、借りたお金で売上や利益を作り、その中から返します。
当社が融資の相談を受けていると、「借金は自己破産のイメージがあって怖い」という声をよく聞きます。
この記事の要点
- 個人の借金は使って減るお金、会社の借入は売上を作るためのお金です
- 会社の借入は、本業で生まれた利益から返します。返す道筋を借りる前に決めます
- 会社が払う利息は経費になります。生活のための個人の借金の利息は経費になりません
この記事は一般的な考え方の説明です。融資を受けられるかどうかや、借りられる額を約束するものではありません。
個人の借金と会社の借入は、借りる理由が違う
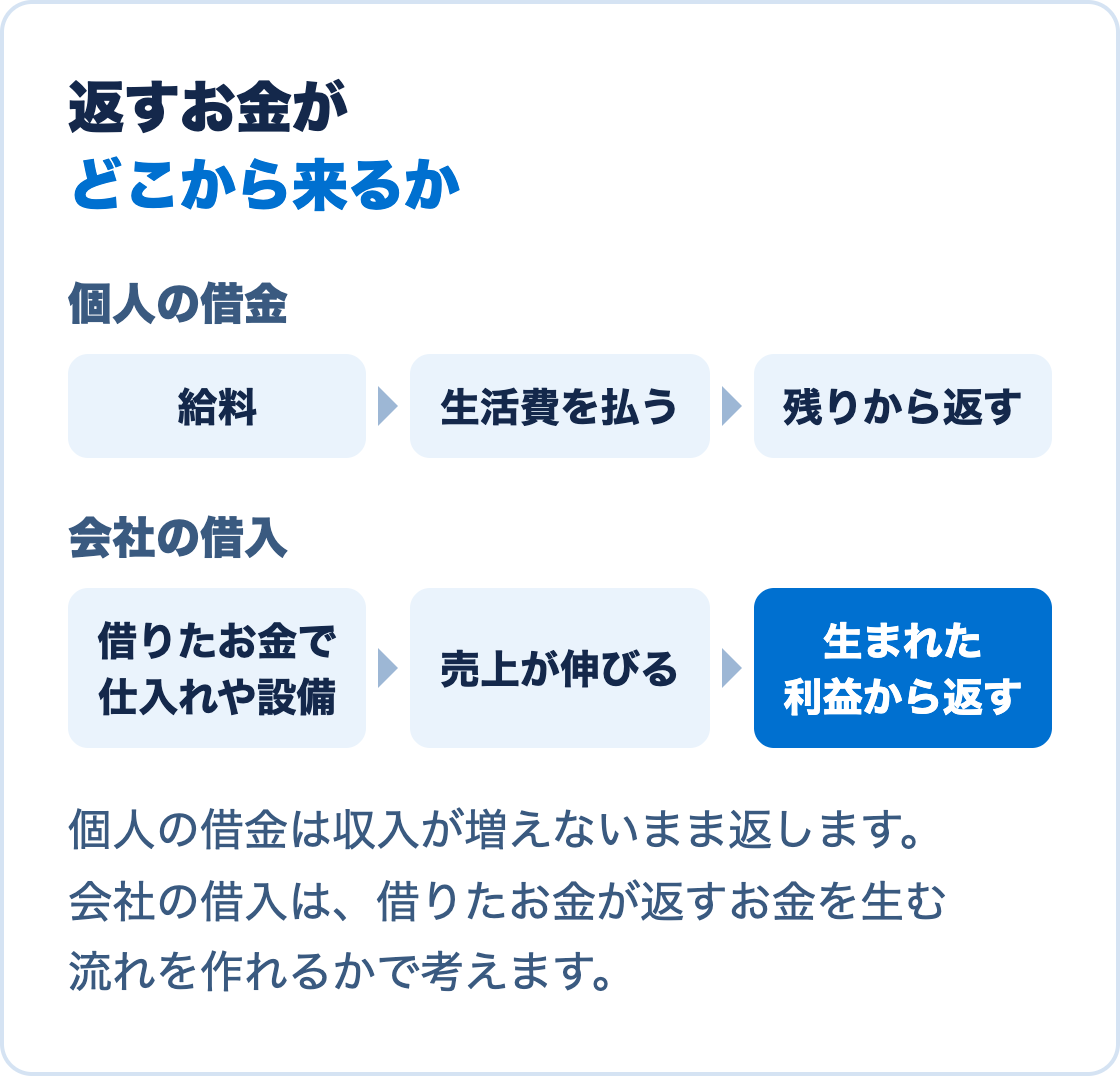
個人がカードローンや消費者金融で借りる時は、多くの場合、今足りない生活費や買い物の代金を払うためです。借りたお金は使った時点で無くなり、何も生みません。返すお金は、毎月の給料の中から出すことになります。
会社が銀行から借りる時は、理由が変わります。仕入れの代金を先に払う、機械を入れる、人を雇う、売上が入るまでの間の給料を払う、といった使い道です。借りたお金は、売上を作るための材料や時間に変わります。
銀行も、この違いを前提に審査します。融資の申し込みでは、何に使うのか、それでどう売上が増えるのか、何で返すのかを聞かれます。使い道を説明できない借入は、銀行の側でも貸しにくい借入です。使い道の考え方は融資の使い道はどこまで自由?で説明しています。
返すお金の出どころが違う
個人の借金は、給料という決まった収入から返します。収入が増えないまま借金が増えると、返済が生活を圧迫します。「借金が怖い」という感覚の多くは、この経験や話から来ています。
会社の借入は、本業で生まれた利益と、減価償却費のように現金が出ていかない費用を足し戻した額から返します。借りたお金で仕入れを増やして売上が伸びれば、返すためのお金もそこから生まれます。銀行が決算書を見て「何年で返せるか」を計算するのは、このためです。
ですから、会社の借入で考えることは「借金をするかしないか」より、「借りたお金で何を作り、その利益で返せるか」です。返す道筋が見えている借入と、見えていない借入は、同じ金額でも危うさがまったく違います。
利息の扱いが違う
個人の借金の利息は、払っても税金は減りません。生活のために借りたお金の利息は、ただの出費です。
会社の借入の利息は「支払利息」として経費になります。たとえば1,000万円を年2.5%、5年で、毎月同じ額ずつ返すと、5年間の利息の合計は約65万円です。この利息は経費として計上できるので、利益が出ている会社なら、その分だけ税金が減ります。実際の負担がいくらになるかは借入の利息は経費になる?で計算の考え方を説明しています。
なお、経費になるのは利息だけです。元金の返済は経費になりません。借りた時に入ってきたお金を返しているだけなので、利益の計算には入らないからです。
決算書での見え方が違う
会社の借入金は、決算書の貸借対照表の右側に「負債」として載ります。同時に、借りたお金は左側の「現金預金」や、それで買った設備として載ります。借りた瞬間は、負債と同じ額の資産が増えるだけで、会社の価値は減っていません。
銀行が見るのは、借入金の額そのものより、借入金と売上・利益・手元のお金との釣り合いです。年商1億円で借入金が3,000万円の会社でも、毎年の利益で無理なく返せていて手元に現金があれば、返す力はあると見られます。銀行は、借入の額より返せているかを見ます。反対に、借入金が少なくても、利益が出ておらず手元のお金も無ければ、返す力は弱く見えます。借入が無い会社がどう見られるかは無借金経営のメリットとデメリットで説明しています。
怖さが残るのは、社長個人の保証
会社の借入でも、社長が個人で保証人になっていると、会社が返せなくなった時に社長個人に返済を求められることがあります。「会社の借入も結局は自分の借金だ」と感じる理由の多くは、ここにあります。
この点については、2014年から「経営者保証に関するガイドライン」が運用されていて、会社と個人のお金がきちんと分かれているなど一定の条件を満たす会社では、社長の個人保証を付けない融資も増えています。保証を外すための考え方は経営者保証の記事で説明しています。
借入の怖さを中身で分けずに考えていると、借りるかどうかの判断ができません。使い道、返す道筋、利息、個人保証の4つに分けて、それぞれ自社でどうなるかを確かめると、借りるべき時かどうかが見えてきます。借入のメリットとデメリットは会社が借入をするメリットとデメリットでまとめています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」のnoteでは、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Designのnoteもご覧ください。
融資のご相談
当社は、何にいくら要るかの整理から、資金計画書と5か年の計画表づくり、金融機関との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。