会社が金融機関から借りる時、社長が個人で連帯保証人になることを求められる場合があります。これが経営者保証です。会社が返せなくなると、社長は個人の財産で返す責任を負います。
この記事では、経営者保証のしくみと、保証を外すための3つの条件、保証なしで借りている会社の割合を、公表された数字で説明します。
この記事の要点
- 経営者保証に関するガイドラインは、保証を求めない条件として、会社と社長個人のお金の分け方、財務の強さ、金融機関への情報の出し方の3つを示しています
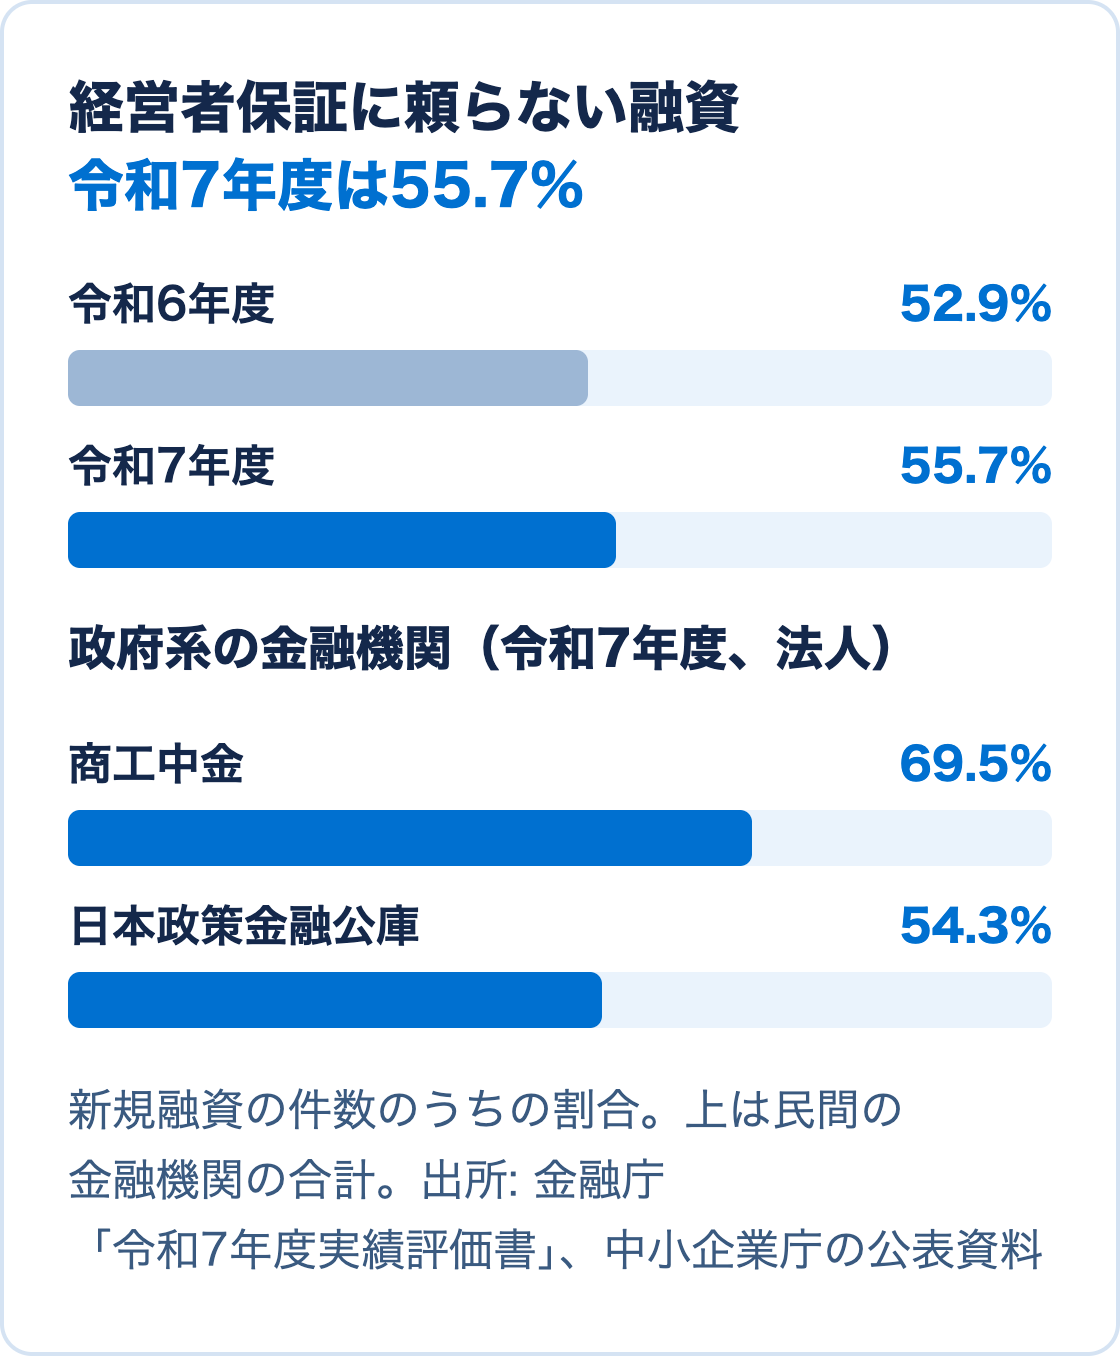
- 民間の金融機関の新規融資のうち、経営者保証に頼らない融資の割合は令和7年度に55.7%でした(金融庁)
- 保証を外す相談は、3つの条件がどこまで整っているかを説明するところから始まります
融資の可否や保証の条件は、金融機関の審査で決まります。この記事の内容で保証を外せるという意味ではありません。
経営者保証が求められてきた理由
中小企業では、会社のお金と社長個人のお金の境目があいまいなことが少なくありません。会社の決算書だけでは返す力が分かりにくいため、金融機関は社長個人の保証で貸した分を回収できるようにしてきました。
一方で、経営者保証があると、事業に失敗した時に社長が個人の財産まで失うおそれがあります。そのため、新しい事業への挑戦や、事業を継ぐ人の引き受けをためらう理由になってきました。こうした問題から、2013年12月に「経営者保証に関するガイドライン」がまとめられました。
保証を外すための3つの条件
ガイドラインは、金融機関が経営者保証を求めない、または外すことを考える時の条件として、次の3つを示しています。
- 会社と社長個人の資産や経理がはっきり分かれていること(社長への貸付や、会社の経費での私的な支出が無いなど)
- 会社の財務の基盤が強いこと(会社の利益や資産で返せる見込みがあるなど)
- 金融機関に、決算書や試算表を適時に正確に出していること
3つとも、会社の数字を金融機関が信頼できるかどうかに関わる条件です。保証が無くても会社の数字で返す力を判断できる状態になっていれば、保証に頼る理由が小さくなります。
保証なしで借りている割合
金融庁によると、民間の金融機関の新規融資の件数のうち、経営者保証に頼らない融資の割合は、令和6年度に52.9%で半分を超え、令和7年度は55.7%に増えました。保証を付けた融資でも、保証が必要な理由を説明して記録した割合は99.9%になっています。金融機関が保証を求める時は、なぜ必要か、どうすれば外せるかを説明することが求められています。
政府系の金融機関では、令和7年度の全体で56.1%でした。法人への融資では、商工中金が69.5%、日本政策金融公庫が54.3%です。金融機関ごとの実績は金融庁のサイトで公表されているため、取引している金融機関の数字を確かめることができます。
信用保証協会の保証を付けた融資でも、2024年3月から、条件を満たした会社が保証料を上乗せして払うことで経営者保証を付けずに借りられる制度が始まっています。
保証を外す相談の考え方
保証を外す相談は、借り換えや新しい融資の時、決算の報告の時、社長が交代する時に持ち出されることが多い話題です。金融機関の担当者は、3つの条件のうちどれが整っていて、どれが足りないかを見ています。社長への貸付金が残っている、決算書の提出が遅い、といった点があると、相談が進みにくくなります。
どの条件をどこまで求めるかは、金融機関によって違います。毎月の数字を出していない会社が金融機関とのやり取りで困る場面は月次の数字を見ていない会社が、銀行で困ることで説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、決算書と試算表の整え方から、金融機関に出す資料づくり、面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。