日本政策金融公庫(以下、公庫)で創業融資を申し込む時は、「創業計画書」を出します。創業前の会社には決算書が無いため、公庫は創業計画書と面談で、事業の中身と返せる見込みを確かめます。
この記事では、創業計画書の欄を3つのまとまりに分けて、それぞれから何を見られるかを説明します。書式と業種ごとの記入例は、公庫が公式のページで公開しています。
この記事の要点
- 創業計画書は「どんな人が」「何を誰に売り」「お金をどう集めて、どう返すか」の3つを伝える書類です
- 書き終えたら、欄どうしの数字と説明が合っているかを確かめます
- 書いた内容は面談で質問されるので、自分の言葉で説明できることだけを書きます
創業計画書の出来だけで融資の可否が決まるわけではありません。融資の判断は公庫の審査によります。
書式と記入例は、公庫のページにある
創業計画書の書式は、公庫の書式ダウンロードのページから取れます。同じページに、飲食店、美容業、ソフトウェア開発業、内装工事業など、業種ごとの記入例も載っています。自分の業種に近い記入例を開き、どの欄にどのくらいの量を書くのかをつかんでから書き始めると迷いが減ります。
決まった書式ではなく、自分で作った事業計画書を出すこともできます。その場合も、創業計画書の欄にあたる中身が入っているかを確かめます。
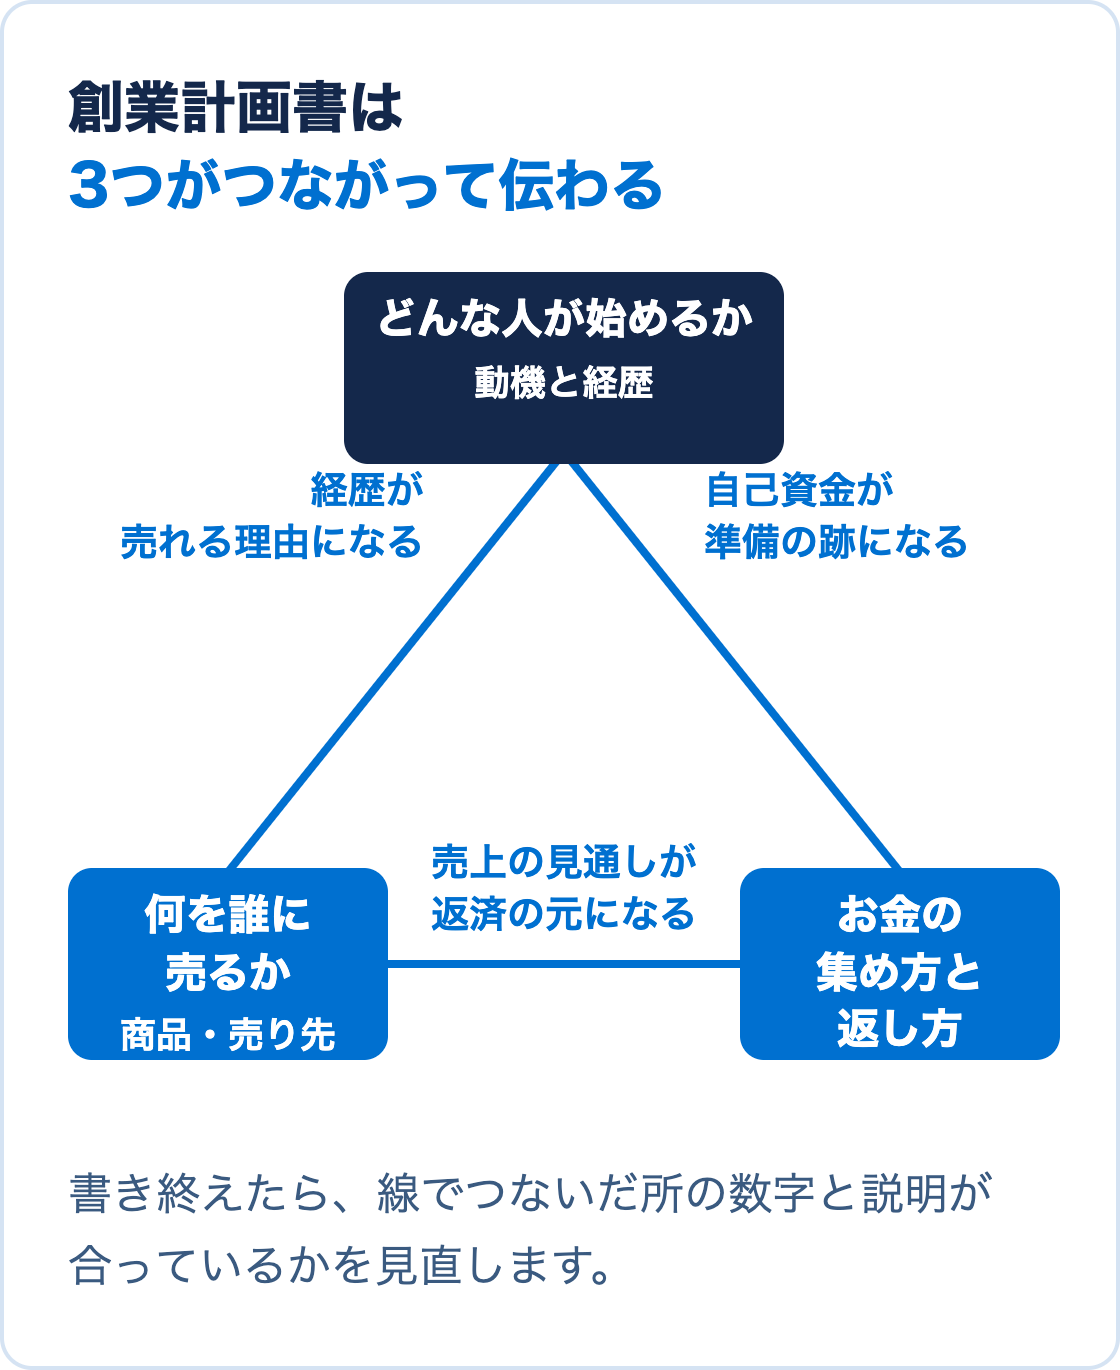
まとまり1:どんな人が始めるのか
創業の動機と、経営者の経歴を書く欄です。公庫はここで、なぜこの事業を始めるのか、その事業に関わる経験や知識があるかを見ます。創業期の融資では、事業の実績が無いぶん、経営者の経験が判断の大きな材料になります。
経歴は、勤めていた会社の名前を並べるだけでなく、そこで何を担当し、今回の事業にどうつながるのかが分かるように書きます。
まとまり2:何を、誰に売るのか
取り扱う商品やサービス、売り先と仕入れ先、従業員を書く欄です。公庫はここで、売上が本当に立つのかを見ます。どこで誰に売るのか、売り先の見込みはあるのか、競合と比べて選ばれる理由は何かが、具体的に書かれているかが問われます。
すでに取引の約束がある売り先や、前の勤め先からついてくるお客様がいれば、その事実は売上の見込みの裏付けになります。
まとまり3:お金をどう集めて、どう返すか
必要な資金と集め方、事業の見通し(売上と経費、利益)を書く欄です。公庫はここで、借りる額が使い道と合っているか、利益から返済ができるかを見ます。
この欄では、数字どうしが合っていることが大切です。設備の額は見積書と合っているか、売上の見込みは「まとまり2」で書いた売り先と客数から説明がつくか、利益から毎月の返済が払えるかを、書き終えた後に見直します。自己資金をどう貯めたかも、通帳とあわせて確かめられます。
書く前に考えておくこと
- なぜ自分がこの事業をやるのかを、経歴とつなげて説明できるか
- 最初のお客様が誰になるかを、具体的に言えるか
- 売上の見込みの数字を、何から出したのか説明できるか
創業期に使える融資の種類と、自己資金の考え方は創業したばかりでも融資は受けられるかを書いた記事で説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、創業計画書と資金計画書づくり、公庫や金融機関との面談の準備を支援しています。サービスの内容は融資支援のページで紹介しています。