無借金経営のメリットは、利息を払わずに済み、毎月の返済に追われないことです。デメリットは、銀行から見ると「借りたお金を返した記録が無い会社」になり、初めての申し込みがお金に困った時になりやすいことです。無借金経営そのものは悪いことではありません。数年のうちに設備や人にお金を使う予定があるかどうかで、続けてよいかが変わります。
この記事の要点
- 無借金のメリットは、利息がかからず、返済に追われないことです
- デメリットは、返済の記録が無く、初めての申し込みが苦しい時期に重なりやすいことです
- 大きな投資の予定が無く、手元のお金に余裕がある会社なら、無借金を続けても困ることは少なくなります
銀行の判断は、銀行ごと、支店ごと、時期ごとに違います。この記事は一般的な考え方で、融資の結果を約束するものではありません。
無借金経営のメリット
借入が無ければ、利息はかかりません。売上が落ちた月にも返済の支払いが無いので、毎月出ていくお金が少なくて済みます。銀行に決算書を届けたり、借入の条件を気にしたりする手間もかかりません。
利益を長く積み上げてきて手元のお金が厚い会社は、銀行から見ても安心できる会社です。こうした会社は、借りたことが無くても、決算書だけで十分に評価されることがあります。
無借金経営のデメリット: 返した記録が無い
銀行は融資を決める時、決算書と合わせて、前に借りたお金を約束どおり返したかどうかも見ています。返済の記録は決算書には載りませんが、銀行は取引の記録で確かめています。
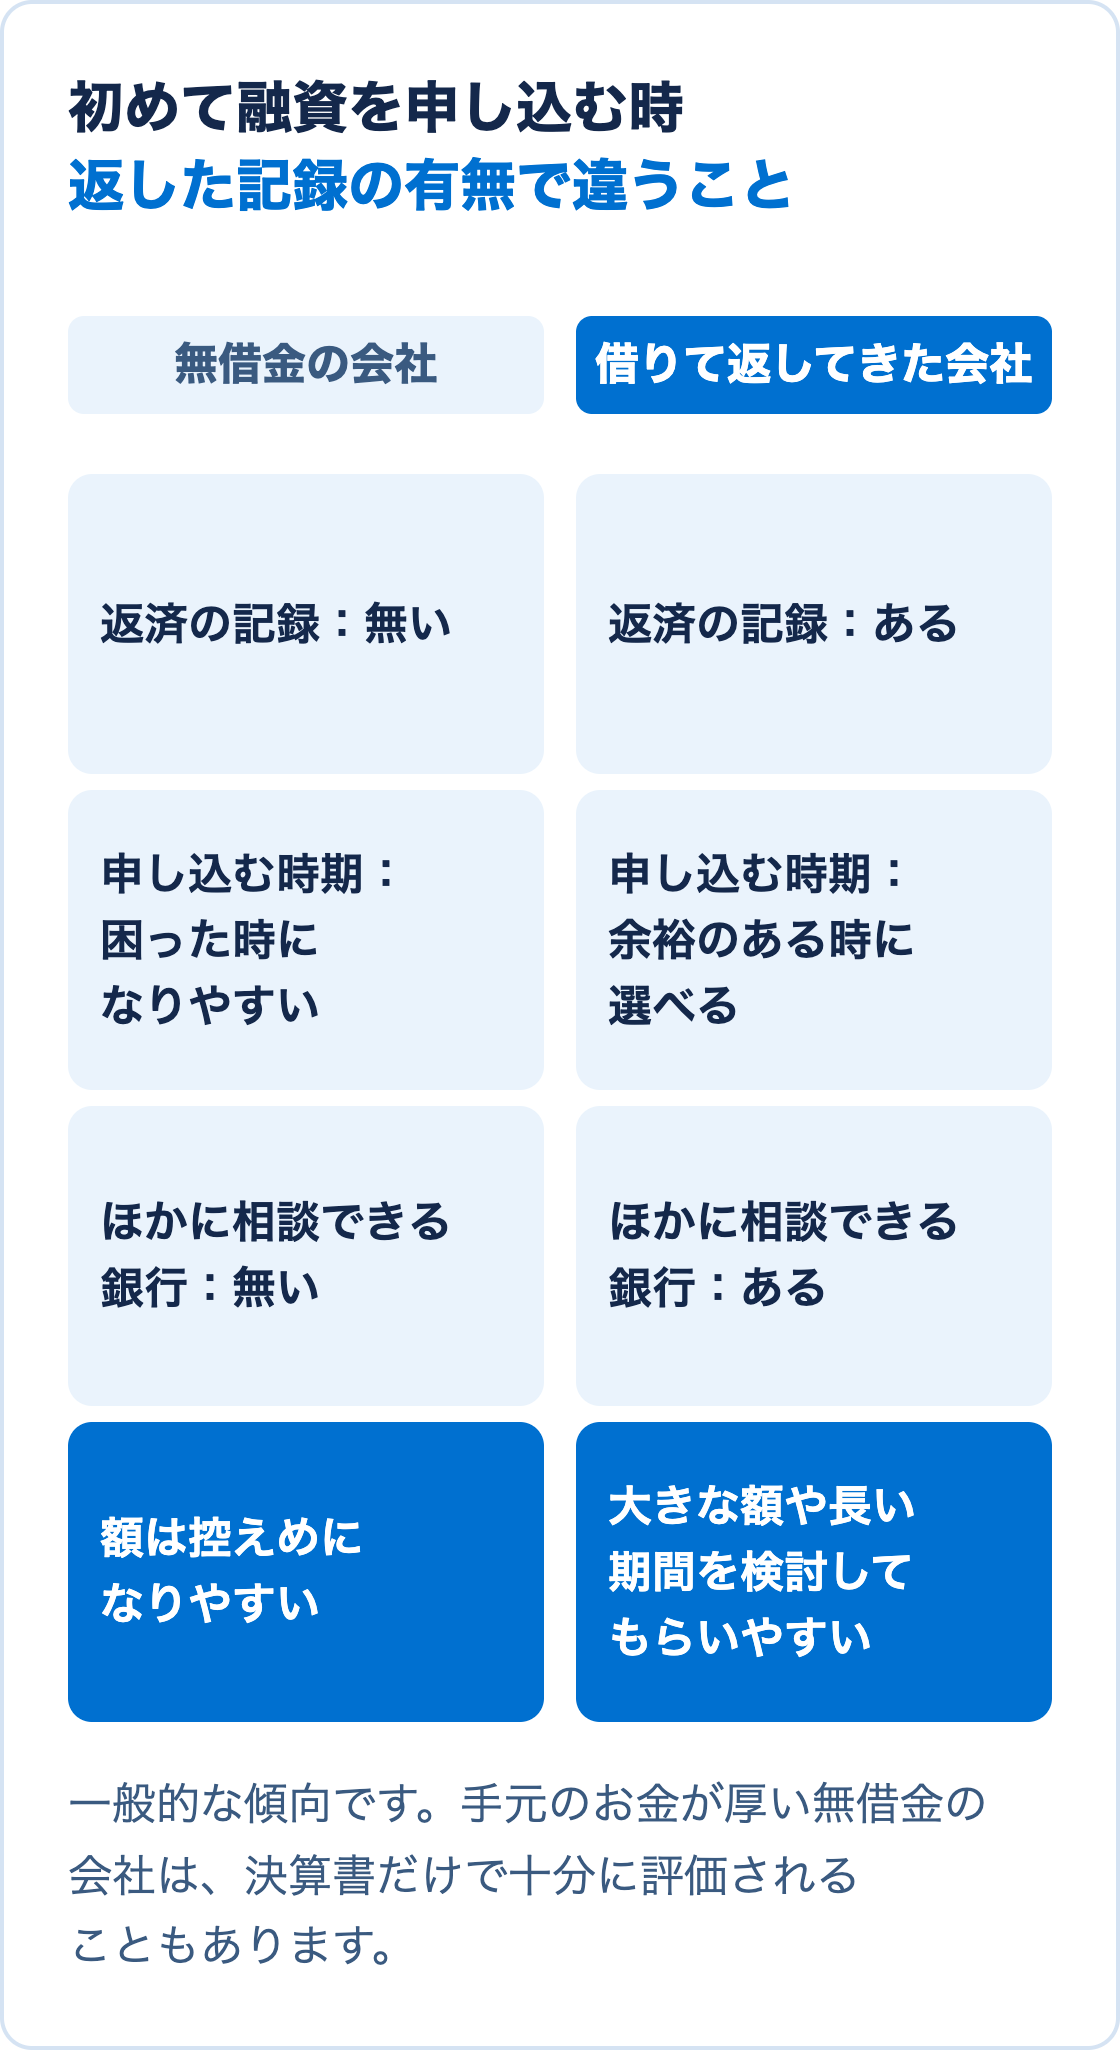
無借金の会社には、この記録がありません。決算書が良くても、銀行は「この会社にどこまで貸してよいか」を判断する材料が少ない状態です。そのため、初めての融資の額は控えめになりやすくなります。
初めての申し込みが、一番苦しい時期に重なりやすい
無借金を続けてきた会社が初めて銀行に行くのは、多くの場合、手元のお金が足りなくなってきた時です。その時の決算書は、すでに悪くなり始めています。急いでいるので、銀行が出した条件を受けるしかありません。断られた時に相談できるほかの銀行もありません。
困ってから初めて銀行に行くと、決算書の内容、使える時間、相談できる先の3つが同時に足りない状態になります。反対に、余裕のあるうちに借りて約束どおりに返した会社は、2回目の申し込みで返済の記録が材料に加わり、前回より大きな額や長い期間を検討してもらいやすくなります。借りた分の利息はかかりますが、困った時に相談できる銀行を持っておくための費用と考えることができます。
返済の記録が審査でどう使われるかは融資の審査基準とは?でも説明しています。
無借金を続けてよい会社、考え直したい会社
次の2つに当てはまる会社なら、無借金を続けても困ることは少ないでしょう。
- この先、大きな設備や出店の予定が無い
- 売上が数か月止まっても払えるだけの、手元のお金がある
考え直したいのは、数年以内に設備を入れる、人を増やす、店を出すといった予定がある会社です。その時になって初めて銀行に行くより、予定が見えた時点で銀行との取引を始めておく方が、借りる時に条件を比べられます。無借金のままでよいか迷う時は、困った時に相談できる銀行が1つでもあるかを考えてみてください。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、何にいくら要るかの整理から、資金計画書と5か年の計画表づくり、金融機関との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。