銀行の融資の審査基準は公表されていません。ただ、銀行が見ているものは大きく4つに分けられ、決算書の数字はその1つ目の一部です。売上も利益も同じくらいの2つの会社が同じ額を申し込んでも、一方は申し込んだ額のまま借りられ、もう一方は額を減らされることがあります。差が出るのは、決算書のほかの材料が違うからです。
この記事の要点
- 銀行は、社長と会社の信用、使い道と返し方、担保と採算、長く取引できる相手か、の4つを見ています
- 融資は担当者1人では決まらず、担当者が支店の中で上司に説明して決まります
- 初めての銀行では「なぜ今、なぜこの銀行に来たのか」も確かめられます
審査の見方は銀行、支店、時期によって違います。この記事は一般的な考え方で、この内容を満たせば借りられるという意味ではありません。
銀行が審査で見ている4つのこと
当社が融資の支援で見てきた範囲では、銀行が融資を決める時に見るものは、次の4つに分けて考えると分かりやすくなります。
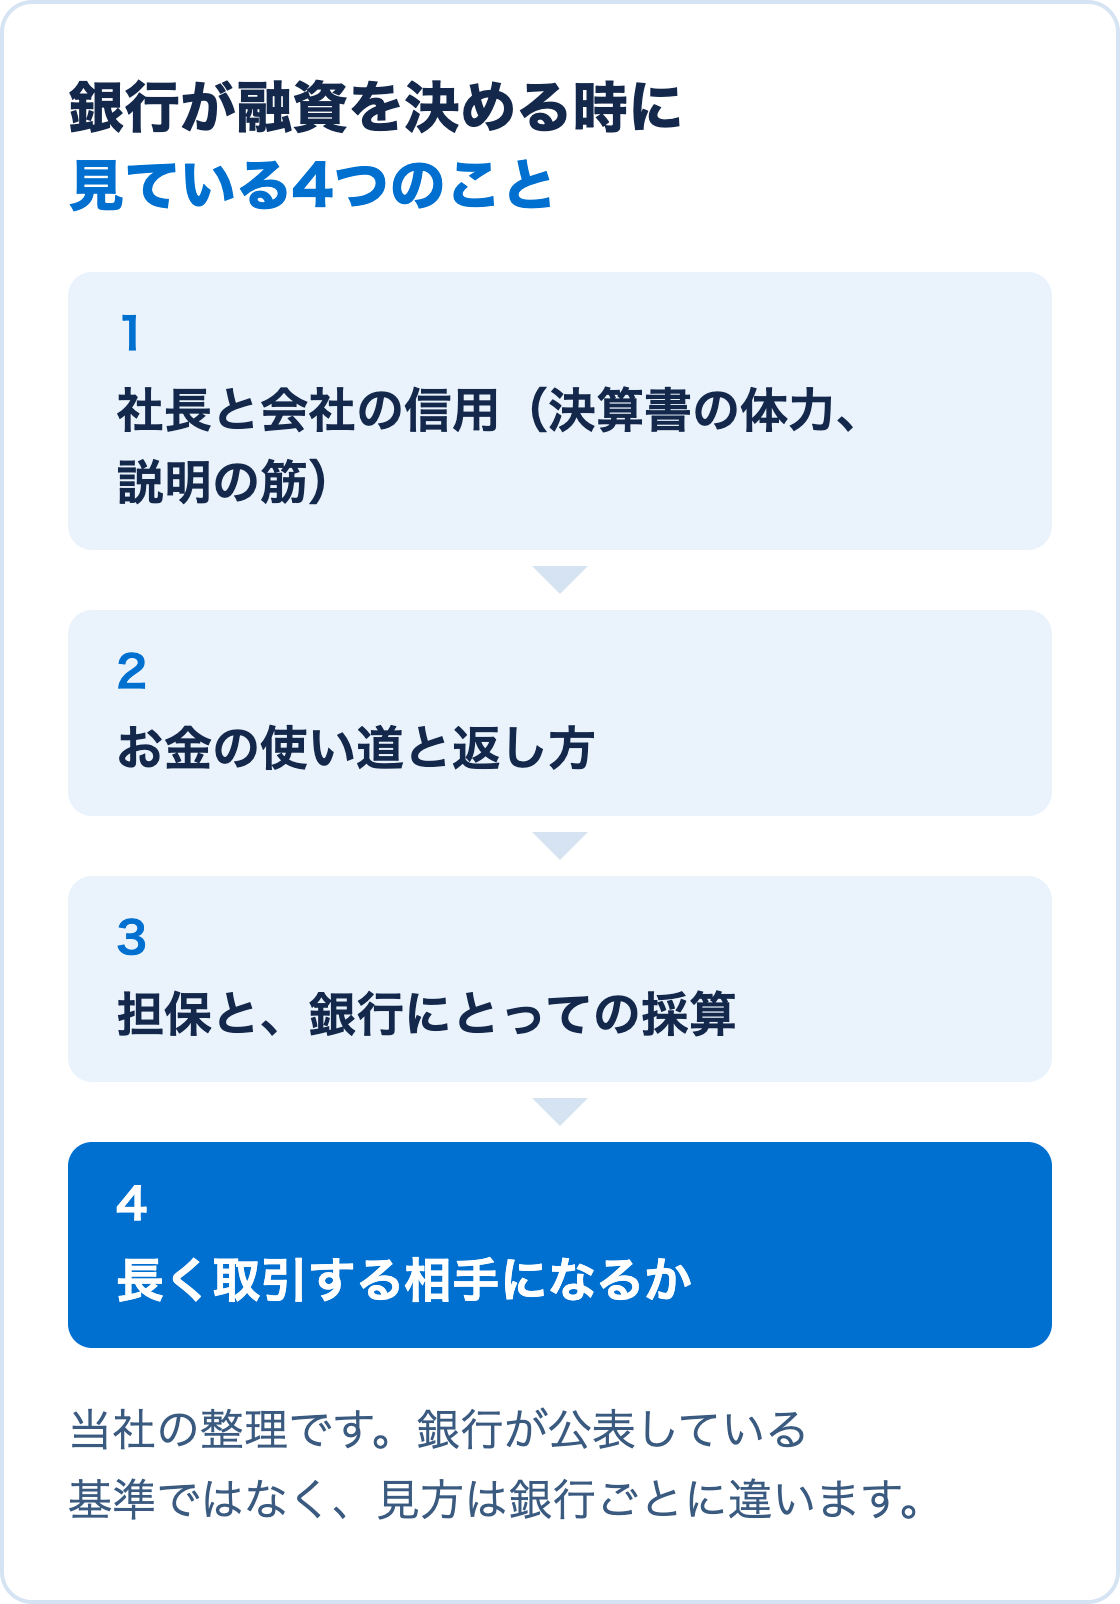
決算書が一時的に悪くても、社長が赤字の理由と立て直しの考えを筋道立てて話せれば、使い道と返し方の話に進める余地があります。反対に、決算書が良くても、何に使うのかの説明があいまいだと、その先の話に入る前に止まることがあります。4つの分け方は当社の整理で、銀行が公表している基準ではありません。
融資は担当者1人では決まらない
融資は、窓口の担当者が1人で決めるものではありません。一般的には、担当者が案件をまとめ、課長、副支店長、支店長と話し合って、進めるかどうかを決めます。規模の大きい融資は、本部の審査にも回ります。
支店の中で会社のことを説明するのは担当者です。担当者が説明に使うのは、決算書の数字と、社長から聞いた「何に使って、どう返すか」の話です。社長が数字の理由を自分の言葉で話せる会社ほど、担当者は上司に説明しやすくなります。
初めての銀行では「なぜ今、なぜこの銀行か」を確かめられる
取引の無かった会社から急に申し込みがあると、銀行は「ほかの銀行で断られたのではないか」と考えます。なぜ今お金が要るのか、なぜ今まで取引のある銀行ではなくこの銀行なのか、に筋の通った答えがあれば、この心配は晴れます。答えがあいまいだと、決算書が良くても慎重に見られます。
初めての銀行に相談する時の考え方は、融資の相談は、まずどの金融機関に行けばいい?でも説明しています。
返した記録も審査の材料になる
前に借りたお金を約束どおりに返した記録は、銀行が「この会社は約束を守るか」を確かめる材料の1つです。借りたことが一度も無い会社は、決算書が良くても、どこまで貸してよいかを判断する材料が少なくなります。初めての融資の額が控えめになりやすい理由の1つです。
決算書の数字は、決算が終わった後には変えられません。銀行に会う前にできるのは、なぜ今お金が要るのか、何に使ってどう返すのかを、社長が自分の言葉で説明できるようにしておくことです。いくらまで借りられるかの考え方は自分の会社はいくらまで借りられる?で説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、何にいくら要るかの整理から、資金計画書と5か年の計画表づくり、金融機関との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。