銀行に融資を断られる主な理由は、相談の日より前に出した決算書で、その会社にどれくらいまで貸せるかの枠がおおよそ決まっているためです。銀行は決算書が届くたびに会社の評価を付け直し、その評価で貸せる額と条件の幅を決めます。社長の説明は、その枠の中で話を進める材料になります。
この記事の要点
- 銀行は直近の決算書から会社を評価し、決算のたびに見直します
- 評価で重く見られるのは、その年だけの利益ではなく本業の利益です
- 社長個人の借入と、その返し方も会社の信用の一部として見られます
評価の付け方は銀行ごとに違い、公表されていません。この記事は一般的な考え方で、特定の銀行の基準や融資の結果を約束するものではありません。
銀行は決算のたびに会社の評価を付け直す
銀行は、取引のある会社ごとに評価を付けています。一般には、直近3期分ほどの決算書を読み、新しい決算書が届くたびに見直すと言われています。
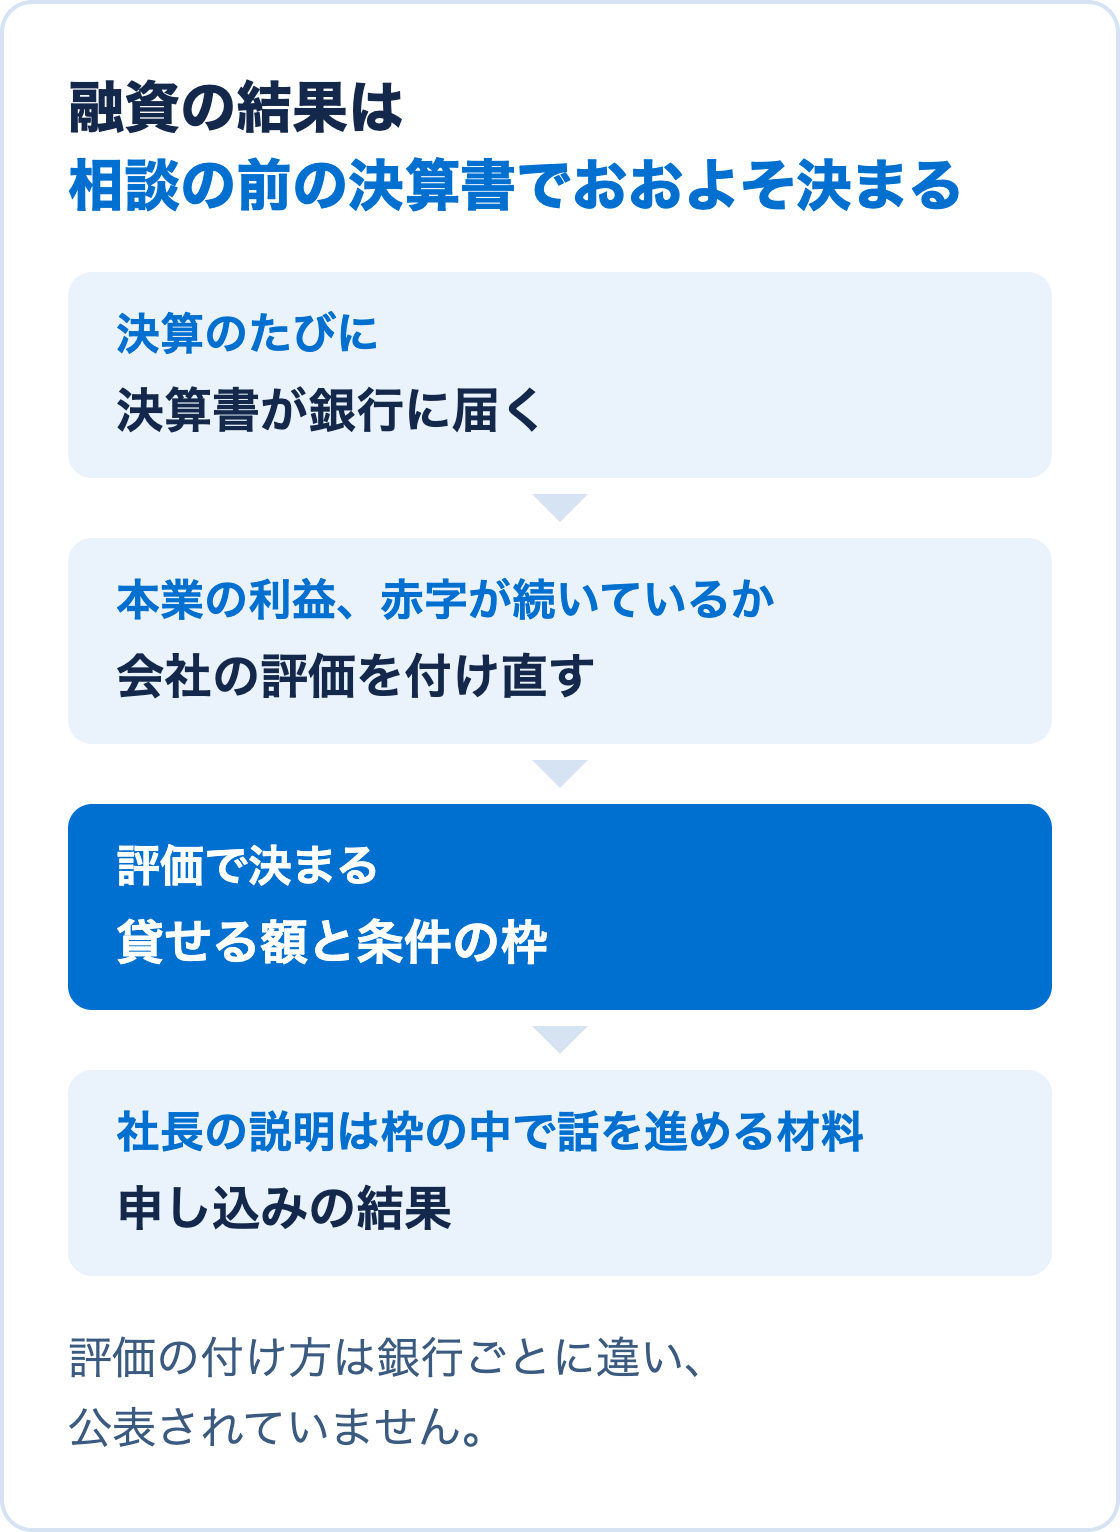
担当者が貸したいと思っても、評価の低い会社に大きな額を出すのは難しくなります。社長が銀行に行く前から、その年の答えのかなりの部分は決算書に書かれていることになります。審査で決算書のほかに見られることは融資の審査基準とは?で説明しています。
断られやすい理由1: 本業の利益が出ていない
銀行が評価で重く見るのは、本業でどれだけ利益を出しているかです。決算書では、売上から仕入れや人件費などの経費を引いた「営業利益」が本業の利益にあたります。
保険を解約して出た利益や、土地を売って出た利益のように、その年だけの黒字は本業の力とは見られません。最終的な利益が黒字でも、営業利益が赤字なら評価は上がりにくくなります。反対に、大きな修繕をした年や災害で売上が落ちた年のように、理由のはっきりした一時的な赤字は、その理由によって受け止め方が変わります。
断られやすい理由2: 赤字が続いている
赤字が1期だけなら、理由を説明できれば大きく響かないこともあります。2期続けて赤字になると、銀行の中で注意して見る会社に入りやすくなります。ただし、赤字の理由や、今借りているお金を約束どおり返しているかで扱いは変わります。
評価が下がった会社には、新しい融資を出しにくくなります。今の借入を返し続けていても、次の申し込みで額が減ったり、話が進まなかったりします。赤字の時の公庫の考え方は前期が赤字でも日本政策金融公庫の融資は受けられる?でも説明しています。
決算が悪くなりそうだと分かった時、決算書を出す前に担当者へ理由を伝えておく会社と、黙って決算書だけを送る会社では、銀行の受け止め方が違います。先に聞いていれば、担当者は理由と立て直しの考えを支店の中で説明できます。後から数字だけを見た場合、担当者は理由を説明できないまま評価を下げることになります。
断られやすい理由3: 社長個人の返済に問題がある
銀行や日本政策金融公庫は、会社の借入だけでなく、社長個人の借入も見ます。公庫の創業計画書の記入例にも、事業の借入のほかに、住宅、車、カードなどの借入を書く欄があります。
住宅ローンが残っていることだけで、結果が決まるわけではありません。見られるのは、約束どおり返しているか、毎月の返済が収入に対して重すぎないか、という点です。個人の返済が遅れたことがあると、会社の申し込みにも響きます。
次の決算書は、今期の数字でできていく
決算書は1年分の会社の動きが数字になったもので、決算の日を過ぎてから中身を変えることはできません。次の申し込みで銀行がどう評価するかは、今期の営業利益で変わります。決算の数か月前に、今期の営業利益が前の期と比べてどうなりそうかを一度確かめておくと、銀行に伝えることを早めに考えられます。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、何にいくら要るかの整理から、資金計画書と5か年の計画表づくり、金融機関との面談の準備までを支援しています。サービスの内容は融資支援のページで紹介しています。