過去に事業をたたんだ経験や、ローンやクレジットカードの返済が遅れた経験があると、「もう自分は融資を受けられない」と考える人がいます。こうした状態は「ブラック」と呼ばれることがあります。
過去の事情があると、融資の判断は厳しくなります。一方で、廃業の経験がある人がもう一度事業を始める時のための制度もあります。この記事では、その制度のしくみと、自分の信用情報を確かめる方法、もう一度借りるまでに考えることを説明します。
この記事の要点
- まず、自分の信用情報に何が登録されているかを、信用情報機関に開示を請求して確かめます
- 日本政策金融公庫には、廃業の経験がある人がもう一度事業を始める時の「再挑戦支援資金」があります
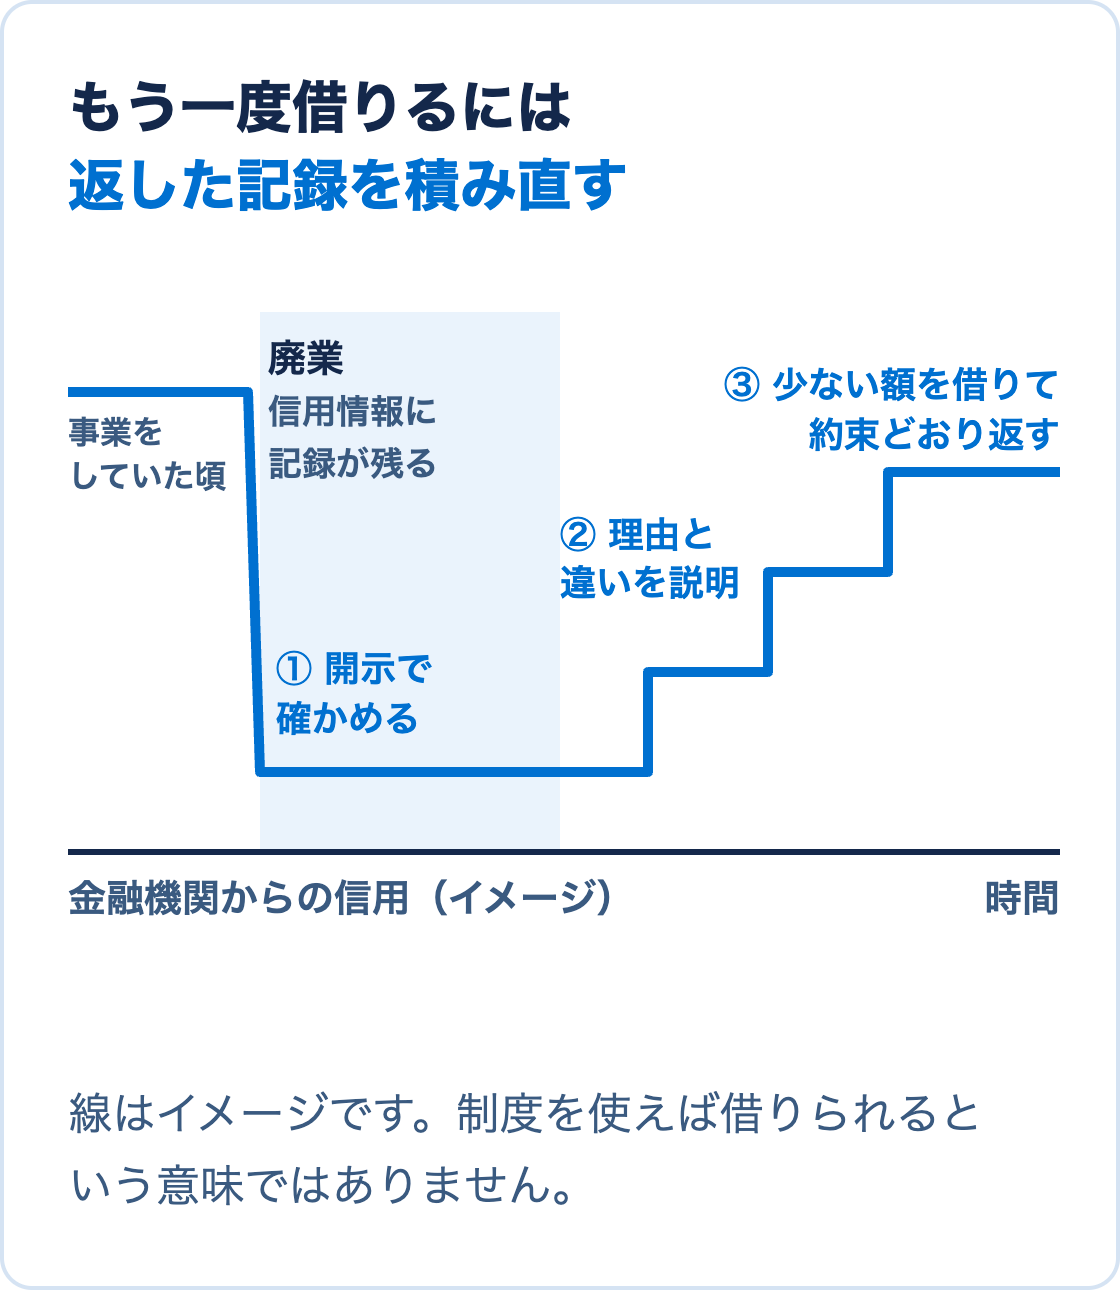
- 過去の事情を隠さず説明し、少ない額を借りて約束どおりに返し、返済の記録を作り直します
過去に返済の遅れや債務の整理があると、融資の判断は厳しくなります。この記事で紹介する制度を使えば借りられるという意味ではありません。
まず、自分の信用情報を確かめる
「ブラック」という言葉は、信用情報機関に返済の遅れなどの情報が登録されている状態を指して使われます。ただ、本人が思い込んでいるだけで、実際には情報が残っていないこともあります。逆に、自分では気づいていない返済の遅れが登録されていることもあります。
信用情報機関には、クレジット会社が加盟する機関、消費者金融が加盟する機関、銀行が加盟する機関があり、どれも本人が自分の情報の開示を請求できます。登録される情報の中身と期間は、機関と情報の種類によって違います。融資を相談する前に、まず自分の情報を確かめます。
日本政策金融公庫の再挑戦支援資金
日本政策金融公庫(以下、公庫)の再挑戦支援資金は、廃業の経験がある人が、もう一度事業を始める時に使える制度です。公庫のページでは、新しく事業を始める人か、始めておおむね7年以内の人のうち、次のすべてに当てはまる人が対象とされています。
- 廃業の経験がある個人か、廃業の経験がある経営者が営む法人であること
- 廃業した時の負債が、新しい事業に影響しない程度に整理される見込みがあること
- 廃業の理由や事情が、やむを得ないものであること
融資の上限は7,200万円で、返済期間は設備資金が20年以内、運転資金が15年以内、据置期間はどちらも5年以内です。前の事業の債務を返すためのお金に使えることも、この制度の特徴です。条件は変わることがあるので、最新の内容は公庫の再挑戦支援資金のページで確かめてください。
信用保証協会にも、創業関連の保証の1つとして、廃業の経験がある人向けの「再挑戦支援保証」があります。
もう一度借りるまでに考えること
過去の事情を隠さない
公庫も金融機関も、過去の廃業や返済の遅れについて質問します。隠したことが後から分かると、事情そのものより、隠したことで信頼を失います。なぜ廃業したのか、負債をどう整理したのか、今回は何が違うのかを、自分の言葉で説明できるようにしておきます。
少ない額から返済の記録を作り直す
最初から大きな額を借りようとすると、判断は厳しくなります。必要な額を小さく見直し、まず少ない額を借りて約束どおりに返すことで、新しい返済の記録ができます。その記録が、次の相談の材料になります。
自己資金を貯める
自己資金をこつこつ貯めた記録は、お金の管理ができることを示す材料になります。通帳で、どう貯めたかが分かるようにしておきます。
公庫のほかの制度は日本政策金融公庫の融資制度で紹介しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
融資のご相談
当社は、資金計画書づくりと、過去の事情をどう説明するかの整理、面談の準備を支援しています。サービスの内容は融資支援のページで紹介しています。