仕入れのある会社で、売上が増えているのに手元資金が減るのは、仕入れの支払いが売上の入金より先に来るためです。売上が増えると仕入れも増え、売掛金(売ったがまだ入金されていないお金)と在庫に残るお金が増えます。利益が出ていても、そのお金が売掛金と在庫の形で残っている間は、支払いに使えません。
この記事の要点
- 手元資金の動きは、売掛金、在庫、買掛金(仕入れたがまだ払っていないお金)の3つで決まります
- 売上が増えると、売掛金と在庫が買掛金より大きく増え、その差を埋めるお金が新たに必要になります。これを増加運転資金と呼びます
- 増加運転資金は売上が伸びた結果として必要になるお金で、金融機関に早めに相談しておくと資金が足りない時期を避けやすくなります
手元資金が減る仕組み
仕入れのある会社のお金の流れは、仕入れる、売る、入金される、の順に進みます。仕入れの代金は、掛け仕入れでも翌月末などに支払いが来ます。一方、売った代金は、取引先との条件によって2か月後、3か月後に入ることもあります。仕入れの支払いから売上の入金までの期間、会社は自社の資金で負担しています。
売掛金・在庫・買掛金の3つで決まる
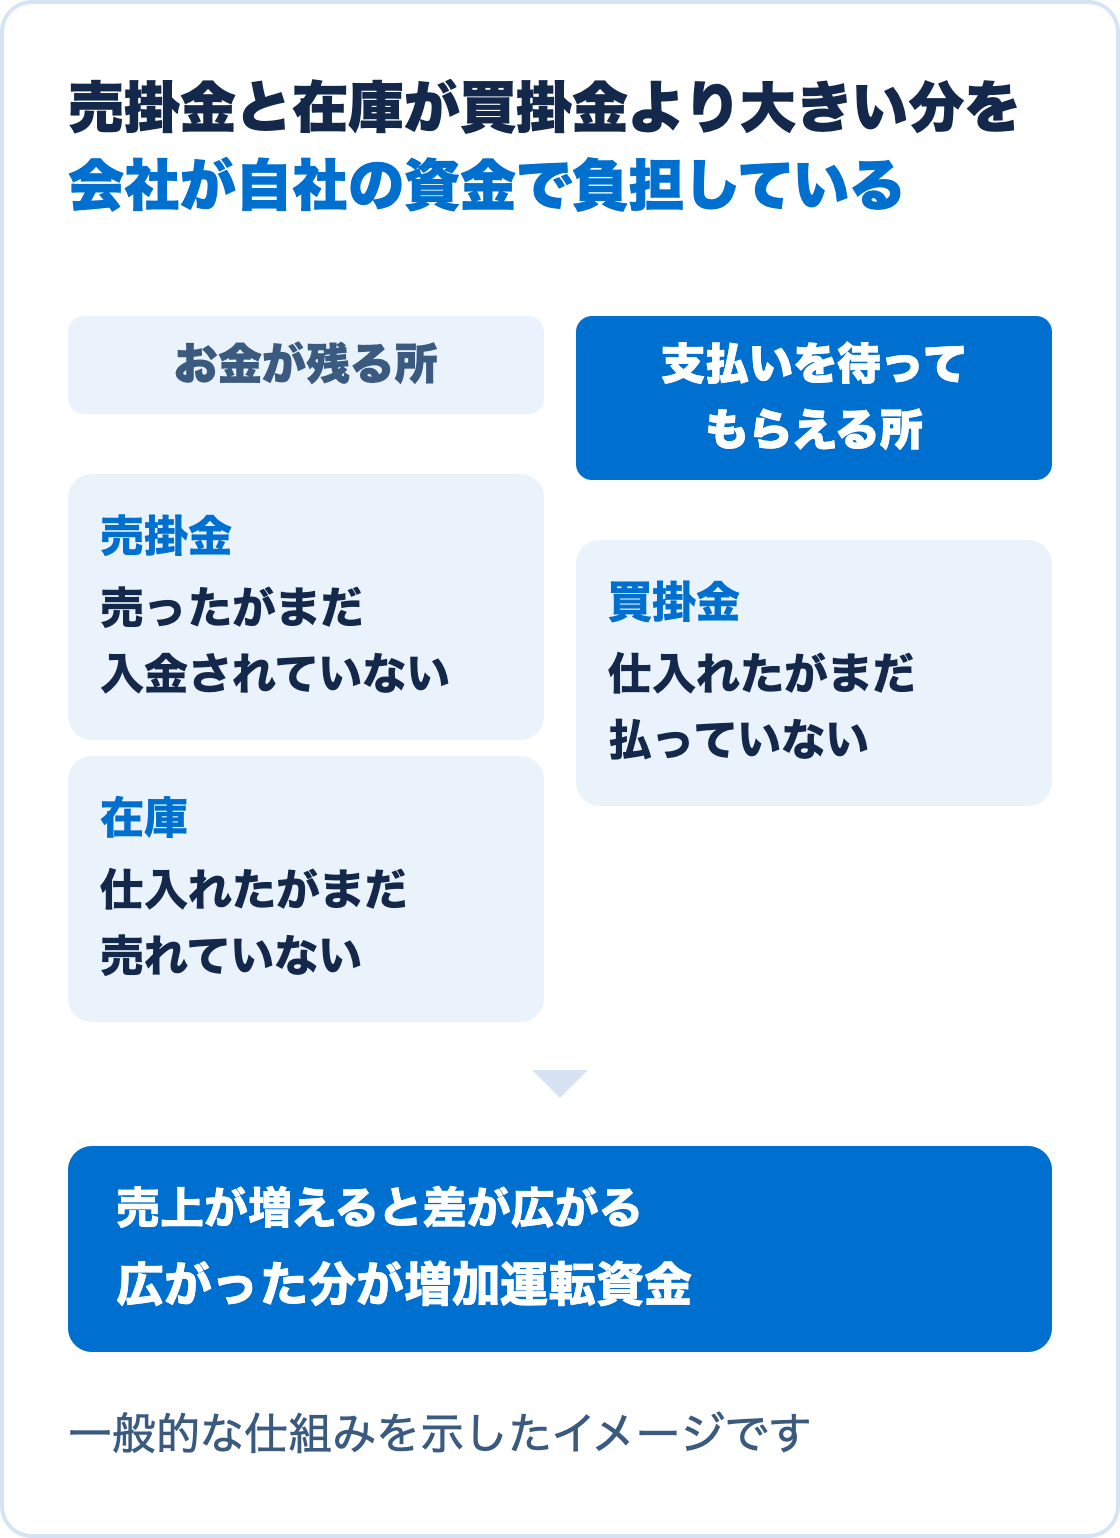
増加運転資金の額は、入金を待つ売掛金、売れるまで残る在庫、支払いを後にできる買掛金の3つで決まります。
売掛金
売掛金は、商品を納めて請求したが、まだ入金されていないお金です。取引先への支払いの条件が長いほど、売掛金に残るお金は多くなります。新しい大口の取引先が増えると、売上は増えても、入金までの期間が今までより長くなることがあります。
在庫
在庫は、仕入れたがまだ売れていない商品や材料です。品ぞろえを増やす、店舗を増やす、まとめて仕入れて単価を下げる、といった判断をすると、在庫に残るお金が増えます。在庫は帳簿の上では資産ですが、売れるまでは支払いに使えません。
買掛金
買掛金は、仕入れたがまだ払っていないお金です。仕入れ先への支払いを後にできるほど、手元資金に余裕ができます。売掛金と在庫の合計が買掛金より大きい分が、会社が自社の資金で負担している金額です。仕入れ先への支払いの条件は取引の関係にも関わるため、条件を見直したい時は、取引の量が増える前に仕入れ先と話し合っておく必要があります。
売上が伸びるほど資金が足りなくなる理由
売上が増えると、売掛金と在庫は売上に合わせて増えます。買掛金も増えますが、売掛金と在庫の合計の方が大きいことが多く、差は売上の増加とともに広がります。この広がった分が増加運転資金です。売上が前年より大きく伸びた年ほど、利益は増えているのに手元資金が減る、ということが起きます。
利益が出ているのに資金が尽きる仕組みは「黒字でも倒産する会社は、なぜお金が尽きるのか」で取り上げています。仕入れと店舗がある業種で財務の判断が増える理由は「CFOがいた方がいい業種」をご覧ください。
増加運転資金が膨らみやすい場面
増加運転資金が膨らみやすいのは、大口の取引先が増えた時、季節の需要に合わせてまとめて仕入れる時、値上がり前にまとめて仕入れる時です。
大口の取引先が増えた時
大口の取引先は、支払いの条件が今までの取引先より長いことがあります。売上が大きく増える一方で、入金までの期間が延びるため、売掛金に残るお金が一度に増えます。取引を始める前に、締め日と支払い日の条件を確かめておくと、資金が足りなくなる月を先に見込めます。
季節の需要に合わせてまとめて仕入れる時
年末や決算期、行楽の時期など、売上が増える時期の前には、在庫をまとめて仕入れます。仕入れの支払いは売れる前に来るため、売上が増える時期の直前が、手元資金が最も少なくなる時期になります。
値上がり前にまとめて仕入れる時
原材料や商品の値上がりが分かっている時に、値上がり前にまとめて仕入れると、仕入れの単価は下がりますが、在庫に残るお金は増えます。単価が下がる分と、在庫に資金が残る期間を比べて判断する必要があります。
増加運転資金を金融機関に相談する時期
増加運転資金は、売上が伸びた結果として必要になるお金です。金融機関にとっても、何に使うお金かを説明しやすい資金使途です。ただ、手元資金が足りなくなってから相談すると、審査の期間中に支払いの日が来てしまいます。売上の計画と資金繰り表で、数か月先にどの月の資金が足りなくなるかを確かめ、足りなくなる前に相談するのが安全です。
運転資金を短期で借りるか長期で借りるかは「短期融資と長期融資の違い」、手元にどのくらいの資金を残すかの目安は「会社の手元資金はいくらあれば安心?」で取り上げています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」のnoteでは、銀行ごとの違い、借入の期間と金利の相談の考え方を、経営者向けに書いています。運転資金を短期と長期のどちらで借りるかを扱った「短期と長期、どちらで借りるかを決める手順」は会員向けの記事です。
資金繰りのご相談
当社の外部CFOは、3か月先までの資金繰り表を作り、増加運転資金が必要になる時期と金額を確かめたうえで、金融機関への相談の準備を行います。融資の可否や金額をお約束するものではありません。サービスの内容は外部CFOのページで紹介しています。