記帳代行は、税理士でなくても受けられる業務です。税理士法で税理士だけに認められているのは、税務代理、税務書類の作成、税務相談の3つで、会計ソフトへの仕訳の入力はこの3つに含まれません。記帳を税理士以外に頼む場合は、決算と申告を顧問税理士に残す分け方になります。
当社が経理の相談を受けると、「税理士ではない会社に記帳を頼んでも法律上問題ないのか」と聞かれることがあります。
記帳代行は税理士でなくても頼めるか?
頼めます。記帳代行は、税理士法で税理士だけに認められた業務に含まれていないためです。
税理士法の第2条第2項では、税理士が税理士業務に付随して、財務書類の作成や会計帳簿の記帳の代行を業として行えると定めています。これは税理士が記帳を受けてよいという定めで、税理士以外が記帳を受けることを禁じる定めではありません。経理代行の会社や記帳代行の会社が仕訳の入力や帳簿の作成を受けているのは、このためです。
税理士にしか頼めない業務は何か?
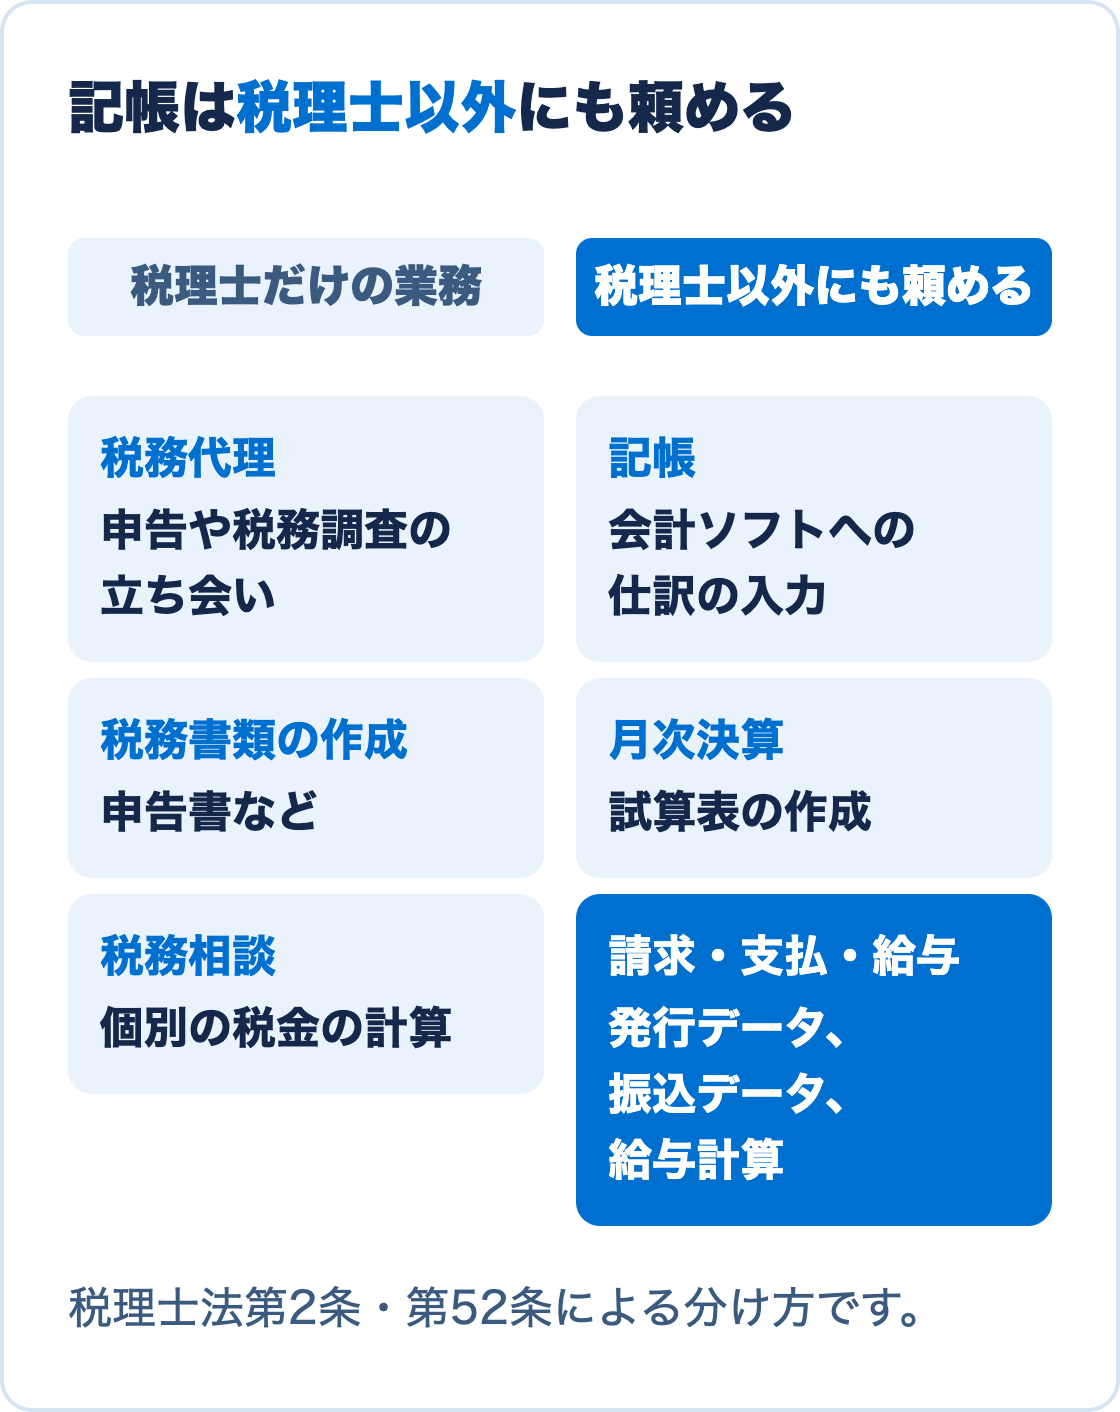
税理士にしか頼めないのは、税理士法第2条第1項に定められた税務代理、税務書類の作成、税務相談の3つです。
- 税務代理:税務署への申告や申請、税務調査の立ち会いを、会社の代わりに行うこと
- 税務書類の作成:法人税や消費税の申告書など、税務署に出す書類を作ること
- 税務相談:「この支出は経費にできるか」のように、個別の会社の税金の計算について答えること
税理士法第52条では、税理士でない者がこれらの業務を行うことを、報酬を受けるかどうかに関係なく禁じています。記帳代行の会社に頼む場合も、申告書の作成や個別の税務相談は顧問税理士に頼みます。
税理士以外に記帳を頼む時はどう分担するか?
記帳と月次決算を経理代行の会社に、決算・申告と税務相談を顧問税理士に頼む分け方になります。
経理代行の会社は、毎月の記帳を終えて試算表を作り、その資料を顧問税理士に渡します。税理士はその資料を使って決算を組み、申告書を作ります。今の税理士との顧問契約は続けられるので、税理士を替える必要はありません。分担の決め方は経理BPOとはの「税理士との分担」でも取り上げています。毎月の資料の渡し方と質問の窓口は経理代行と顧問税理士の役割分担で説明しています。
税理士事務所の記帳代行と、経理代行の会社は何が違うか?
違いが出やすいのは記帳の前後の作業で、経理代行の会社は証憑の回収や請求・支払のデータ作成まで受けることがあります。
税理士事務所の記帳代行は、会社から届いた書類をもとに仕訳を入力し、決算と申告までつなげる形が中心です。経理代行の会社には、書類を集める期日の管理、請求書の発行データ、支払データ、給与計算まで受けるところがあります。税理士事務所でも記帳の前後まで受ける事務所はあるので、どちらに頼むかは、社内に残したくない作業の範囲で決めます。
税理士以外に頼む時に確かめることは?
税務の判断が要る取引を、誰がまとめて顧問税理士に確かめるかを、頼む前に決めておきます。
記帳の途中では、備品を経費にするか資産にするか、消費税の区分をどうするかのように、税務の判断が要る取引が出てきます。経理代行の担当者がその取引を一覧にして顧問税理士に質問を送り、答えを記帳と手順書に反映する形にすると、判断が税理士から外れません。顧問料の中で何を頼んでいるかは税理士の顧問料の記事で確かめられます。
経理のご相談
当社の経理代行(経理BPO)は、記帳、月次決算、請求書の発行データと支払データの作成、給与計算を月額でお受けするサービスです。決算と申告は今の税理士にそのままお任せいただき、当社は月次決算の資料を税理士にお渡しします。サービスの内容は経理代行(経理BPO)のページで紹介しています。