融資を受けると、ひと仕事終わったと感じる社長は多いと思います。けれども銀行にとっては、お金を貸した日から、返してもらうまでの付き合いが始まります。借りた後のやり取りは、次に融資を相談する時の判断材料になります。
この記事では、融資を受けた後に銀行が見ていることと、報告と相談を続ける理由を説明します。
この記事の要点
- 銀行は、借りたお金が計画どおりに使われ、事業が計画どおりに進んでいるかを見ています
- 決算の報告に加えて途中の数字を伝えている会社は、次の相談の時に説明が短くて済みます
- 売上の落ち込みなど悪い知らせほど、早めに伝えた方が相談できる手が多く残ります
融資の可否と金額は、金融機関の審査で決まります。報告を続ければ融資を受けられるという意味ではありません。
借りた後に銀行が見ていること
銀行は融資の時に、使い道と返し方の説明を受けて貸しています。借りた後は、その説明どおりにお金が使われたか、事業が計画どおりに進んでいるかを確かめます。設備資金なら設備を買った証拠を、運転資金なら売上や利益の動きを見ます。
返済が毎月遅れずに続いていることも、銀行が見ている点の1つです。返済が遅れると、次の融資の相談は難しくなります。
報告を続けると、次の相談で何が変わるか
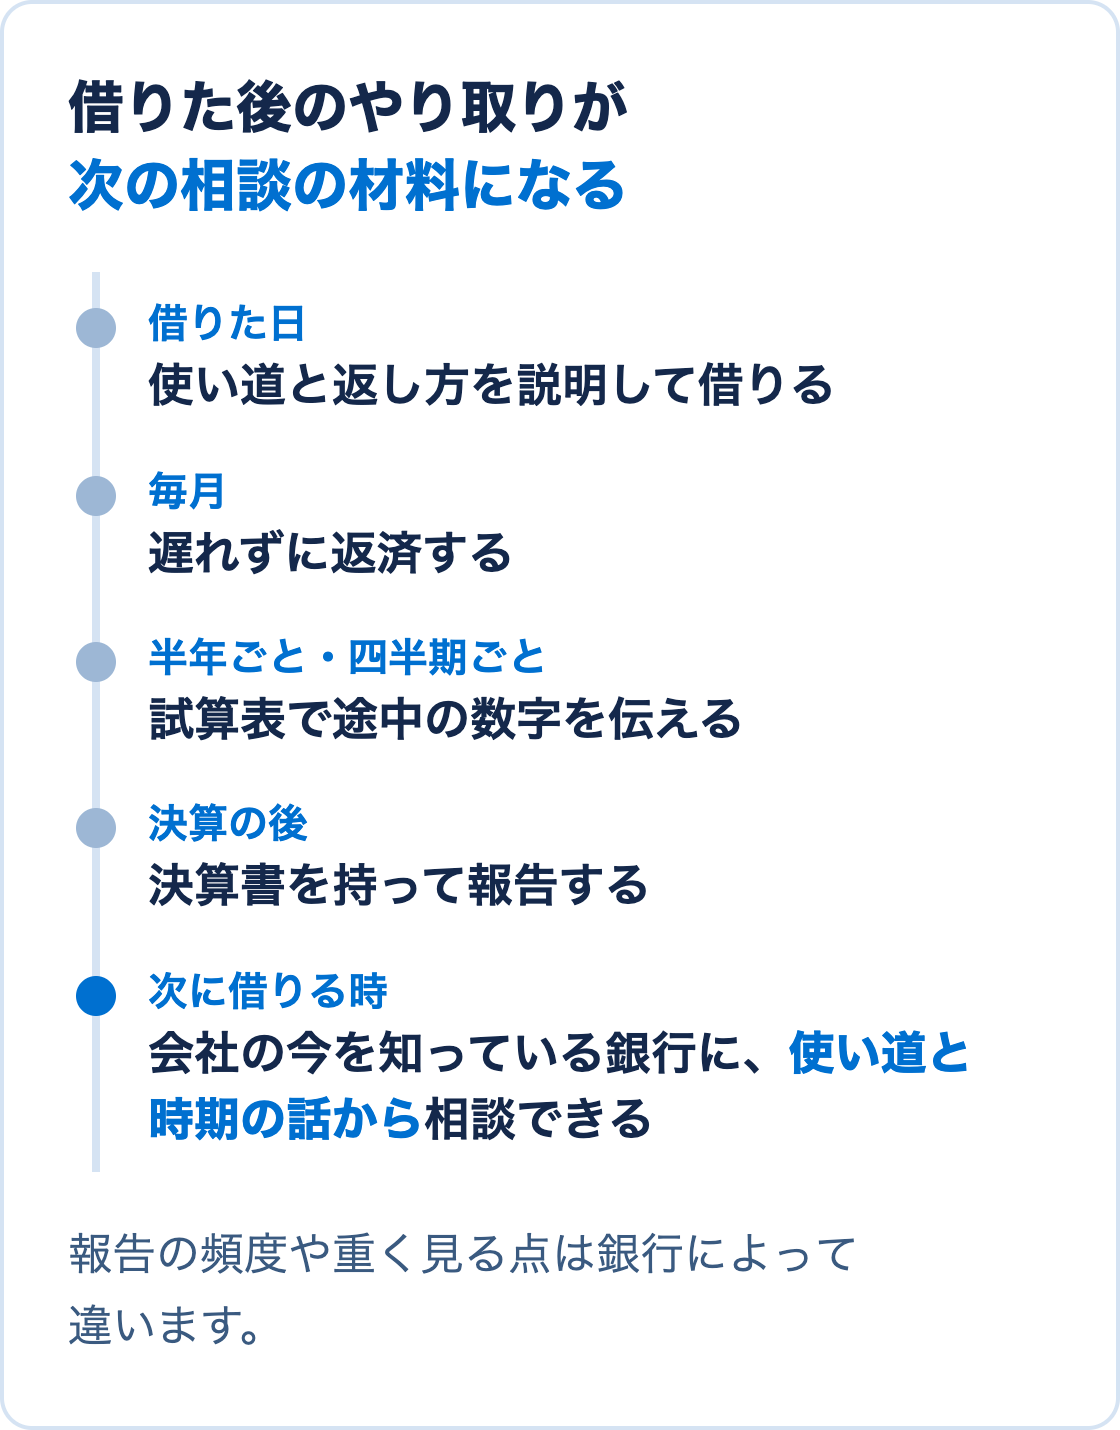
決算が終わったら、決算書を持って銀行に報告するのが基本です。それに加えて、半年ごとや四半期ごとに試算表で途中の数字を伝えている会社もあります。
途中の数字を見ている銀行は、会社の今の状態を知っています。次に融資を相談する時、ゼロから説明する必要がなく、何に使うか、いつ返すかの話から始められます。反対に、借りた後に一度も連絡していない会社は、次の相談で過去の数字から説明をやり直すことになります。
一般に、銀行は借りた後に報告がある会社かどうかを、次の相談の時の材料にすると言われます。どの程度重く見るかは銀行によって違います。
悪い知らせほど早めに伝える
売上が落ちた、大きな取引先を失った、計画より利益が少ない、といった知らせは、銀行に伝えにくいものです。けれども、返済が苦しくなってから初めて伝えると、銀行が取れる手は限られます。
早めに伝えていれば、返済の条件を見直す、つなぎの資金を相談する、といった話を、まだ余裕のあるうちに始められます。どこまで対応できるかは銀行や状況によって違いますが、相談の時間が長く取れるほど、選べる手は多くなります。
担当者が替わっても話が続くように
銀行の担当者は、数年ごとに異動します。前の担当者に話していたことが、新しい担当者に引き継がれていないこともあります。決算の報告や途中の報告を書面で残しておくと、担当者が替わっても会社のこれまでの動きが伝わります。
融資の前から銀行の担当者と会っておく理由は銀行員は審査をする人で、会社の相談相手でもあるで説明しています。
銀行との付き合い方を詳しく知りたい方へ
当社が運営する「Bank Design|銀行戦略メディア」の note では、銀行ごとの違い、複数の銀行との付き合い方、金利や返済期間の相談の考え方を、経営者向けに書いています。銀行とのやり取りを詳しく知りたい方は、Bank Design の noteもご覧ください。
銀行とのやり取りのご相談
当社の顧問バンカーは、3か月に1回の面談と、ふだんのチャットで、銀行に報告する内容と、相談する時期を提案します。サービスの内容は顧問バンカーのページで紹介しています。